※本記事はプロモーションを含みます。
「火災保険っていくらが普通なの?」
検索するとバラバラの金額が並びます。年1万円台という記事もあれば、年6万円という記事もあります。どれが自分に当てはまるのか、判断がつきません。
火災保険の相場を1つの金額で示すのは無理があります。同じ広さの家でも、条件しだいで倍近く変わります。この記事では、その差を生む5つの要素を公的資料から分解します。本稿は2026年9月時点の情報です。
この記事でわかること
- 火災保険の相場が一律の金額で示せない理由
- 保険料を左右する5つの要素と、その効き方
- 金額を比べる前に、自分で揃えておく情報
火災保険の相場を1つの金額で示せない理由
自動車保険や医療保険なら、年齢や等級でおおよその幅が見えます。火災保険はそこが違います。建物という個別性の高いものが対象だからです。
木造か鉄筋か、海沿いか内陸か、築2年か築35年か。この組み合わせだけで、支払われる保険金の見込みが変わります。保険料はその見込みに連動します。そのため「平均いくら」という数字は、自分の家の答えにはなりません。
ネット上の金額例が食い違って見えるのは、前提条件が違うためです。裏を返せば、前提条件さえ揃えば、自分の金額はきちんと計算できます。
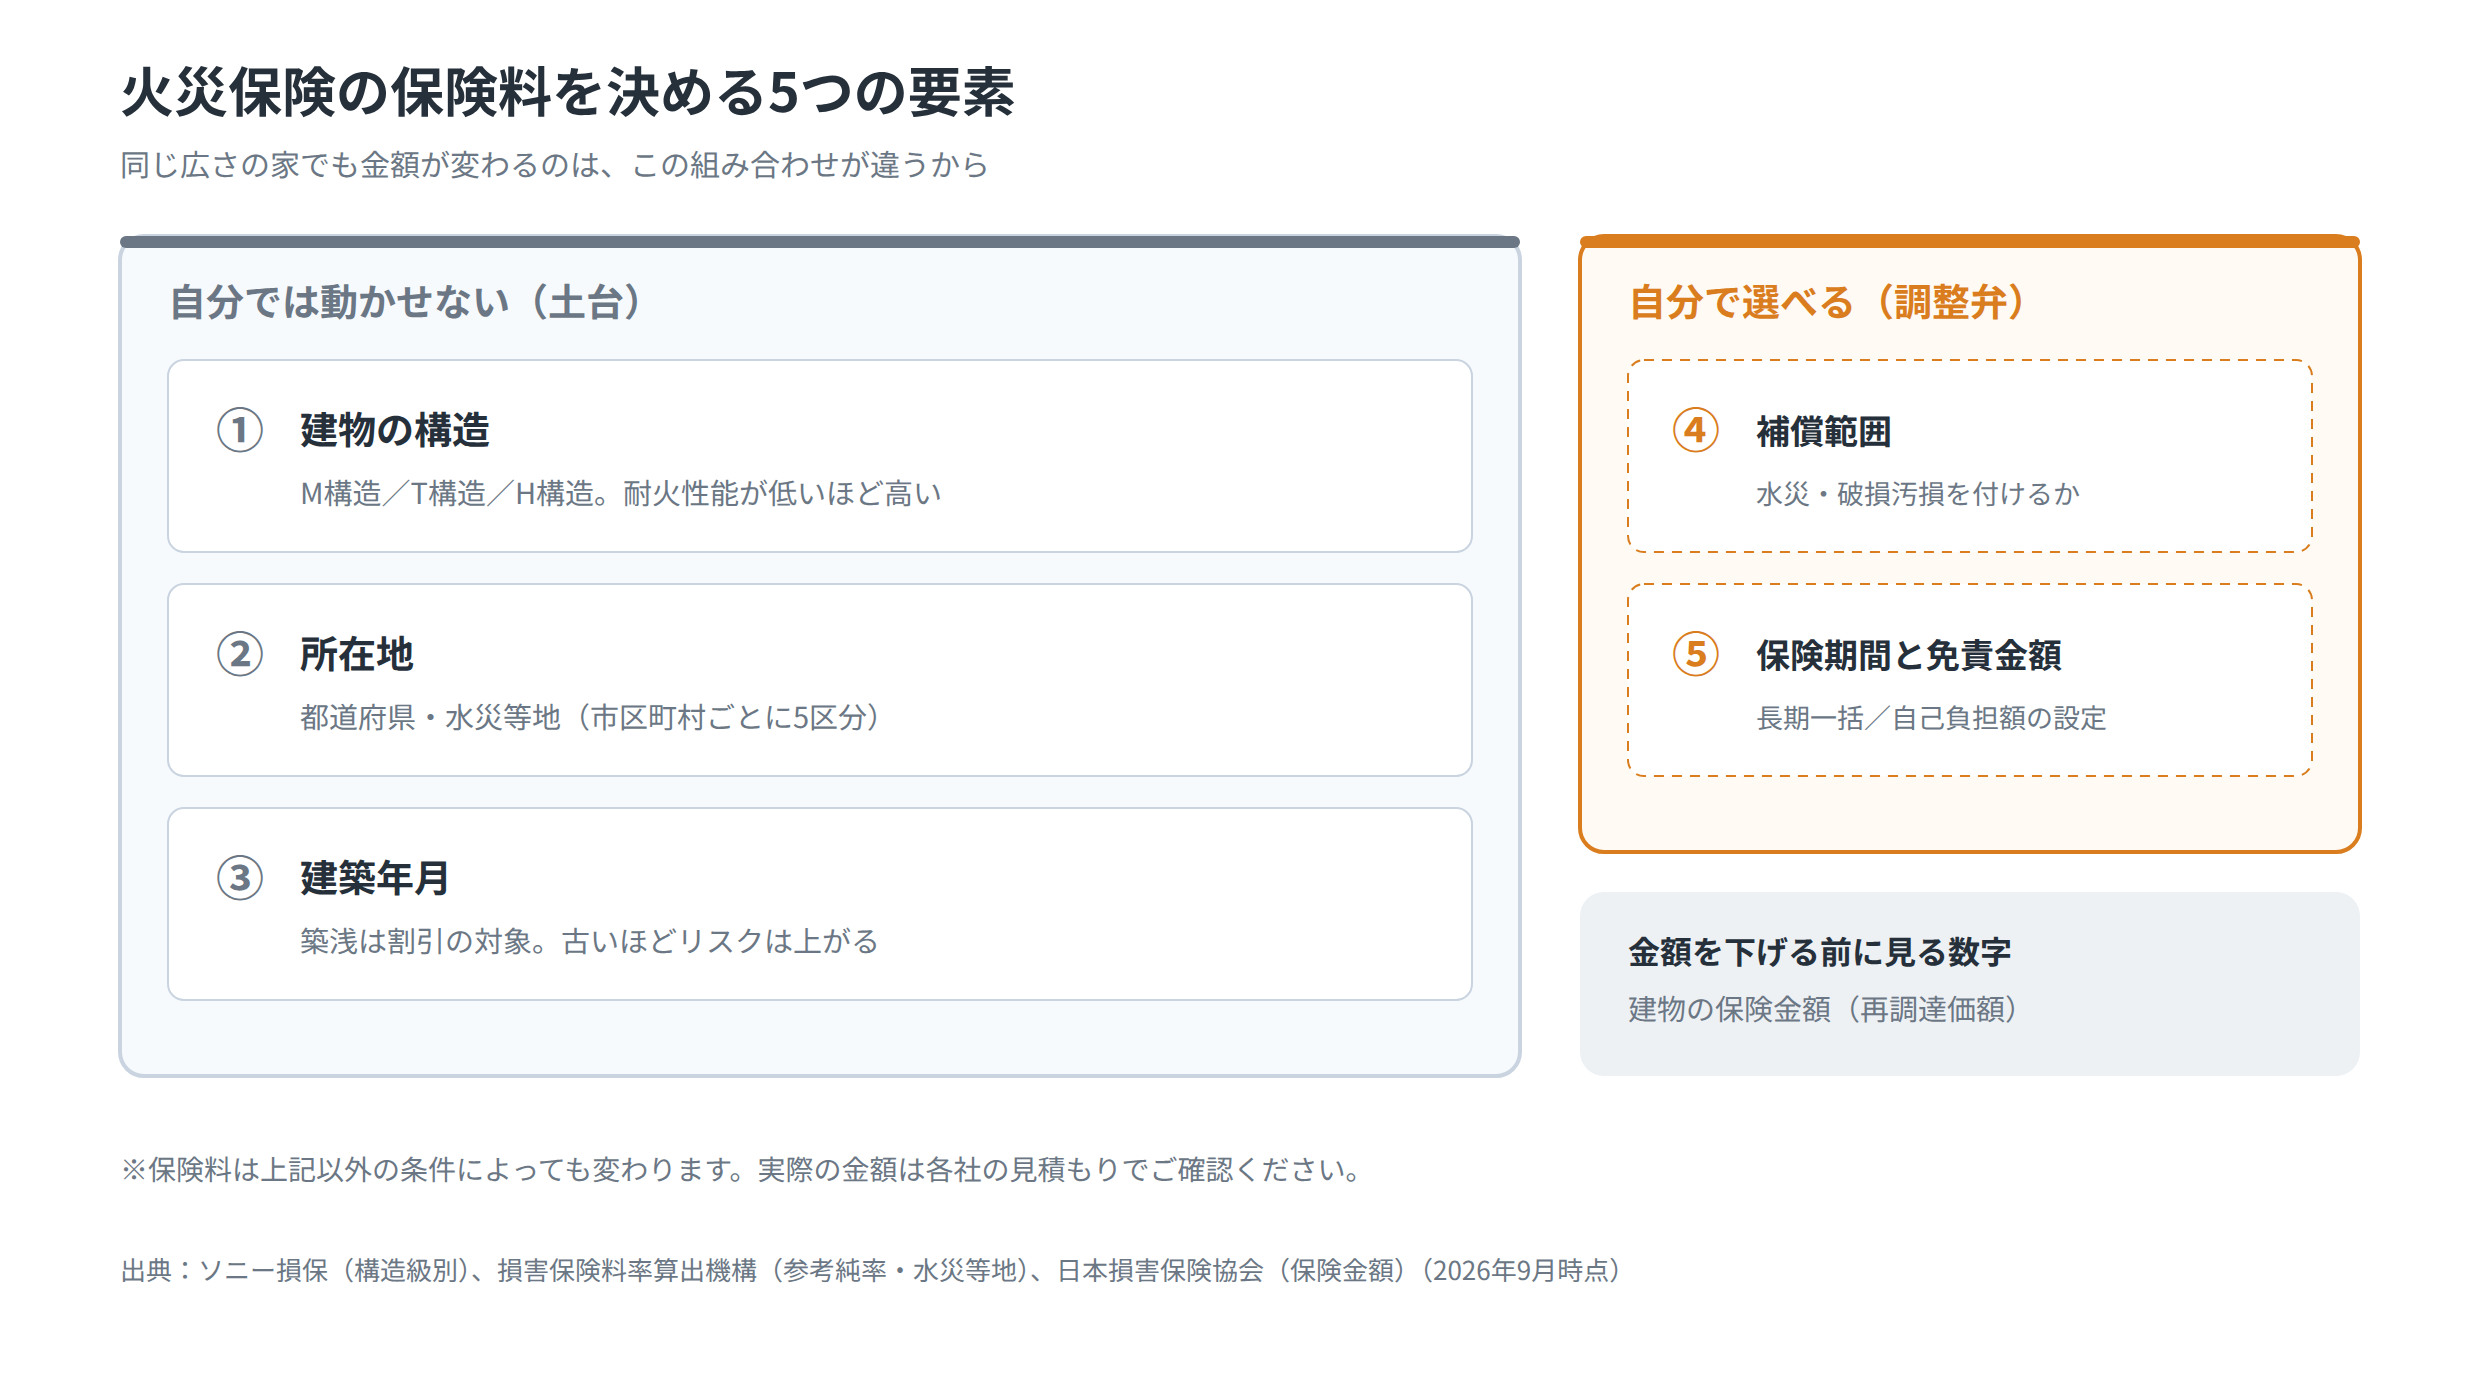
火災保険の相場を動かす5つの要素
効き方の大きい順に見ていきましょう。
① 建物の構造 ── いちばん大きい
住宅の火災保険では、建物を構造で3つに分けます。耐火性能が低いほど保険料は高くなるという関係にあります。
| 構造級別 | 該当する建物 | 保険料 |
|---|---|---|
| M構造 | 鉄筋コンクリート造のマンションなど | いちばん低い |
| T構造 | M構造以外の鉄骨造、耐火建築物などの非木造 | 中くらい |
| H構造 | 木造建築、耐火性能のない建物 | いちばん高い |
出典:ソニー損保 公式サイト(構造の耐火性能が低いほど保険料は高くなる傾向)
マンションと木造戸建てで金額が違うのは、ここが理由です。証券に「構造級別」の欄があるので、自分がどれかを先に確認してください。見積もりのときに必ず聞かれる項目です。
② 所在地 ── 都道府県と市区町村で変わる
損害保険料率算出機構は、参考純率の改定率を都道府県別・水災等地別に公表しています。つまり同じ構造・同じ広さでも、県が違えば料率も違います。
2024年10月以降は水災料率がさらに細かくなりました。市区町村ごとに1等地から5等地までの5区分に分かれています。隣の市に引っ越しただけで水災部分の金額が動く、という設計です。
③ 建築年月 ── 築浅は割引の対象になる
機構は2019年10月の届出で、築浅住宅向けの割引を導入しました。あわせて2021年5月21日届出の案内では、築年数の古い住宅について次のように説明しています。
電気・給排水設備などの老朽化により、火災・水濡れのリスクや、台風・大雪による損壊のリスクが高くなります。築年数は保険料に効く要素であり、しかも自分では変えられない要素です。
④ 補償範囲 ── 水災の有無が最大の分岐
付けるか外すかで金額が大きく動くのが水災です。破損・汚損も同様です。
ここは自分で選べる数少ない要素です。ただし外して安くするのが正解とは限りません。ハザードマップの浸水想定と、住んでいるフロアを見てから決めてください。機構は市区町村別の水災補償付帯率も公表しているので、地域の傾向を掴む材料になります。
⑤ 保険期間と免責金額
保険期間は最長5年です。一括払いにすると長期係数が適用され、年ごとの更新より総支払額が抑えられる傾向にあります。免責金額を高く設定すれば保険料は下がり、そのぶん小さな事故では保険金が出なくなります。金額の決め方は火災保険の免責金額はいくらにする?の記事にまとめています。
この2つが調整弁になります。①〜③は動かせません。自分で操作できるのは④と⑤だけです。
金額より先に確認したい「保険金額」
安さを比べる前に、見ておくべき数字があります。建物の保険金額です。
設定の考え方は再調達価額(新価)と時価の2つです。時価だと、全焼しても同じ家は建てられません。日本損害保険協会も、時価契約なら契約金額を時価いっぱいに設定しておくのが基本だとしています。
そして建築費そのものが上がっています。住宅金融支援機構のフラット35利用者調査では、注文住宅の建設費(全国平均)が2019年度3,651.5万円、2024年度3,932.1万円でした。5年で約280万円ふえました。契約時のままの保険金額だと、いざというとき足りない可能性があります。
保険料を1万円下げても、いざ全焼したときに数百万円足りなければ意味がありません。順番としては、金額の比較より評価額の点検が先です。
自分の条件での金額を出す手順
ここまで見てきたとおり、火災保険の相場は条件で決まります。逆に言えば、条件を揃えれば数字は出せます。
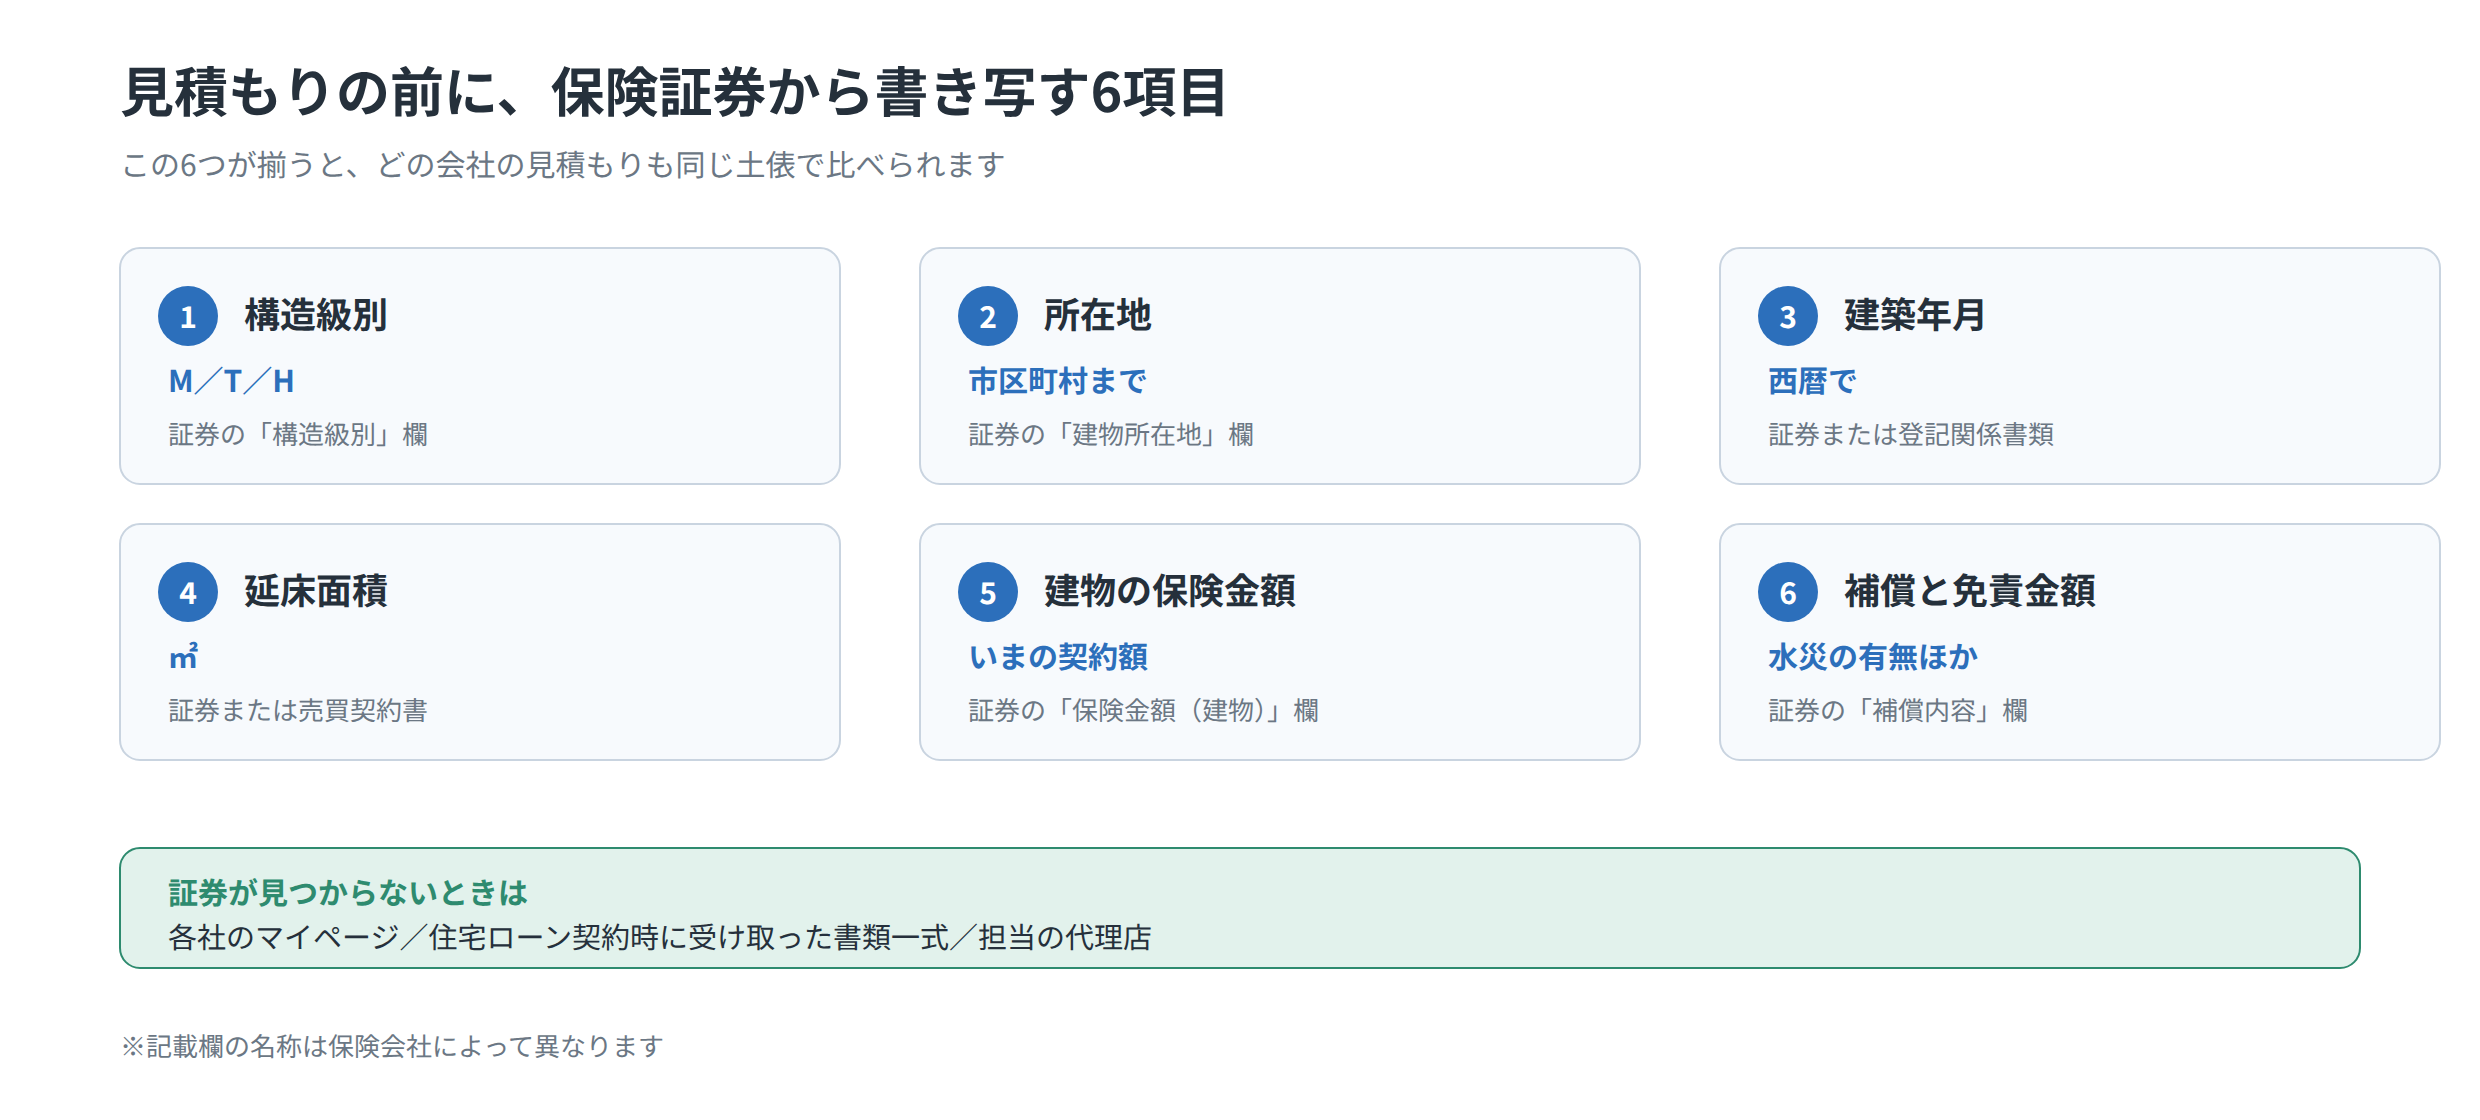
見積もりの前に手元に揃える6項目
- 建物の構造級別(M/T/H)
- 建物の所在地(市区町村まで)
- 建築年月
- 延床面積
- 建物の保険金額(いまの契約額)
- いま付いている補償と免責金額
この6つは、すべて保険証券に書いてあります。証券がなければ各社のマイページか、住宅ローン契約時の書類一式で確認できます。ここが埋まれば、あとは条件を入力するだけです。
複数社の条件を1回の入力で取り寄せられる無料の一括見積もり・診断サービスもあります。同じ条件で並べて初めて、金額の違いが自分にとって意味のある差なのかを判断できます。自宅に合う火災保険を無料で診断する →
※はじめて利用する方が対象です
よくある質問
ネットの「相場は年◯円」という数字は信じていいですか?
答え前提条件の記載がなければ使えません。確認すべきは6項目です。
前提条件が書かれているかを見てください。構造、所在地、築年月、延床面積、保険金額、補償範囲の6つです。これらが明記されていない金額は、自分の家に当てはめられません。逆に前提が揃っていれば、自分の条件との距離感を測る材料になります。
マンションと戸建てで、どのくらい差がありますか?
答え差は出ます。ただし構造だけで倍率は示せません。
構造級別が違えば料率が変わるため、差は生じます。ただし所在地や補償範囲でも動くため、構造だけを取り出して倍率を示すことはできません。実際の差を知るには、同じ補償条件で両方の見積もりを取るのが確実です。条件のそろえ方は火災保険の一括見積もりで比較する手順で整理しています。
安くする方法はありますか?
答え調整できるのは3つです。補償範囲、免責金額、保険期間。
自分で調整できるのは補償範囲、免責金額、保険期間の3つです。ただし補償を外せばその事故では保険金が出ません。安さと守備範囲はトレードオフの関係にあり、どちらを優先するかは家の立地と家計の事情によって変わります。
まとめ
- 火災保険の相場は1つの金額で示せない。構造・所在地・築年月で土台が決まる
- 自分で操作できるのは補償範囲・免責金額・保険期間の3つ
- 安さより先に、建物の保険金額が実態に合っているかを見る
証券の6項目を書き出してください。それだけで、比較のスタートラインに立てます。自分の条件を入れて無料診断を受けてみる →
※はじめて利用する方が対象です
補償の中身から確認したい方は火災保険の補償内容と比較の3つの軸、制度の全体像は火災保険の仕組みと6つの基本、更新が近い方は2026年10月の改定と満期前の確認へどうぞ。地震への備えは地震保険の付帯率と判断材料で扱いました。
参考にした公的・公式情報
料率・統計
保険金額・建築費
構造級別
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
保険料は契約条件によって異なり、記載の要素以外にも影響する項目がある点にご留意ください。記載内容は2026年9月時点の公表情報にもとづきます。個別の保険料および契約内容は、各保険会社の見積もりまたは代理店にてご確認ください。

コメントを残す