※本記事はプロモーションを含みます。
見積書に「破損・汚損」という項目があります。うっかり壁に穴を開けた、照明を落として割った。そういう事故に備える補償です。外せる商品もあり、外せば保険料は下がります。
火災保険の破損汚損はいらないと言い切れるのか。2026年10月には、この補償の範囲を狭める会社も出てきました。この記事では、外していい条件と、外したときに自己負担になる範囲を整理します。参照するのは保険会社の公式案内と、国民生活センター・消費者庁・日本損害保険協会の公表資料です。
外すことも付けることも勧めません。判断の材料を並べます。
火災保険の破損・汚損(不測かつ突発的な事故)とは何か
補償の位置づけを先に押さえます。火災保険の項目全体は火災保険の補償内容の記事にまとめています。
対象になるのは「偶然」かつ「突発的」な事故
東京海上日動の公式ページは、この補償を「上記以外の偶然な破損事故等」と説明しています。例として挙げているのは、うっかり壁に穴を開けた、うっかり照明を落として壊した、といった場面です。火事でも台風でもない、日常の不注意による損害を受け持ちます。
名称は商品によって違います。「破損・汚損」「破損・汚損等」「不測かつ突発的な事故」。呼び方が変わっても、想定している事故の性質は共通しています。
経年劣化は対象外
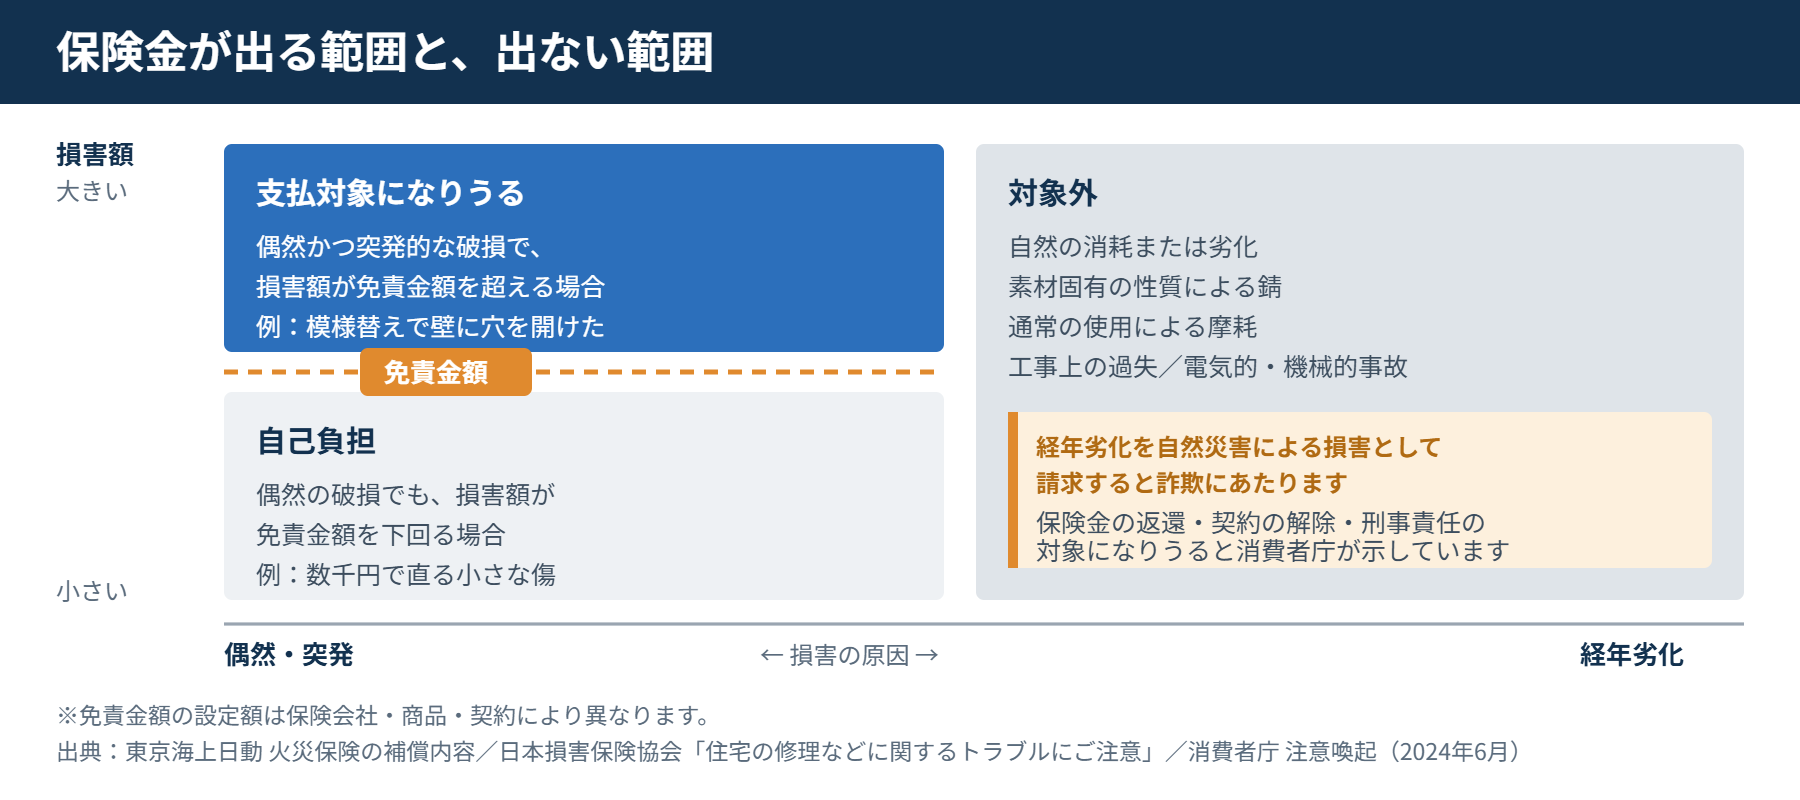
同じページは、支払いの対象にならないものも挙げています。自然の消耗または劣化、工事上の過失、電気的または機械的な事故です。日本損害保険協会も、自然の劣化、素材固有の性質による錆、通常の使用による摩耗は対象外だと説明しています。
この線引きが、記事の後半で出てくる勧誘トラブルにつながります。古くなって傷んだ箇所は、この補償では直せません。
2026年10月、破損・汚損の範囲を狭める会社が出てきた
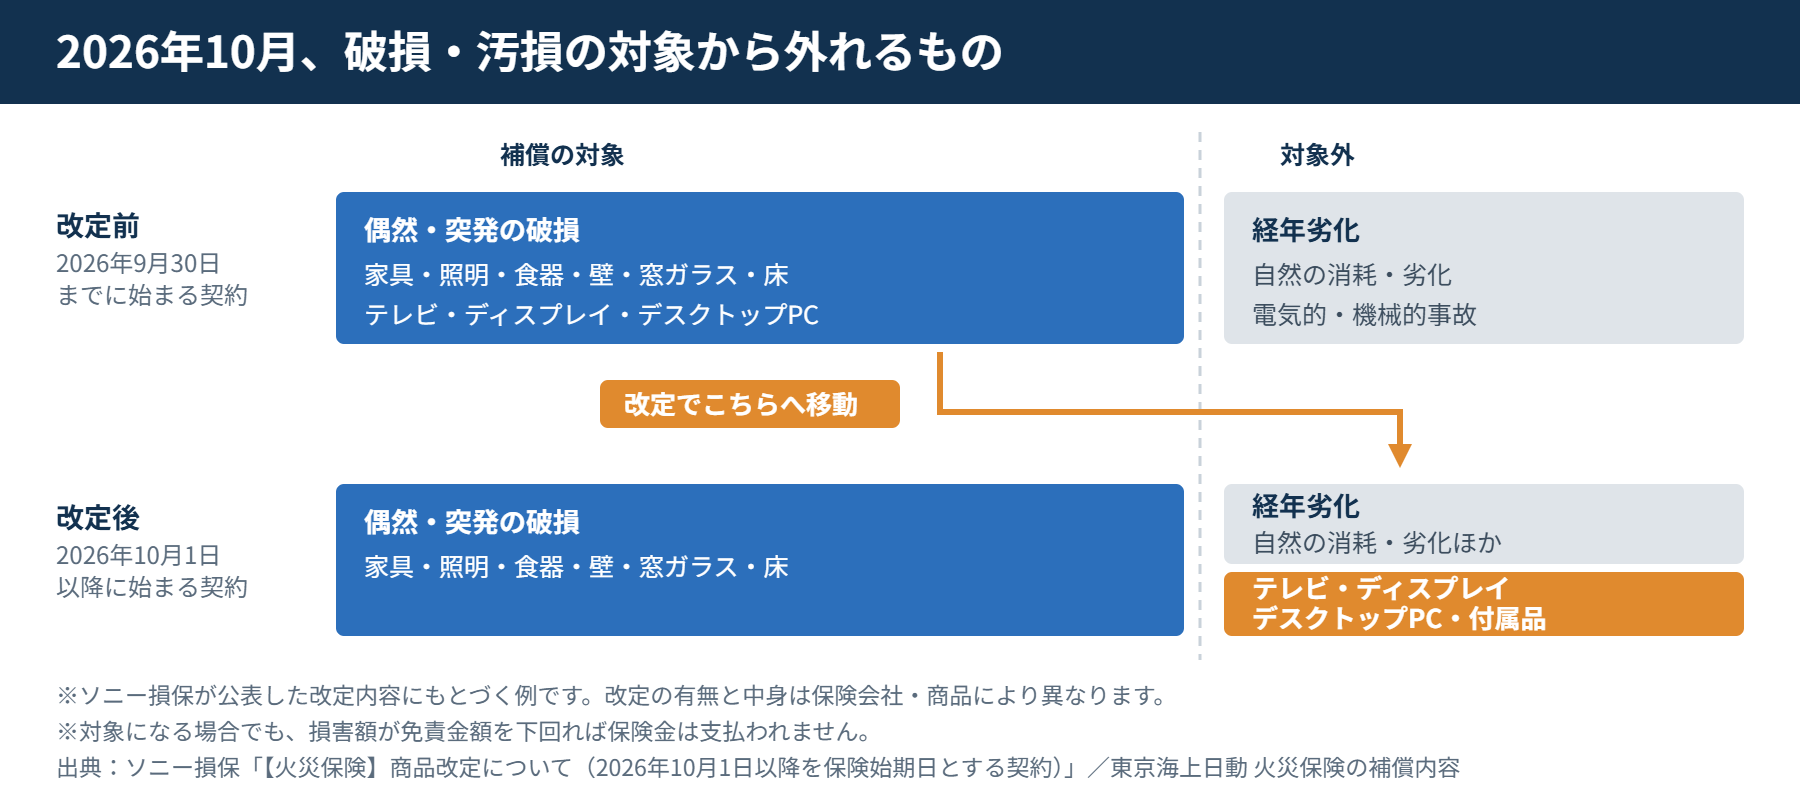
テレビ・ディスプレイ・デスクトップパソコンが対象外へ
ソニー損保は、2026年10月1日以降を保険始期日とする契約を対象に、破損・汚損の範囲を見直すと公表しました。対象外になるのは、テレビ、ディスプレイ、デスクトップ型パソコン、ディスプレイ一体型パソコン、およびこれらの付属品です。
狭める理由は公式に書かれている
同社の案内は理由も示しています。破損・汚損の保険金支払いが増加傾向にあり、なかでもテレビ等の破損事故が特に多く、保険料水準の引き上げにつながっていた、という説明です。今後も長期安定的に補償を提供するための改定だとしています。
同じ改定では、保険料の改定、個人賠償責任の補償拡大、建物評価基準の見直しもあわせて行われます。
参考純率の改定とは別の話
損害保険料率算出機構の参考純率は、最新の届出が2023年6月21日です。2026年の新規公表はありません。今回の範囲縮小は、業界共通の料率が動いた結果ではなく、個々の会社が商品として決めたものになります。
損保ジャパンも2026年10月1日の火災保険改定を公式に告知しています。ただし破損・汚損の扱いについて、公式ページに記載はありません。会社ごとに中身が違うため、自分の契約先の案内を読む必要があります。保険料の動きは火災保険の値上げの記事で扱っています。
外す場合と付ける場合の差は、建物と家財の条件で変わります。一般論では決まりません。あり・なしの両方で条件を入れてみると、差額が数字で見えます。
火災保険の破損汚損はいらないと考える3つの理由を検証する
外す判断には、よく使われる理由が3つあります。それぞれを公表資料と突き合わせます。
理由1:使う場面が思いつかないから
もっとも多い理由です。ただしソニー損保が改定の根拠に挙げたのは、支払いの増加でした。使う人がいないから狭めたのではなく、支払いが増えたから狭めた、という順序になります。
とはいえ、それが自分の家で起きるかどうかは別の話です。小さな子どもがいるか、ペットがいるか、在宅時間が長いか。事故の起きやすさは暮らし方で変わります。過去10年で一度も使わなかった人と、年に一度は何かを壊している人とでは、同じ補償の意味が違います。
理由2:免責金額があるので少額では戻らないから
破損・汚損には免責金額が設定されます。東京海上日動は免責金額を、保険金の計算にあたって損害額から差し引く金額だと説明しています。自己負担額と呼ぶ商品もあります。
設定額は商品と契約によって変わります。その額を超えない損害は、請求しても保険金の対象になりません。数千円の修理なら手出しになる、という設計です。ここは外す判断を支える材料になります。
理由3:保険料を下げたいから
補償を絞れば保険料は下がります。三井住友海上の公式ページを見ると、破損・汚損を含むプランと含まないプランが並んでいます。外すこと自体は、商品の側でも想定された選択肢です。
保険料そのものがどう決まるかは火災保険の相場の記事で扱っています。保険料を理由に外す判断を否定する材料はありません。ただ、何を手放すかは把握しておく価値があります。
破損・汚損を外したとき、何が自己負担になるのか
建物側で起きること
模様替えで壁に穴を開けた、掃除機をぶつけて窓ガラスを割った、重い物を落として床を傷めた。建物に生じた偶然の破損が、まるごと対象から外れます。火災や風災では拾えない種類の損害です。
家財側で起きること
照明器具、家具、食器。家財を契約の対象にしていれば、これらの偶然な破損も範囲に入ります。2026年10月以降の契約でテレビ等を対象外にする会社では、家電のうち一部が先に外れることになります。
他の補償とは判断の材料が違う
補償ごとに、外していいかを決める材料は変わります。水災については火災保険の水災はいらない?で整理しました。あちらは立地とハザードマップの話でした。破損・汚損は自然災害ではなく、日常の不注意が対象です。同じ基準では決められません。
火災保険の破損・汚損を外す前に確認したい4項目
ここまでの資料を、自宅に当てはめられる形に落とします。4つとも確認してから決めても遅くはありません。
- 証券で破損・汚損が付いているか、免責金額はいくらか
- 更新後の契約で対象外になる機器があるか
- 小さな子ども・ペット・在宅時間など、事故が起きやすい条件があるか
- 家財を契約の対象に含めているか
2項目目は更新のタイミングで効いてきます。いまの契約では対象でも、更新後の契約では外れている場合があります。改定の中身は会社ごとに違うので、更新案内を読み飛ばさないことです。
4つを埋めたら、あとは金額の問題です。同じ条件であり・なしを並べれば、差額が具体的な数字で見えます。
「保険金で無料修理できます」という勧誘には乗らない
相談件数は10年で24倍になった
国民生活センターは、保険金を使った住宅修理の勧誘トラブルについて繰り返し注意を呼びかけています。全国の消費生活センターに寄せられた相談は、2010年度が111件、2019年度が2,684件でした。
日本損害保険協会は、この種の相談が2020年8月までに累計11,261件に達したと示しています。住宅修理・リフォーム工事に関する相談自体も、2007年以降は年5,000件を超えています。
手口はいくつかの型に分かれる
訪問して「無料で点検します」と申し出る形と、ネット広告から申し込ませる形があります。国民生活センターが挙げている実例では、「保険金の請求期限が迫っている」と急がせる、成功報酬を4割取る、工事をやめると保険金の5割を違約金として求める、といった内容が並びます。
保険金の請求は自分でできる
国民生活センターは「保険金の請求は、加入者ご自身で」と明記しています。申請サポート業者に頼まなくても手続きはできます。損害保険協会も、修理業者と契約する前に保険会社か代理店に連絡するよう呼びかけています。
消費者庁は2024年6月、火災保険金を利用した修理工事を勧誘する事業者について注意喚起を出しました。経年劣化による損傷を自然災害によるものとして請求すれば詐欺にあたり、保険金の返還、契約の解除、刑事責任の対象になりうると説明しています。破損・汚損を付けていても、古くなった箇所は対象になりません。
火災保険の破損・汚損についてよくある質問
スマートフォンの画面割れは対象ですか?
答え商品によります。契約先への確認が必要です。
家財として何を対象に含めるかは、商品ごとに決まっています。持ち出した先での破損を別の特約で扱う商品もあります。約款の家財の定義と、除外品の一覧を確認してください。
子どもが壁に開けた穴は対象ですか?
答え対象になりうる事故です。免責金額を超えるかが分かれ目です。
東京海上日動が例に挙げている「うっかり壁に穴を開けてしまった」に近い場面です。ただし損害額が免責金額を下回れば保険金は出ません。補償の可否と、実際に受け取れるかどうかは別の判断になります。
経年劣化との線引きは誰が決めますか?
答え保険会社の損害調査で判断します。
請求を受けた保険会社が損害の原因を確認します。修理業者が「保険で直せる」と言っても、それは判断ではありません。日本損害保険協会が、業者と契約する前に保険会社へ連絡するよう求めているのはこのためです。
賃貸でも破損・汚損は必要ですか?
答え建物は大家さんの契約です。判断の対象は家財になります。
賃貸で契約するのは家財の保険と借家人賠償責任が中心です。自分の家財を偶然壊したときに備えるかどうか、という判断になります。部屋を傷つけた場合の原状回復は、借家人賠償責任の側で扱う契約が一般的です。
契約の途中で破損・汚損だけ外せますか?
答え会社と商品によります。契約先への確認が必要です。
契約内容の変更として扱う場合も、更新時のみ受け付ける場合もあります。住宅ローンで質権を設定していると、金融機関への確認が必要になることもあります。
免責金額を上げれば保険料は下がりますか?
答え下がる設計の商品が一般的です。下げ幅は契約で変わります。
免責金額は損害額から差し引く金額なので、上げるほど保険会社の負担は減ります。ただし小さな損害では保険金が出なくなります。補償ごと外すか、免責金額を上げて残すか。この2つは別の選択肢です。金額を決めるときの物差しは火災保険の免責金額の記事で扱っています。
まとめ:いらないかどうかは持ち物と暮らし方で変わる
火災保険の破損・汚損はいらない、と一律に言える条件はありません。判断を分けるのは3点です。壊れると困る物が家にあるか、免責金額を超える損害が起きそうか、そして被災後に自己資金で直せるか。火災保険そのものの成り立ちは火災保険の仕組みの記事で確認できます。
2026年10月以降の契約では、テレビ等を対象から外す会社が出てきます。いまの契約と更新後の契約で、同じ補償の中身が変わる場合があります。外すかどうかを決める前に、更新後に何が残るかを確かめておくと判断がぶれません。
最後は金額で決める場面が来ます。同じ条件で並べた数字を手元に置いてから決めてください。
参考にした資料
公的機関・業界団体の資料
- 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」 https://www.kokusen.go.jp/news/data/n-20210902_2.html
- 国民生活センター「『保険金を使って自己負担なく住宅修理ができる』と勧誘されてもすぐに契約しないようにしましょう!」 https://www.kokusen.go.jp/news/data/n-20201001_1.html
- 消費者庁「火災保険金を利用した修理工事契約を締結させる事業者に関する注意喚起」 https://www.caa.go.jp/notice/entry/038391/
- 日本損害保険協会「住宅の修理などに関するトラブルにご注意」 https://www.sonpo.or.jp/news/caution/syuri.html
- 損害保険料率算出機構「火災保険参考純率」 https://www.giroj.or.jp/ratemaking/fire/
保険会社の公式ページ
- ソニー損保「【火災保険】商品改定について(2026年10月1日以降を保険始期日とする契約)」 https://from.sonysonpo.co.jp/topics/information/25052026_288367.html
- 東京海上日動 火災保険の補償内容 https://www.tokiomarine-nichido.co.jp/service/live/total_assist/shohin/hosho.html
- 東京海上日動 よくあるご質問「免責金額(自己負担額)とはなんですか?」 https://faq.tokiomarine-nichido.co.jp/faq/show/6081
- 三井住友海上 火災保険の補償内容 https://www.ms-ins.com/personal/kasai/gk/compensation/
- 損保ジャパン「火災保険改定のご案内」 https://www.sompo-japan.co.jp/kinsurance/habitation/announce/
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
破損・汚損の補償範囲、免責金額および保険料は保険会社・商品・契約内容によって異なります。記載の改定内容は各社が公表した範囲のもので、すべての商品に共通するものではありません。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の契約条件は、ご契約の保険会社または代理店にてご確認ください。

コメントを残す