証券を開いて、補償の欄で手が止まった経験はありませんか。用語は並んでいても、結局どこまで守られるのかが分かりません。
火災保険の補償内容は、名前に反して火事だけの話ではありません。台風、雪、水漏れ、盗難、うっかり壊した家具まで対象になり得ます。一方で、地震で家が倒れても火災保険からは1円も出ません。
この記事では、何が対象で何が対象外かを公的資料から整理します。そのうえで、商品を見比べるときの軸を3つに絞りました。本稿は2026年9月時点の情報です。
この記事でわかること
- 火災保険の補償内容に含まれる10種類の事故と、対象から外れるもの
- 地震による損害が別枠になっている理由
- 商品を比べるときに見るべき3つの軸
火災保険の補償内容は「火事だけ」ではない
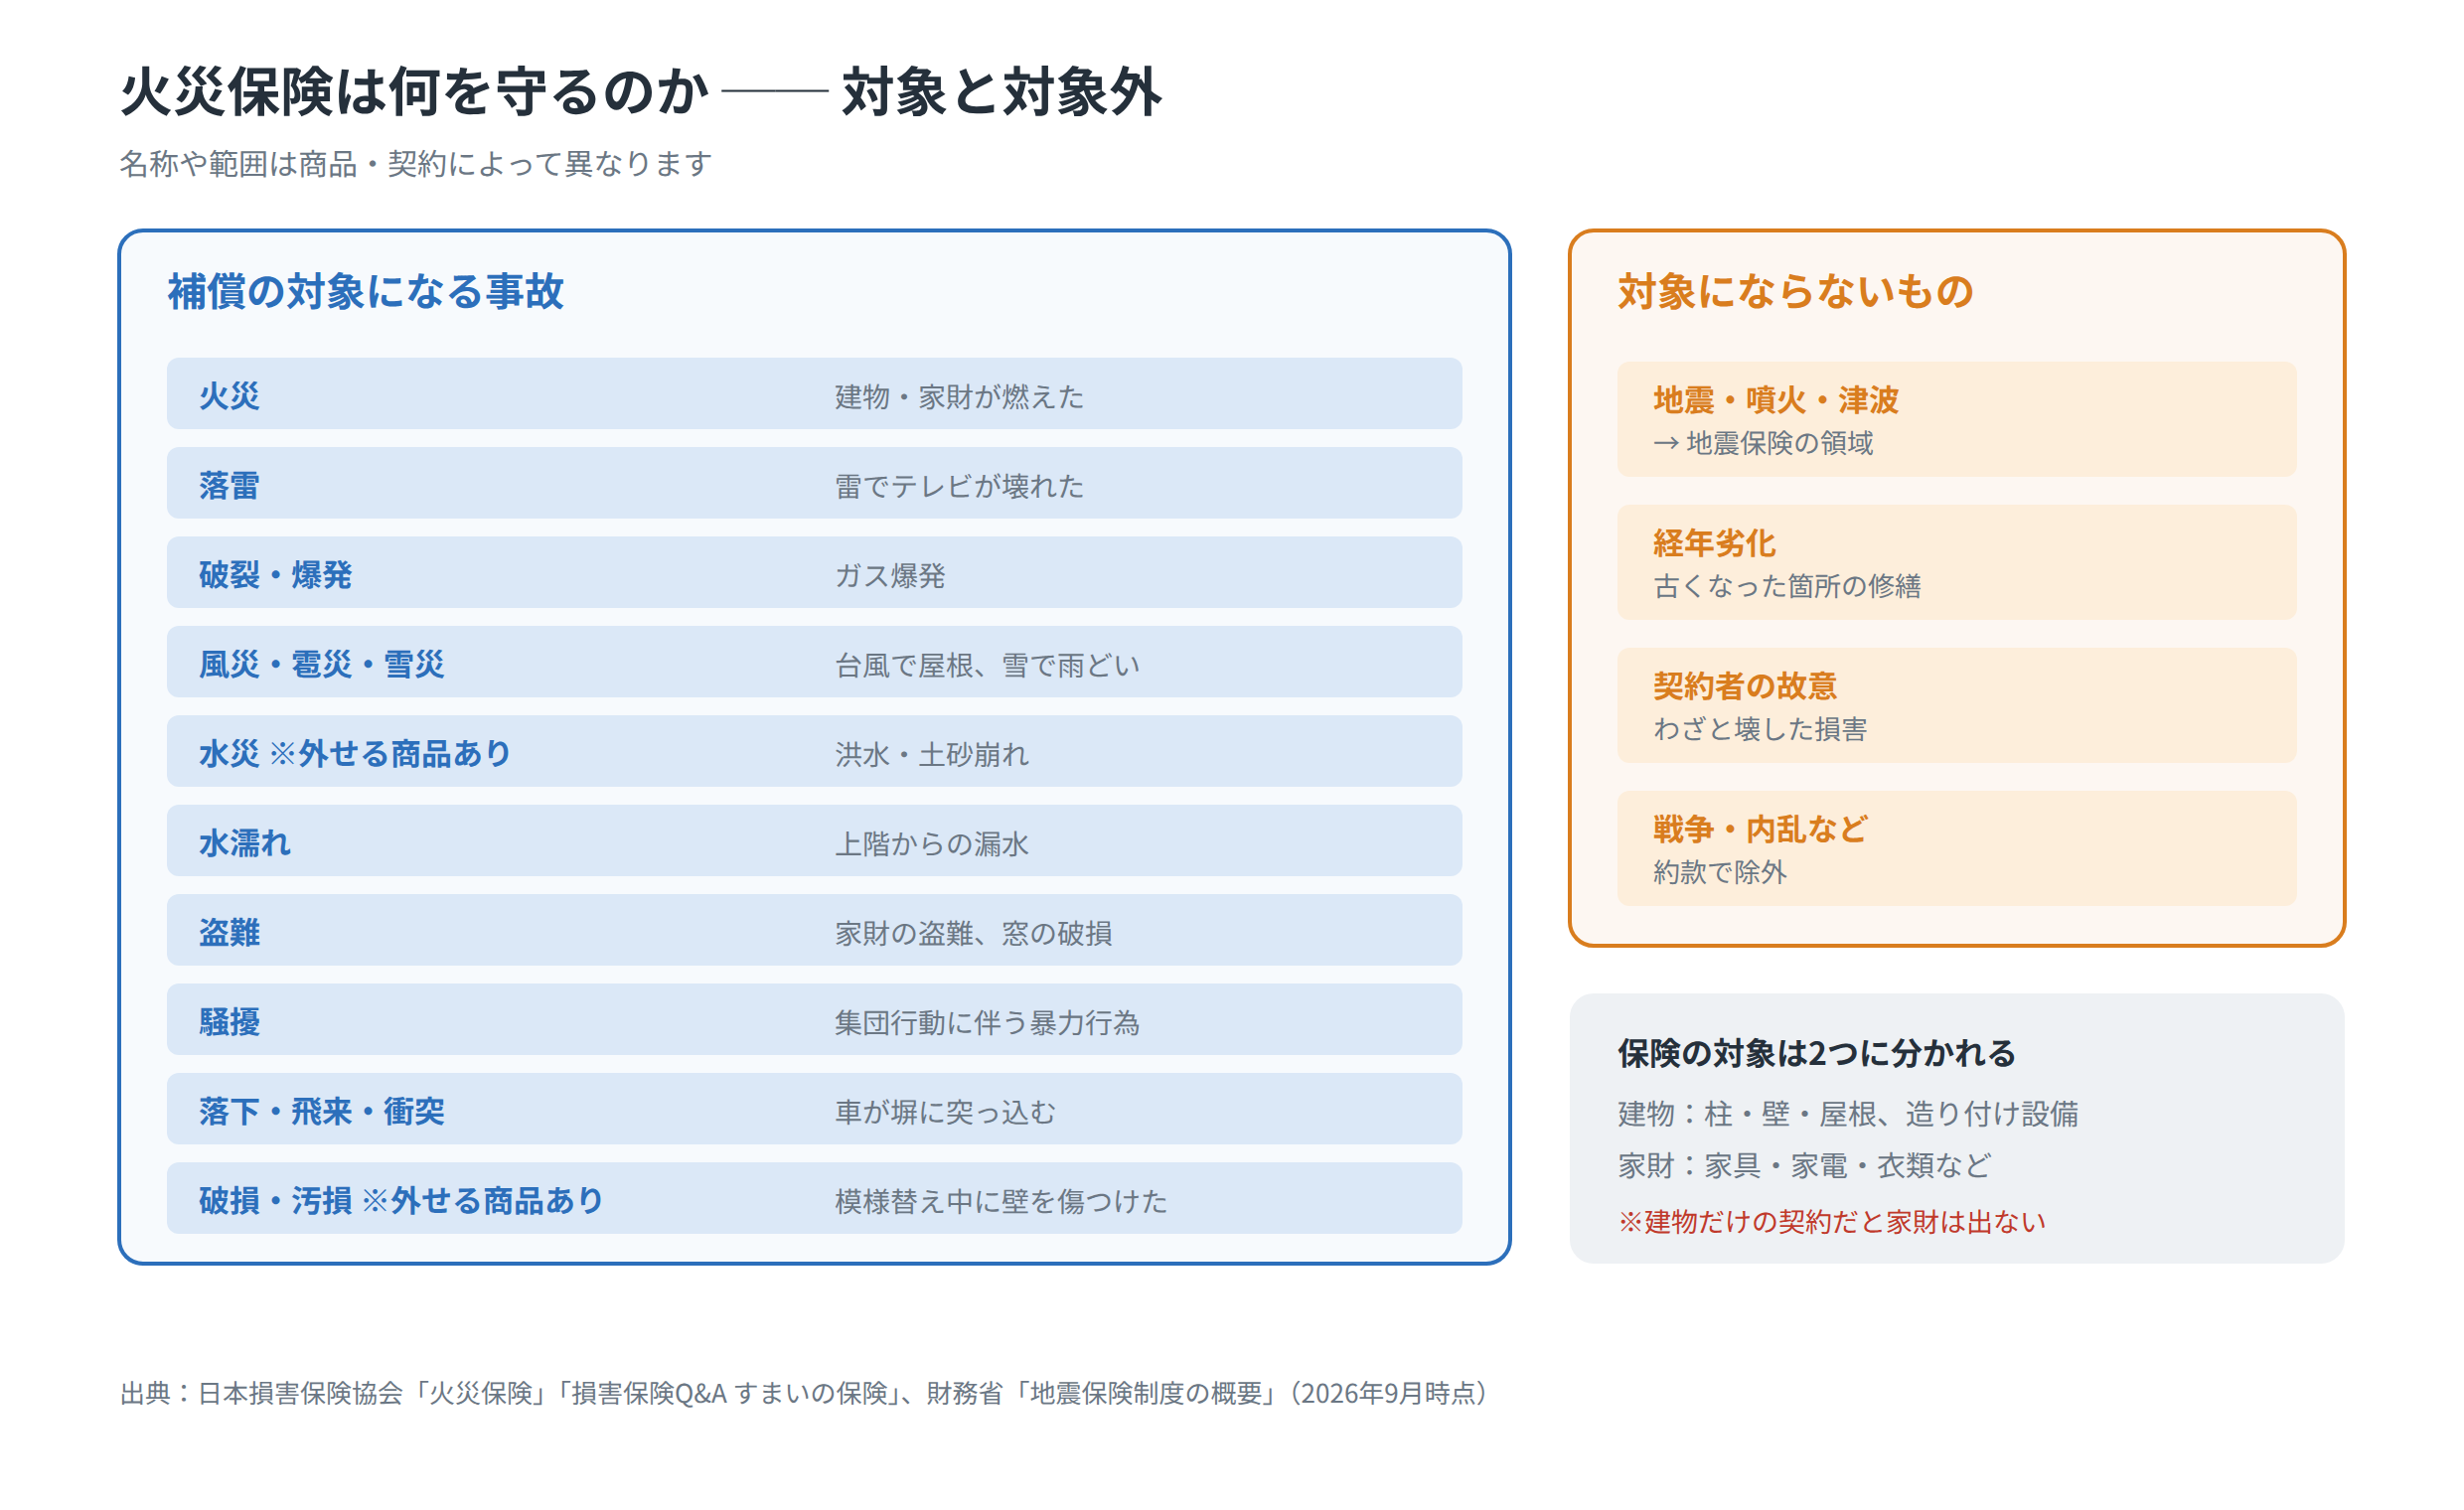
日本損害保険協会は、住まいの保険が対象とする事故として次のものを挙げています。用語だけ見ると硬いのですが、中身は日常の出来事です。
補償内容に含まれる10の事故
- 火災/落雷/破裂・爆発 ─ 基本の3点。ガス爆発もここ
- 風災・雹災・雪災 ─ 台風で屋根が飛ぶ、雪の重みで雨どいが折れる
- 水災 ─ 台風や豪雨による洪水、土砂崩れ
- 水濡れ ─ 上の階からの漏水、給排水設備の事故
- 盗難 ─ 盗まれた家財、壊された窓や鍵
- 騒擾(そうじょう) ─ 集団行動に伴う暴力行為による損害
- 物体の落下・飛来・衝突 ─ 車が塀に突っ込む、飛来物で窓が割れる
- 破損・汚損 ─ 模様替え中に壁を傷つけた、といった不測かつ突発的な事故
ただし、どこまでを付けるかは商品と契約によって変わります。水災や破損・汚損は外せる商品が多く、外せば保険料は下がります。ここが後で効いてきます。破損・汚損を外していいかどうかの判断材料はこちらで整理しています。
保険の対象は「建物」と「家財」に分かれる
もうひとつの軸が、何にかける保険なのかという点です。日本損害保険協会は、建物と家財は分けて契約すると説明しています。
建物は柱・壁・屋根、それに造り付けの設備です。家財は家具、家電、衣類などです。建物だけの契約なら、火事で家具が全部燃えても家財の保険金は出ません。分譲マンションを買ったときに建物だけで契約している、というケースは珍しくありません。
高額な貴金属や美術品には、あらかじめ申告が必要な場合もあります。申告がないと支払われないことがある、と協会も注意を促しています。
火災保険の補償内容から外れるもの
対象を知るのと同じくらい、外れるものを知っておくと判断が早くなります。
地震・噴火・津波は別の制度
財務省は、地震を原因とする火災による損害や、地震で延焼・拡大した損害は火災保険では補償されないと明記しています。カバーするのは地震保険です。ここが最大の落とし穴です。
地震保険は単独では入れず、火災保険に付帯する形でのみ契約できます。保険金額は火災保険の30%〜50%の範囲で決め、建物5,000万円・家財1,000万円が上限です。1回の地震での総支払限度額は12兆円と定められ、政府が再保険を引き受ける仕組みになっています。
この「30〜50%」という設計を、物足りないと感じる人もいるでしょう。地震保険は生活の再建を支える制度であって、建て直し費用の全額を賄う設計ではない、という前提です。
経年劣化や故意による損害
時間の経過で傷んだ部分、いわゆる経年劣化は対象外です。契約者の故意による損害も同じ扱いです。「古くなった屋根を保険で直す」という使い方はできません。
ここは修理業者とのトラブルが起きやすい領域でもあります。「保険で直せます」という勧誘には、慎重に対応してください。
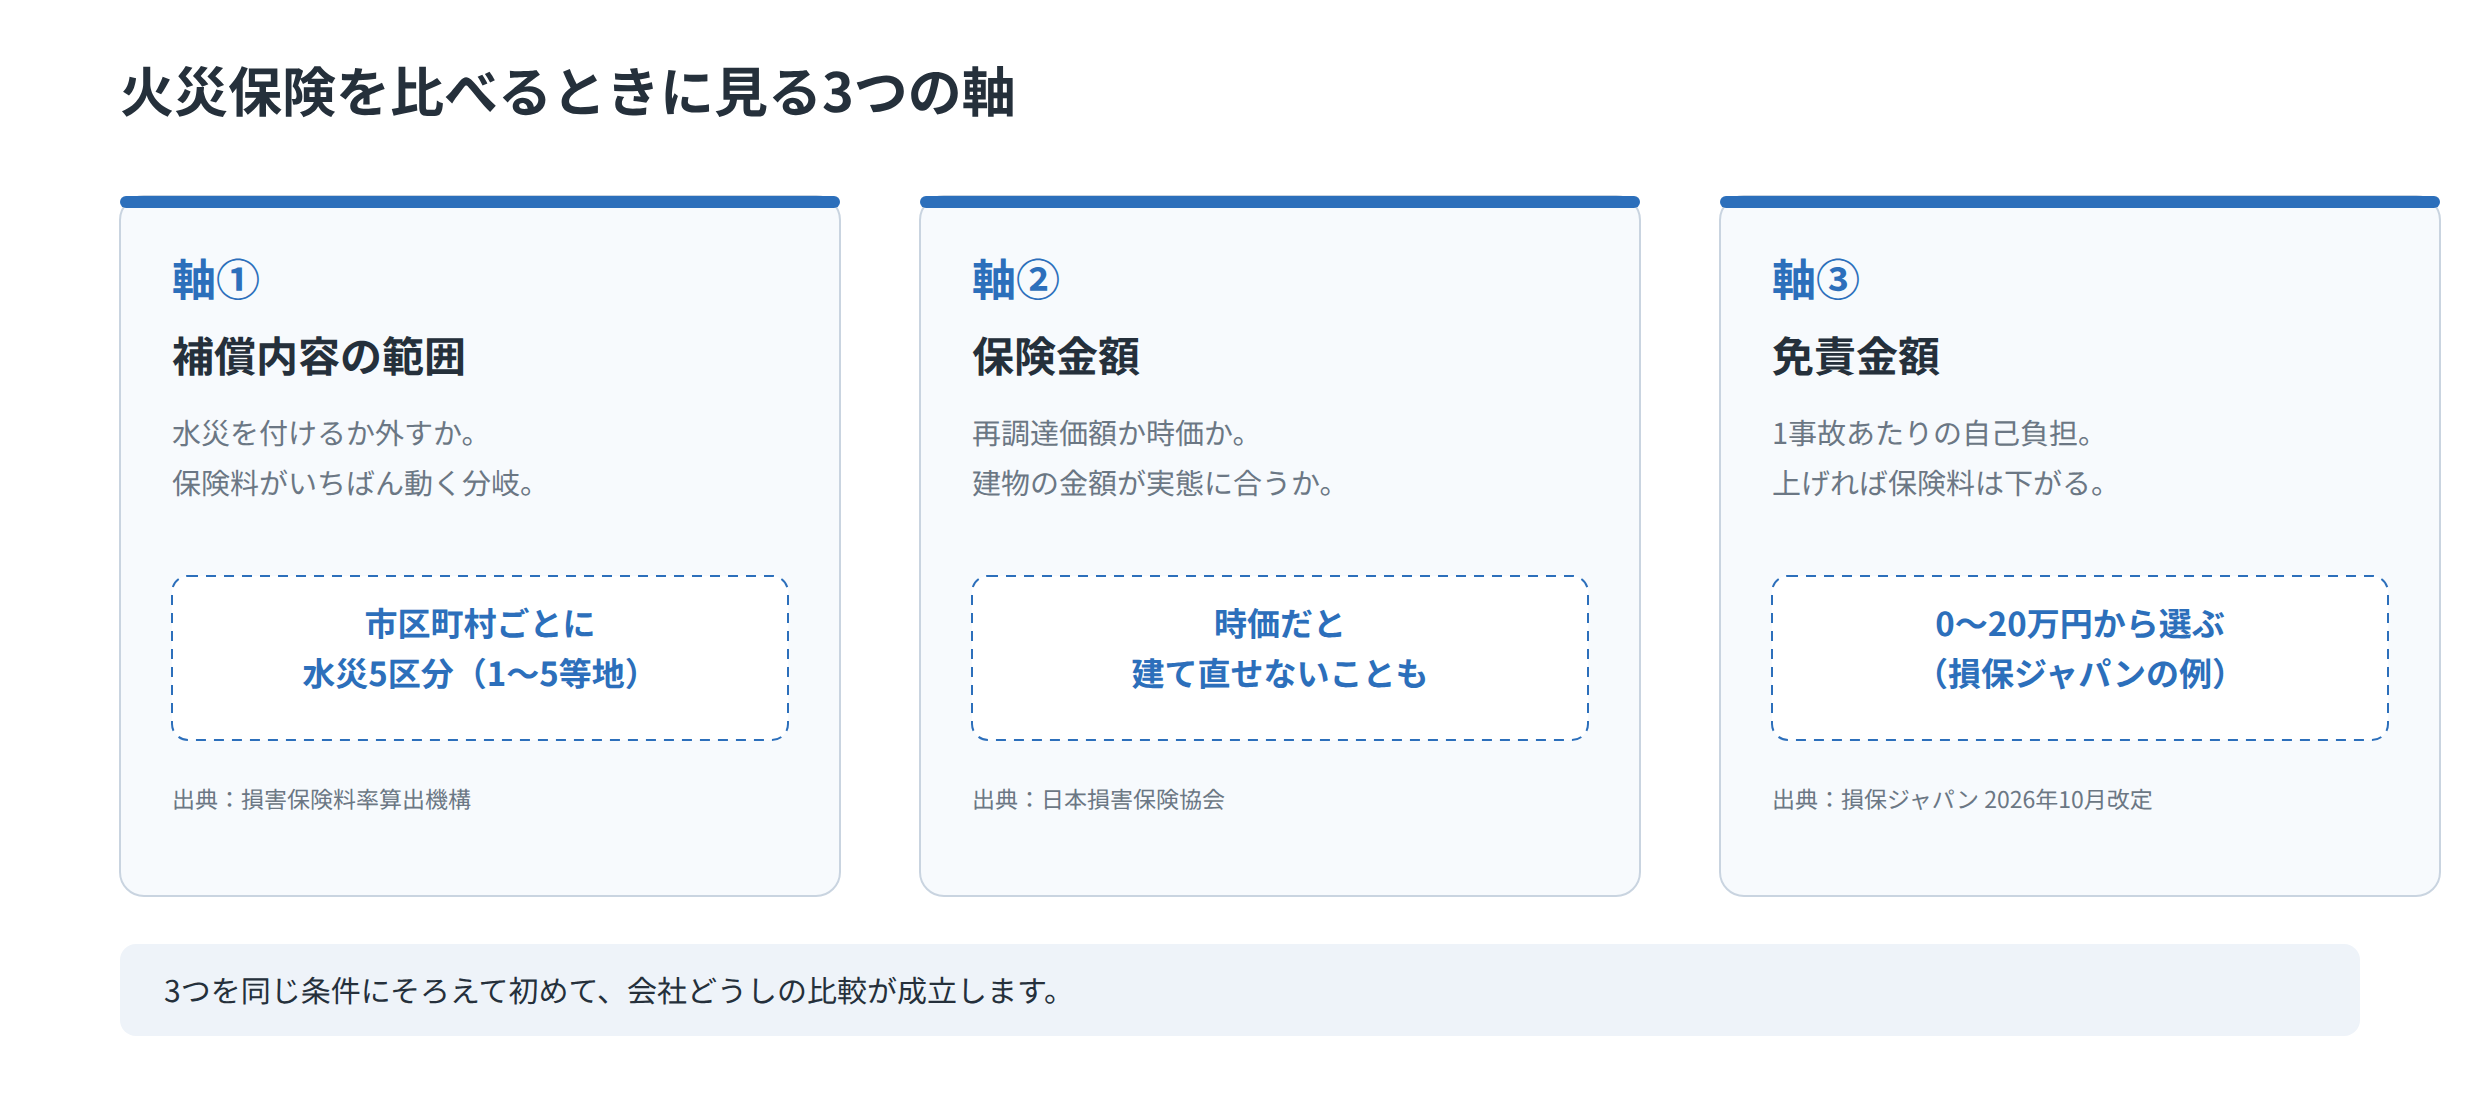
比較で見るべき3つの軸
商品を並べても、パンフレットの体裁が違って比べにくくなります。見る場所を3つに絞ると整理できます。
① 補償内容の範囲 ─ 最大の分岐は水災
付ける・付けないで保険料が大きく動くのが水災です。損害保険料率算出機構は、市区町村別の水災補償付帯率を公表しています。自分の地域でどれくらいの人が付けているかは、判断材料のひとつになります。
2024年10月以降、水災料率は市区町村ごとに1等地から5等地までの5区分に分かれました。等地が低い=水災が起きないという意味ではありません。相対的にリスクが低いという意味です。ハザードマップとあわせて見てください。水災補償を外していいかどうかの判断材料はこちらで整理しています。
② 保険金額 ─ 再調達価額か時価か
いくらまで出るのかを決めるのが保険金額です。設定の考え方は2つあります。
- 再調達価額(新価):同等のものを新たに建築・購入するのに必要な金額
- 時価:再調達価額から使用による消耗分を差し引いた金額
時価で契約すると、全焼しても同じ家は建てられません。日本損害保険協会も、時価契約では契約金額を時価いっぱいに設定しておくのが基本だとしています。建築費が上がっている局面なら、評価額が実態に追いついているかを確認しておく価値があります。
③ 免責金額 ─ 自己負担をいくらにするか
事故のたびに自分で負担する金額が免責金額です。高く設定すれば保険料は下がり、小さな事故では保険金が出なくなります。両者はトレードオフの関係にあります。選べる金額や、0円を選んでも残る自己負担は火災保険の免責金額の記事で整理しています。
選択肢は商品によって違います。損保ジャパンは2026年10月の改定で、従来の0円・1万円・3万円・5万円・10万円に加えて20万円を追加すると案内しました。選べる幅そのものが広がる方向にあります。
保険料が変わる要素
同じ補償でも、保険料は建物の条件で変わります。とくに効くのが構造です。
| 構造級別 | 該当する建物 | 保険料の傾向 |
|---|---|---|
| M構造 | 鉄筋コンクリート造のマンションなど | 低い |
| T構造 | M構造以外の鉄骨造、耐火建築物などの非木造 | 中くらい |
| H構造 | 木造建築、耐火性能のない建物 | 高い |
出典:ソニー損保 公式サイト(構造の耐火性能が低いほど保険料は高くなる傾向)
このほか、所在地、建物の建築年月、保険期間、免責金額、各種割引も保険料に影響します。構造級別は証券に書いてあるので、まずそこを見てください。見積もりを取り直すときに聞かれる項目です。
よくある質問
水災は付けたほうがいいのでしょうか?
答え立地で変わります。浸水想定と居住フロアの2点が分かれ目です。
お住まいの立地によって答えが変わります。ハザードマップの浸水想定、建物が何階建てか、居住フロアはどこか。この3点で見え方が変わります。損害保険料率算出機構が公表している市区町村別の水災補償付帯率も参考になります。
賃貸でも火災保険は必要ですか?
答え必要です。ただし対象は家財と借家人賠償で、建物は大家さんの契約です。
賃貸の場合、契約するのは家財の補償と、大家さんへの賠償に備える借家人賠償責任の部分です。建物そのものは大家さんが契約します。契約条件は物件により異なるため、賃貸借契約書をご確認ください。
破損・汚損はどこまで対象になりますか?
答え不測かつ突発的な事故までです。経年劣化は含まれません。
不測かつ突発的な事故が対象で、経年劣化は含まれません。加えて、対象となる品目が商品改定で変わることもあります。ソニー損保は2026年10月から、この特約でテレビやデスクトップ型パソコンなどを対象外にすると案内しました。
まとめ
- 火災保険の補償内容は火事だけでなく、風・雪・水・盗難・破損まで広がる
- 地震・噴火・津波は対象外。地震保険は火災保険に付帯する形でのみ契約できる
- 比べるときの軸は、補償範囲・保険金額・免責金額の3つ
用語を全部覚える必要はありません。証券を開いて、水災に丸が付いているか、建物の保険金額はいくらか、この2つだけ見てください。それだけで、いまの契約が自分の家に合っているかの見当がつきます。
保険の全体像から確認したい方は火災保険の仕組みと6つの基本を、更新を控えている方は2026年10月の改定と満期前の確認もあわせてどうぞ。
あわせて読みたい
- 火災保険の相場は存在しない?保険料を決める5つの要素 ── 見積もりの前に揃える6項目つき
- 地震保険の付帯率は70.8%へ|火災保険だけでは足りない理由 ── 付帯を判断する5つの材料
参考にした公的・公式情報
補償の範囲・保険金額
地震保険制度
料率・統計・各社リリース
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
補償内容の範囲・名称・条件は、商品および契約によって異なる点にご留意ください。記載内容は2026年9月時点の公表情報にもとづきます。個別の契約内容は、各保険会社の公式資料または代理店にてご確認ください。
コメントを残す