更新の案内が届いて、去年より高い数字に手が止まった経験はありませんか。
2026年10月、一部の損害保険会社が火災保険の値上げを含む商品改定を予定しています。ただし全社が横並びで上がるわけではありません。会社ごとに発表の状況が違うためです。
この記事では、公式リリースで確認できた事実だけを並べました。そのうえで、満期を迎える前にやっておきたい確認を3つに絞ります。本稿は2026年9月時点の情報です。
この記事でわかること
- 2026年10月の改定を公表している会社と、その中身
- 「参考純率の改定」と「各社の料率改定」の違い
- 満期日を迎える前に確認しておきたい3つのポイント
火災保険の値上げは2026年10月に起きるのか
検索すると「過去最大級の値上げ」といった見出しが並びます。しかし、その多くは根拠となる数字の出どころが曖昧です。ここでは一次情報から確認していきます。
公表されている2026年10月の改定
損保ジャパンは、個人用火災総合保険「THE すまいの保険」「THE 家財の保険」の改定を案内しています。対象は2026年10月1日以降に保険期間が始まる契約です。理由として同社が挙げたのは、物価上昇と建築費の増加でした。
改定幅は契約内容・建物の建築年月・構造などで異なるとされ、平均改定率の記載はありません。報道ベースでは個人向けで平均3%程度と伝えられました。とはいえ公式資料に平均値がない以上、自分の契約がどう動くかは見積もりで確かめるほかありません。
ソニー損保も、2026年10月1日以降を保険始期日とする契約について商品改定を公表しています。保険料水準の見直しに加え、補償の中身にも手が入ります。破損・汚損損害等補償特約では、テレビ、ディスプレイ、デスクトップ型および一体型パソコンとその付属品が対象外になります。一方で個人賠償責任補償特約は範囲が広がります。建物評価基準の改定もあわせて実施されます。
本稿執筆時点で公式に確認できたのは、この2社でした。他社の動きは各社のリリースでご確認ください。
「参考純率の改定」とは別の話です
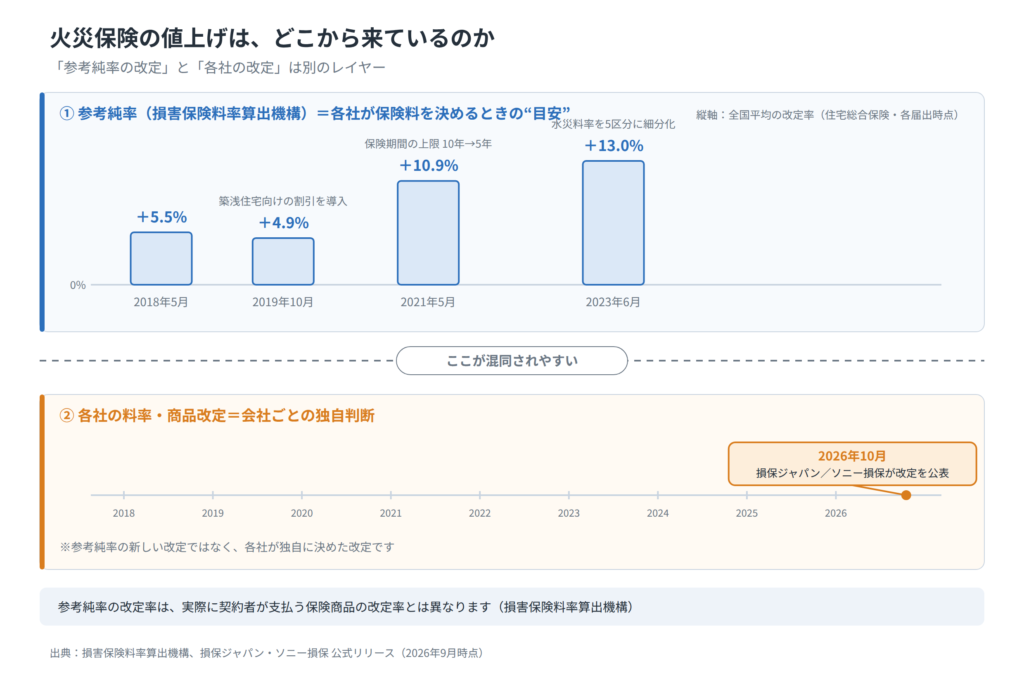
ここは混同されやすいところです。参考純率とは、損害保険料率算出機構が算出する純保険料率のことです。各社が保険料を決めるときの目安であり、使用義務のない参考数値にすぎません。
直近の届出は2023年6月でした。住宅総合保険の参考純率を全国平均13.0%引き上げる内容でした。つまり2026年10月の改定は、参考純率の新しい改定ではなく、各社が独自の判断で行うものです。この区別を押さえておくと、ネット上の情報に振り回されずに済みます。
なぜ火災保険の値上げが2026年も止まらないのか
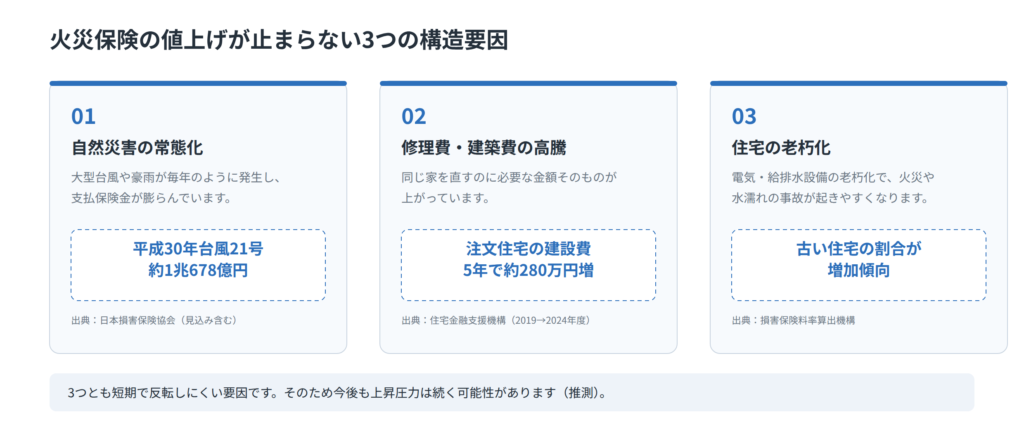
背景には3つの構造要因があります。どれも一年で解消する性質のものではありません。
自然災害の支払いが重い
日本損害保険協会の調査によると、平成30年台風21号の支払保険金は約1兆678億円(見込み含む)。同じ2018年度には、台風24号で約3,061億円、7月豪雨で約1,956億円が支払われました。大規模な台風や豪雨が相次いだ点は、損害保険料率算出機構も改定の背景に挙げています。
同じ家を直すのに必要な金額が上がった
住宅金融支援機構のフラット35利用者調査で確認できます。注文住宅の建設費(全国平均)は、2019年度が3,651.5万円、2024年度が3,932.1万円でした。5年で約280万円ふえた計算です。修理費や資材費が上がれば、支払われる保険金も増えます。保険料はその後を追いかけます。
住宅の老朽化
築年数が古い住宅では、電気設備や給排水設備の老朽化が進みます。その分、火災・水濡れのリスクや、台風・大雪による損壊のリスクも高くなります。損害保険料率算出機構はそう説明しています。加えて、古い住宅の割合そのものも増加傾向にあります。
3つとも短期で反転しにくい要因です。そのため今後も上昇圧力は続く可能性がある、と考えられます(これは推測)。
参考純率はこの8年でどう動いたか
損害保険料率算出機構の届出を並べると、上昇が続いてきた流れが見えてきます。
| 届出時期 | 全国平均の改定率 | あわせて行われた主な変更 |
|---|---|---|
| 2018年5月 | +5.5% | - |
| 2019年10月 | +4.9% | 築浅住宅向けの割引を導入 |
| 2021年5月 | +10.9% | 保険期間の上限を最長10年から最長5年へ短縮 |
| 2023年6月 | +13.0% | 水災料率を5区分に細分化 |
出典:損害保険料率算出機構(住宅総合保険の参考純率/各届出時点)
ただし、これらを足して「累計◯%上がった」と語るのは正確ではありません。参考純率の改定率は実際の保険商品の改定率と異なります。機構自身がそう明記しています。方向感を掴むための材料として見てください。
もうひとつ見落とされがちなのが、2021年の届出に含まれた保険期間の短縮です。長期契約で保険料を固定できる年数が減りました。
満期前に確認すべき3つのこと
ここからが本題です。値上げのニュースを見て動くより先に、手元の契約を点検するほうが早く効きます。
① 満期日と保険期間
最初に見るのは満期日です。長期契約なら、満期日までは契約時の保険料が維持されます。適用対象は「改定日以降を保険始期とする契約」です。損保ジャパンもソニー損保も、そう案内しています。
つまり、更新のタイミングが2026年10月をまたぐかどうかが分かれ目になります。満期日が分からないときの探し先は4つあります。
満期日はここを見る
- 保険証券(保険期間の欄)
- 各社のマイページや会員サイト
- 住宅ローン契約時に受け取った書類一式
- 担当の代理店
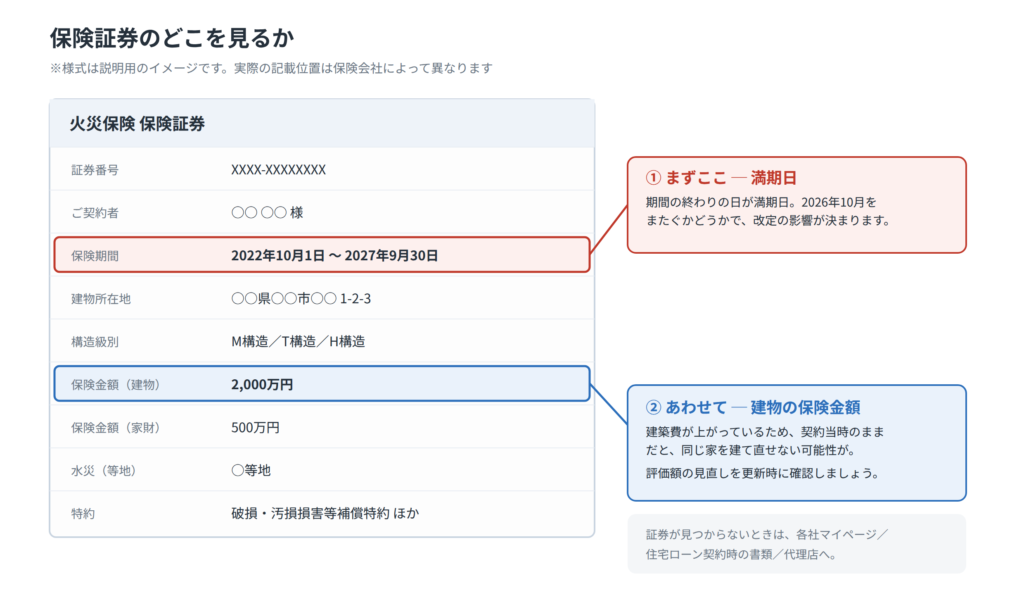
保険証券を手元に用意するところから始めてください。
② 補償内容と建物の評価額
続いて中身の点検です。2024年10月以降、水災料率は市区町村ごとに1等地から5等地までの5区分に分かれました。自分の住まいがどの等地か、把握している人は多くありません。
より深刻なのは建物の評価額のほうかもしれません。建築費が上がっているのに保険金額が契約当時のままという場合があります。その状態では、全焼したときに同じ家を建て直せない可能性があります。値上げより家計への影響が大きい論点です。ソニー損保が建物評価基準の改定を案内しているのも、この文脈です。
特約の条件が更新時に変わる場合もあります。補償の範囲は商品・契約によって異なります。更新案内の「変更点」欄を読み飛ばさないでください。基本的な補償の種類から整理したい方は、火災保険の補償内容と比較の基本もあわせてどうぞ。
③ 長期契約でロックするかどうか
保険期間は最長5年。一括払いなら長期係数が適用され、年ごとに更新するより総支払額が抑えられる傾向にあります。改定前に始期を迎える契約は現行の料率で計算されるため、時期によっては選択肢に入るでしょう。
とはいえ、駆け込みが常に有利とは限りません。一括払いにはまとまった手元資金が要ります。途中で建て替えや売却をする予定があるなら、判断は慎重にしてください。解約時の返戻金も、単純な日割りではなく未経過係数を使って計算されます(損保ジャパンの例)。
状況別・次にやること
| あなたの状況 | まずやること |
|---|---|
| 満期が2026年10月より前 | 現行の料率のうちに長期契約へ切り替えられるか、見積もりで比較 |
| 満期が2026年10月より後 | 更新案内を待たず、補償内容と建物評価額を先に点検 |
| 更新日が分からない | 保険証券、マイページ、ローン契約時の書類の順に探す |
| 住宅を買ったばかり | 不動産会社経由で入った契約の中身を、自分の目で読み直す |
よくある質問
2026年10月に全社が値上げするのですか?
答えいいえ。改定を公表しているのは一部の会社です。
本稿執筆時点で2026年10月改定を公式に案内しているのは、一部の会社にとどまります。改定の有無も幅も会社ごとに違うため、ご契約先の公式発表をご確認ください。補償範囲が狭まる改定については別の記事で扱っています。
値上げ前に解約して入り直すべきでしょうか?
答え一概には言えません。返戻額と補償の空白を先に確認してください。
長期一括払いを途中で解約すると、返戻金は未経過係数に基づいて計算されます。補償が途切れる期間が生じないか、手続きの順序にも注意が要ります。判断の前に、いまの契約の返戻額を保険会社か代理店に確認してみてください。
地震保険も一緒に上がりますか?
答え別枠です。地震保険は火災保険とは料率の仕組みが違います。
地震保険は政府と保険会社が共同で運営する制度です。料率の枠組みが火災保険とは別です。基準料率の直近の届出は2021年6月でした。火災保険の改定とは切り分けて確認するほうが確実です。
まとめ
- 2026年10月の改定は、いまのところ一部の会社が公表しているもの。全社一律ではありません
- 参考純率の改定と各社の料率改定は別物。混同した情報が多く出回っています
- 値上げそのものより、建物の評価額が実態に合っているかのほうが影響は大きい
いちばんのリスクは、満期日を把握していないことです。今日やることは1つで足ります。保険証券を出して、満期日の欄を見てください。それだけで、次に検討すべきことが決まります。契約全体の見方を確認したい方は、火災保険の仕組みと6つの基本から読み進めてみてください。
あわせて読みたい
- 火災保険の相場は存在しない?保険料を決める5つの要素 ── 見積もりの前に揃える6項目つき
- 地震保険の付帯率は70.8%へ|火災保険だけでは足りない理由 ── 付帯を判断する5つの材料
参考にした公的・公式情報
参考純率・地震保険料率(損害保険料率算出機構)
各社の公式リリース
統計・調査
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
記載内容は2026年9月時点の公表情報にもとづきます。最新の改定内容および個別の契約内容は、各保険会社の公式発表または代理店にてご確認ください。
コメントを残す