住宅ローンを組むときに言われるまま入って、証券は引き出しの奥にしまったままになっていませんか。火災保険が結局どういう保険なのか、説明できる人は多くありません。
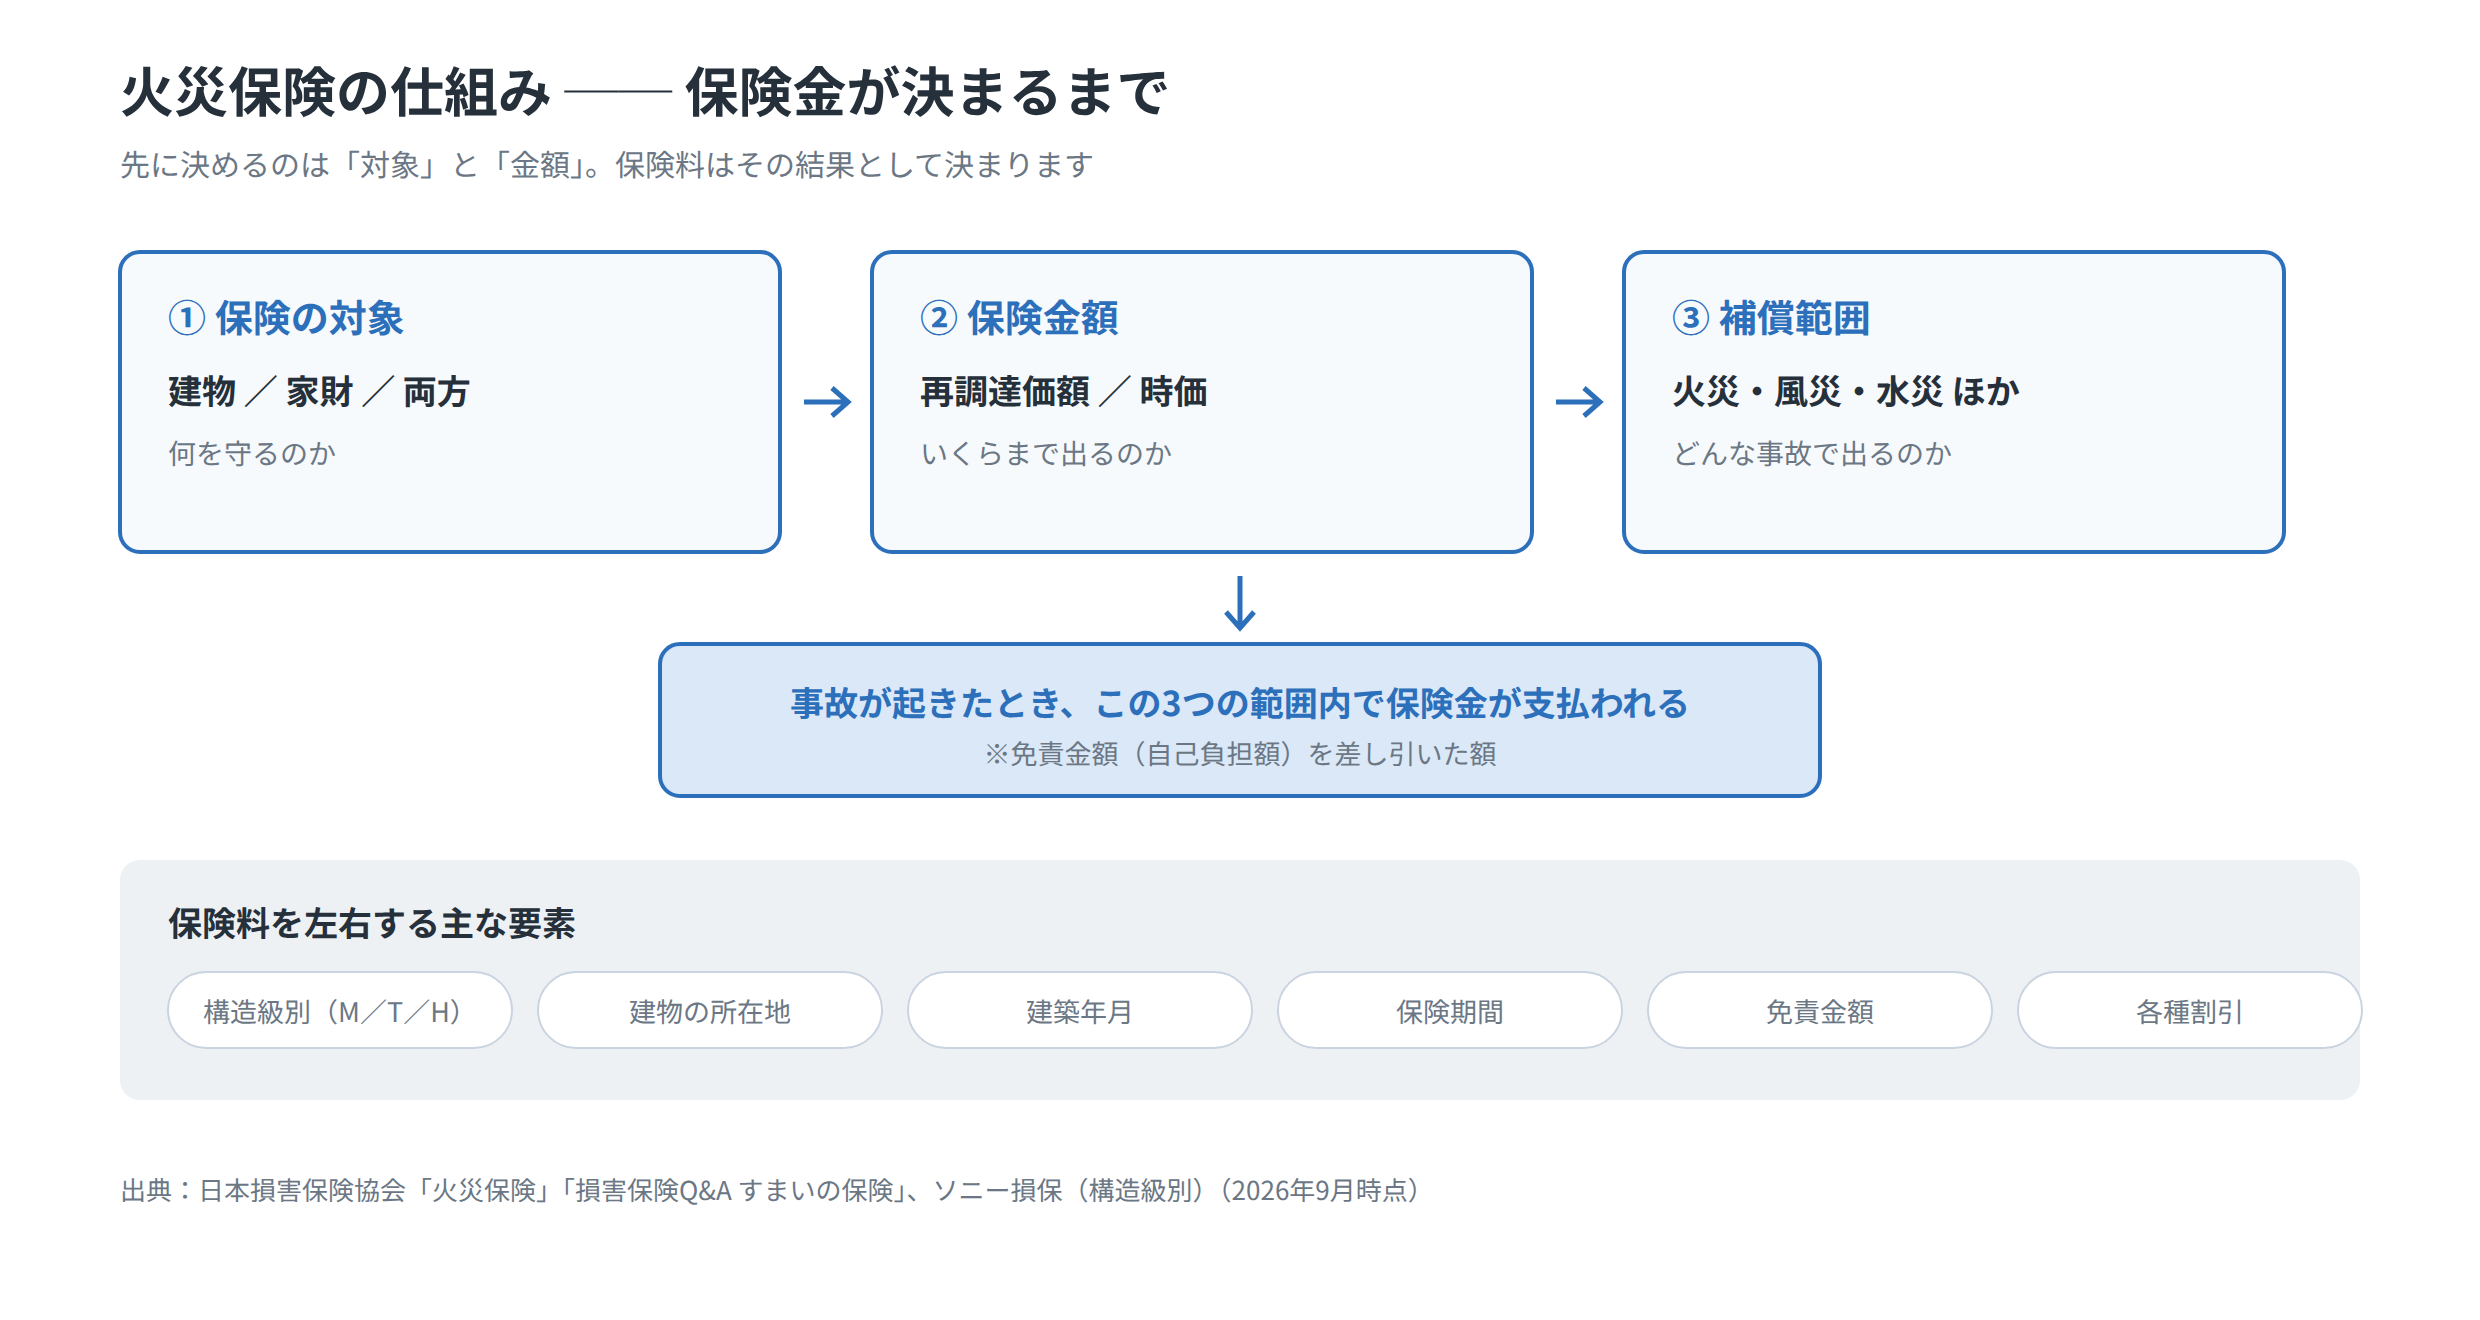
火災保険の仕組みは、突き詰めると「何に、いくらまで、どんな事故で払われるか」という3点です。ここさえ掴めば、証券も見積もりも読めるようになります。
この記事では、公的資料をもとに全体像を組み立てます。隣家からのもらい火は請求できるのか、といった誤解の多い論点も先に片づけます。本稿は2026年9月時点の情報です。
この記事でわかること
- 火災保険の仕組みを決める「対象」と「保険金額」の考え方
- もらい火で賠償を請求できない理由(失火責任法)
- 加入・更新の前に押さえる6つの基本
火災保険の仕組みは「何に、いくらまで」で決まる
保険料の高い安いから入る人が多いのですが、順番が逆です。先に決めるのは、守る対象と金額のほうです。
保険の対象は建物と家財に分かれる
日本損害保険協会は、建物と家財は分けて契約すると説明しています。建物は柱・壁・屋根と造り付けの設備を指します。家財は家具、家電、衣類など、動かせるものです。
建物だけの契約なら、火事で家財が全部燃えても家財の保険金は出ません。ここを取り違えたまま何年も過ごしているケースは、決して珍しくありません。証券の「保険の対象」欄で確認できます。
賃貸なら話が変わります。建物は大家さんが契約するので、借りている側が備えるのは家財と、大家さんへの賠償にあたる部分です。持ち家か賃貸かで、そもそも入る中身が違ってきます。
保険金額は再調達価額で置くのが基本
いくらまで払われるかを決めるのが保険金額です。考え方は2つあります。
- 再調達価額(新価):同等のものを新たに建築・購入するのに必要な金額
- 時価:再調達価額から使用による消耗分を差し引いた金額
時価で契約していると、全焼しても同じ家は建てられません。協会も、時価契約なら契約金額を時価いっぱいに設定しておくのが基本だとしています。
誤解されやすい火災保険の仕組み ── もらい火
ここが最重要かもしれません。隣の家から火が燃え移っても、原則として隣人に賠償を請求できません。
根拠は「失火ノ責任ニ関スル法律」、いわゆる失火責任法です。条文はたった一文です。
つまり、失火の場合には民法709条の不法行為責任を適用しません。ただし失火した人に重大な過失があれば例外になります。
重大な過失とは、わずかの注意さえすれば結果を予見できたのに漫然と見過ごした、という著しい注意欠如の状態を指すとされています。ハードルは高く設定されています。自分の家は自分の保険で守るしかないのが、日本の制度ということになります。
なお、賃借人が借りている部屋を焼失させた場合は事情が別です。大家さんに対しては債務不履行責任を負うため、賠償請求が可能とされています。賃貸で借家人賠償責任の補償が求められるのは、この理由からです。
火災は年に何件起きているのか
「うちは大丈夫」と思いたくなる話ですが、統計は別の顔を見せます。
総務省消防庁の令和6年版消防白書によると、令和5年(2023年)の総出火件数は38,672件でした。1日あたり106件が発生した計算になります。このうち建物火災が54.2%を占めました。
| 出火原因 | 件数 | 全火災に占める割合 |
|---|---|---|
| たばこ | 3,498件 | 9.0% |
| たき火 | 3,473件 | - |
| こんろ | 2,838件 | 7.3% |
| 放火 | 2,495件 | 6.5%(疑いを含め10.6%) |
出典:総務省消防庁「令和6年版 消防白書」(令和5年の数値)
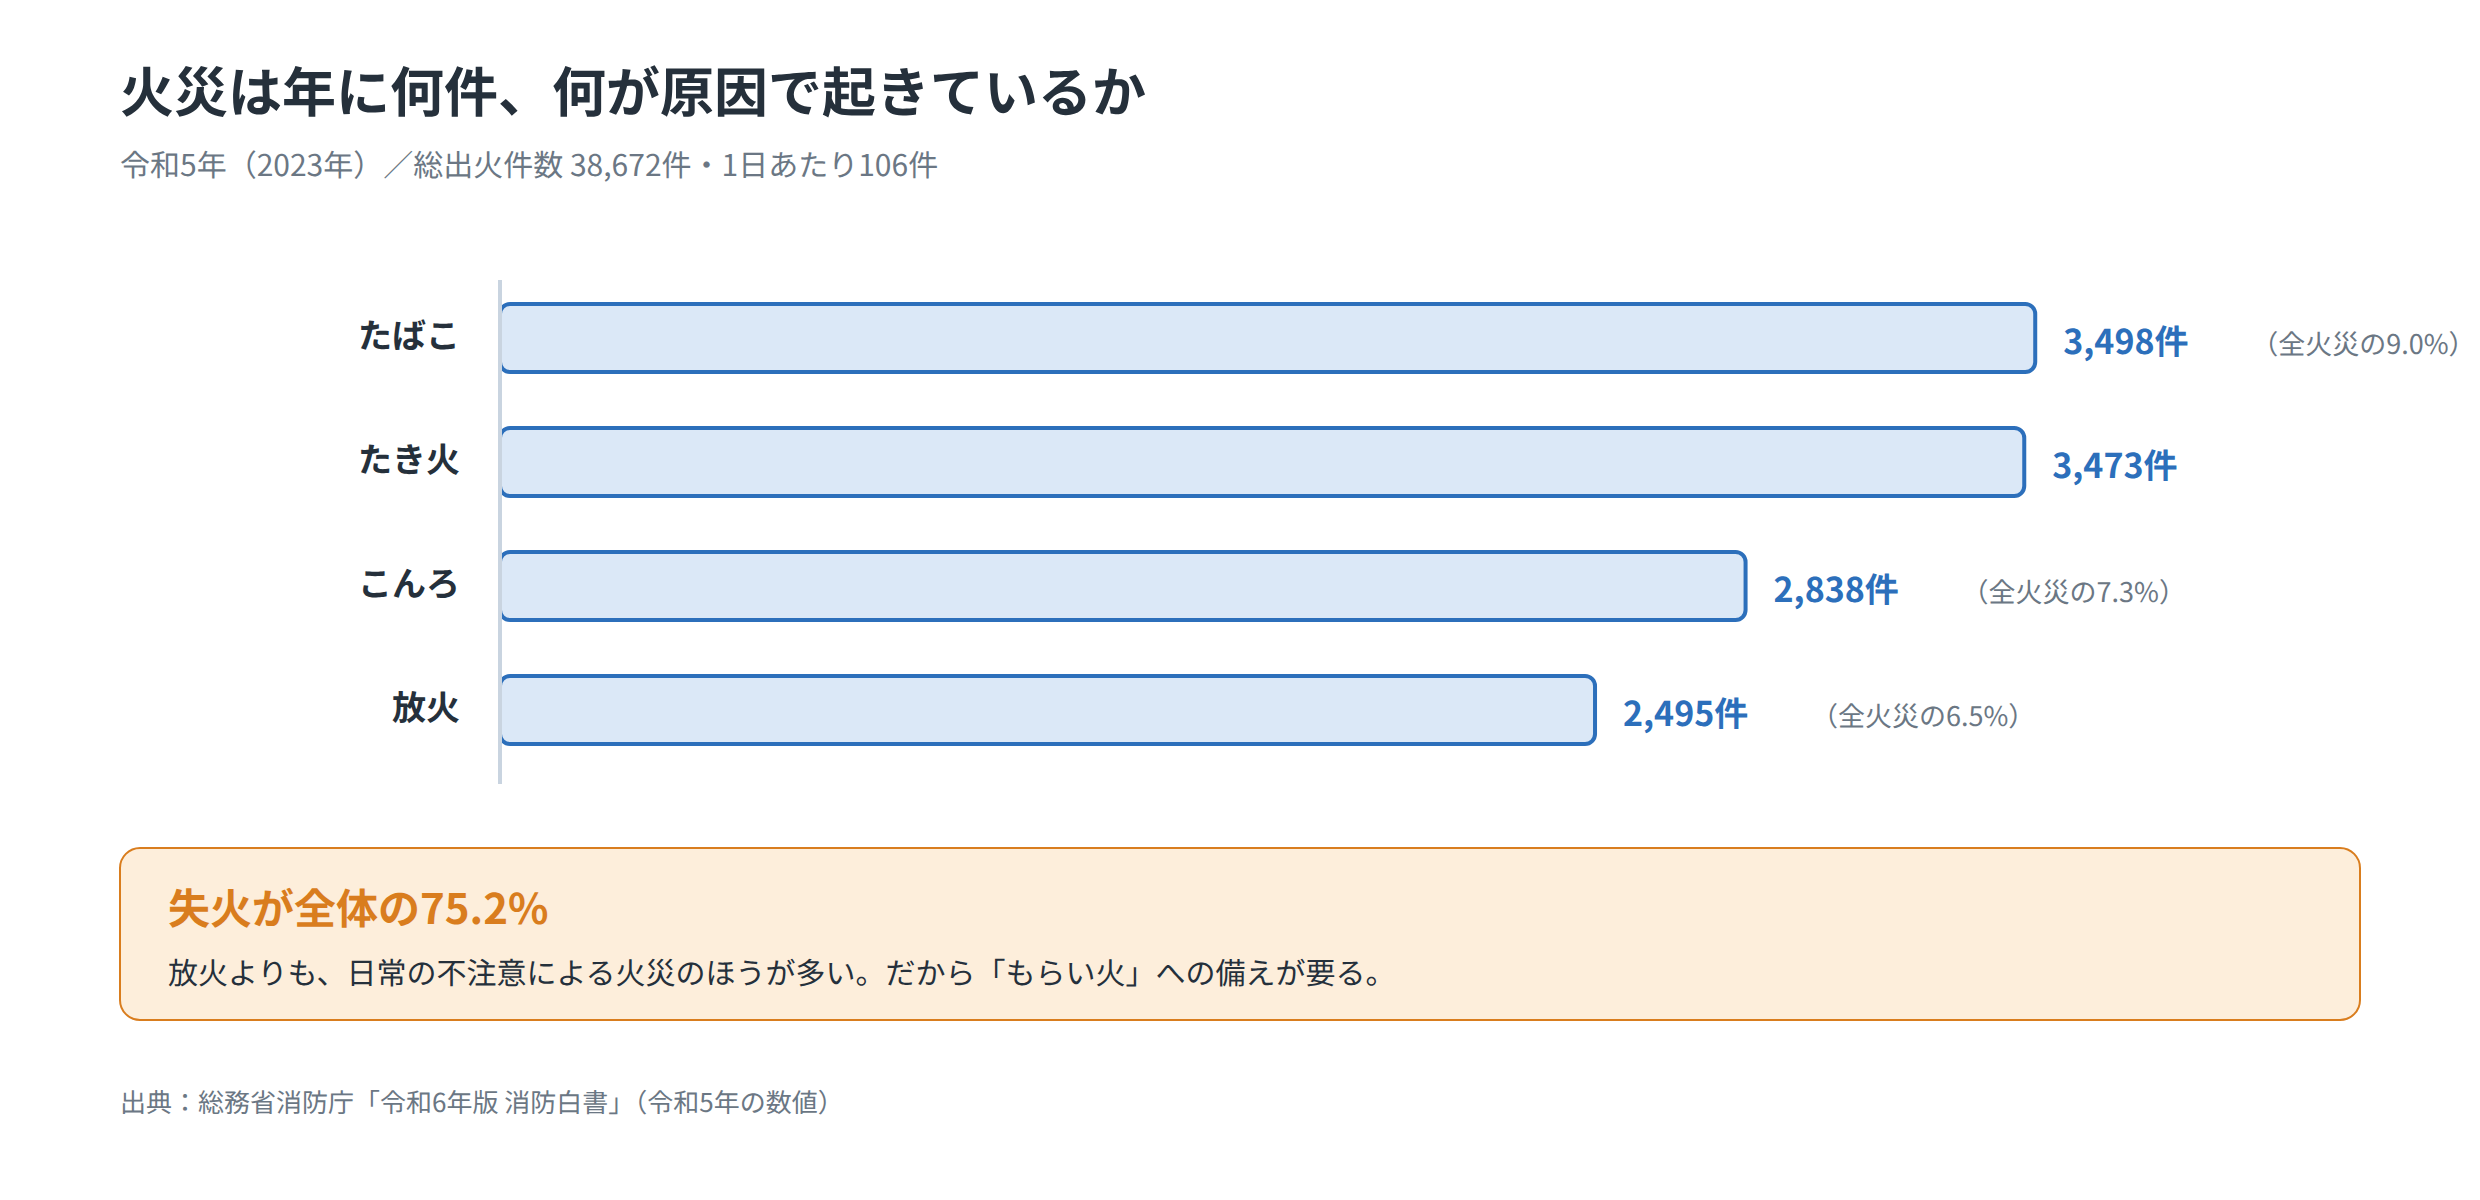
注目したいのは、失火が全体の75.2%を占める点です。放火より、日常の不注意のほうが圧倒的に多くなっています。前の項で触れた失火責任法の話が、ここでつながってきます。
建物火災が54.2%ということは、残りは林野や車両などの火災ということになります。住まいに関わる火災だけを取り出しても、単純計算で1日あたり57件前後という規模になります。
地震による損害は火災保険では出ない
財務省は、地震を原因とする火災による損害や、地震で延焼・拡大した損害は火災保険では補償されないと明記しています。備えるなら地震保険が必要です。
地震保険は単独では契約できず、火災保険に付帯する方式でのみ加入できます。保険金額は火災保険の30%〜50%の範囲で決め、建物5,000万円・家財1,000万円が上限です。1回の地震での総支払限度額は12兆円と定められ、政府が再保険を引き受けています。
この上限設計は、住まいを建て直す全額を賄うためのものではありません。生活を立て直すための制度、と理解しておくと判断がぶれずに済みます。
加入前に押さえる6つの基本
証券または見積書で、この6つを確認
- 対象:建物のみか、家財も付けているか
- 保険金額:再調達価額か時価か。建物の金額はいまの建築費に見合うか
- 補償範囲:水災、破損・汚損が付いているか
- 免責金額:1事故あたりの自己負担はいくらか
- 保険期間と満期日:いつまで現在の条件が続くのか
- 地震保険:付帯しているか、火災保険の何%で設定したか
この6つが言えれば、どの会社の見積もりでも同じ土俵で比べられます。逆にどれか1つでも空欄なら、そこが弱点になります。証券を出して、6つの欄を順に埋めてみてください。
ひとつ補足します。6つのうち、あとから変えにくいのは保険期間だけです。補償範囲も保険金額も免責金額も、更新のタイミングなら組み替えられます。満期日の把握が効いてくるのは、そのためです。
よくある質問
火災保険は何年契約できますか?
答え最長5年です。参考純率を適用できる期間の上限が2021年に短縮されました。
損害保険料率算出機構は2021年5月の届出で、参考純率を適用できる保険期間の上限を最長10年から最長5年へ短縮しました。自然災害リスクが将来大きく変化すると予想されるため、というのが理由です。実際に選べる期間は商品によって異なります。
地震保険だけ契約できますか?
答えできません。火災保険への付帯が前提です。
財務省が示すとおり、地震保険は火災保険に付帯する方式での契約となり、火災保険への加入が前提になります。すでに火災保険に入っている場合、途中から地震保険を付帯できるかは保険会社にご確認ください。
自分の火事で隣家を焼いてしまったら賠償責任を負いますか?
答え重過失がなければ負いません。失火責任法によるものです。
失火責任法により、重大な過失がなければ民法709条の賠償責任は負いません。ただし重過失があれば責任を問われます。また、賃貸物件で大家さんに対しては債務不履行責任が生じるとされており、この場合は事情が変わります。
まとめ
- 火災保険の仕組みは「対象・保険金額・補償範囲」の3点で決まる
- もらい火は原則として請求できない。自分の保険で備えるほかない
- 地震・噴火・津波は火災保険の外。地震保険は付帯方式でのみ契約できる
保険料から入ると、たいてい判断を誤ります。先に決めるのは守る対象と金額です。順番を変えるだけで、見積もりの読み方が変わってきます。
補償の種類を1つずつ見ていきたい方は火災保険の補償内容と比較の3つの軸へ、更新が近い方は2026年10月の改定と満期前の確認もあわせてどうぞ。
あわせて読みたい
- 火災保険の相場は存在しない?保険料を決める5つの要素 ── 見積もりの前に揃える6項目つき
- 地震保険の付帯率は70.8%へ|火災保険だけでは足りない理由 ── 付帯を判断する5つの材料
参考にした公的・公式情報
保険の基本・補償の範囲
法令・統計
制度・料率
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
補償の範囲・名称・条件は、商品および契約によって異なる点にご留意ください。記載内容は2026年9月時点の公表情報にもとづきます。法令の解釈や個別の事案については、専門家にご相談ください。
コメントを残す