※本記事はプロモーションを含みます。
「ハザードマップが白かったので、水災補償は外しました」。火災保険の見直しでよく聞く判断です。保険料は確かに下がりますし、川から離れた土地なら合理的にも思えます。
ただ、根拠になっている洪水ハザードマップは、水災リスクの全体を描いた地図ではありません。火災保険の水災はいらないと言い切れるのか。この記事では、外していい条件と、外したときに自己負担になる範囲を整理します。参照するのは損害保険料率算出機構・内閣府・国土交通省の公表資料です。
外すことも付けることも勧めません。判断の材料を並べます。
火災保険の水災補償で保険金が払われるのはどこからか
水災補償が何に対して払われるのかを先に押さえます。補償の全体像は火災保険の補償内容の記事にまとめています。
支払いの条件は主に3つ
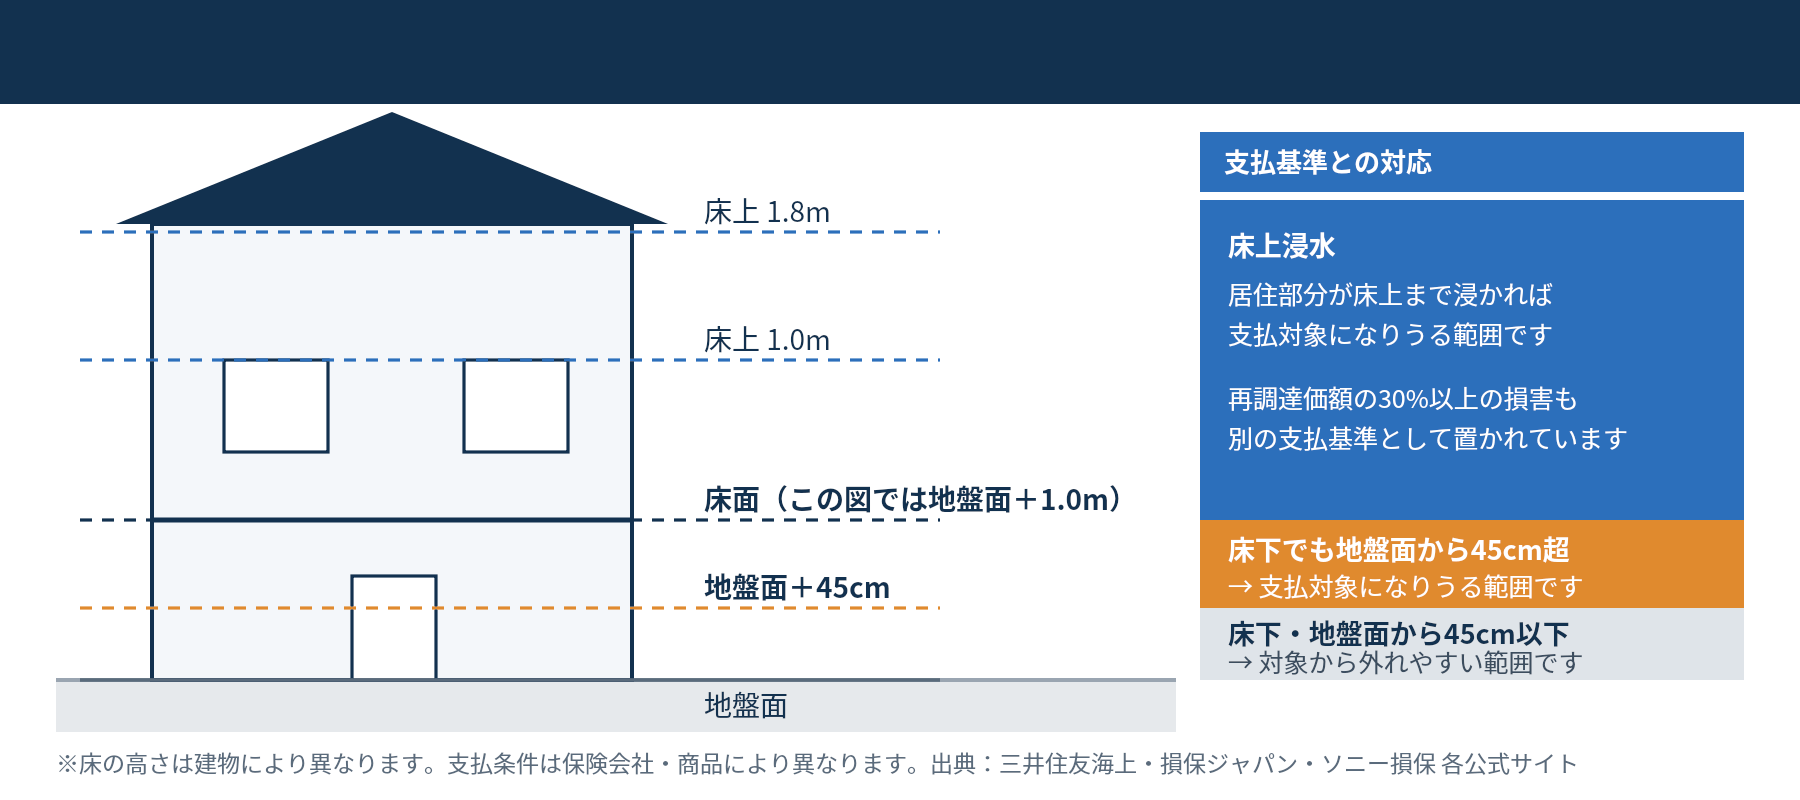
複数の保険会社が公式サイトで示している条件は、おおむね次の3つです。台風・豪雨などによる洪水、高潮、土砂崩れといった事故が原因であることが前提になります。
- 居住部分の床上浸水
- 地盤面より45cmを超える浸水
- 再調達価額の30%以上の損害
三井住友海上・損保ジャパン・ソニー損保の公式ページに、同じ水準の記載があります。ただし三井住友海上は「保険商品によってお支払いする条件が異なります」とも明記しています。
床下浸水は対象になりにくい
3つの条件を裏返すと、床下でとどまった浸水は支払対象から外れやすくなります。泥のかき出しや乾燥に費用がかかっても、保険金の対象にならない場合があります。
「火災保険の水災はいらない」と考える3つの理由を検証する
水災補償を外す判断には、よく使われる理由が3つあります。それぞれを公表資料と突き合わせます。
理由1:ハザードマップが白いから
もっとも多い根拠です。ただし損害保険料率算出機構の説明は違います。等地が見るのは外水氾濫だけではありません。内水氾濫や土砂災害も含めて評価するため、洪水ハザードマップなどとは必ずしも一致しない、という趣旨です。
同機構は、国土交通省の水害統計(2011〜2020年の合計)から内訳を作成しました。水害被害額のうち、外水氾濫が56.2%、それ以外が43.8%でした。被害額の4割強は、洪水ハザードマップが描いていない原因で起きています。
国土交通省のハザードマップポータルサイトでは、洪水以外のレイヤーも確認できます。内水氾濫・高潮・津波・土砂災害警戒区域が別に用意されています。洪水の1枚だけを見て白と判断していないか。ここが分かれ目です。
背景として、1時間降水量50mm以上の年間発生回数は約1.5倍に増えています。気象庁・文部科学省「日本の気候変動2025」による、1976〜1985年と2015〜2024年の平均の比較です。
理由2:マンションの高層階だから
同機構は、この点にも触れています。一定の高さがある建物でも、大雨による排水管の逆流などの被害が実際に起きている、という説明です。河川から離れた地域での土砂災害も例に挙げています。
もう一つ、マンションには契約主体の問題があります。共用部は管理組合の保険、専有部と家財はご自身の契約という切り分けです。共用部の設備が浸水したときの費用は、管理規約と管理組合の保険内容で扱いが変わります。
理由3:保険料を下げたいから
水災補償の付帯率は下がっています。損害保険料率算出機構のデータバンクでは、2024年度の全国計が61.8%です。対象は会員保険会社が報告した住宅物件で、共済や少額短期保険は含みません。
同機構は、水災料率を5区分に細分化した2023年6月の届出で、その背景にも触れています。保険料節減の目的で水災補償を外す人が増えている、という指摘です。それが将来の値上げにつながり、水災補償をつけられない人が出る可能性にも言及しています。保険料の動きは火災保険の値上げの記事で扱っています。
保険料を理由に外す判断を否定する材料ではありません。ただ、料率を算出する側がこの傾向を課題としている点は、押さえておく価値があります。
外す場合と付ける場合の差は、立地と建物によって変わります。一般論では決まりません。水災あり・なしの両方で条件を入れてみると、差額が実際の数字で見えます。
水災補償を外したとき、公的支援はどこまで届くのか
水災補償を外す判断は、被災時に公的支援と自己資金でまかなう選択でもあります。では、その公的支援はどこから始まるのでしょうか。
罹災証明書の判定は浸水深で決まる
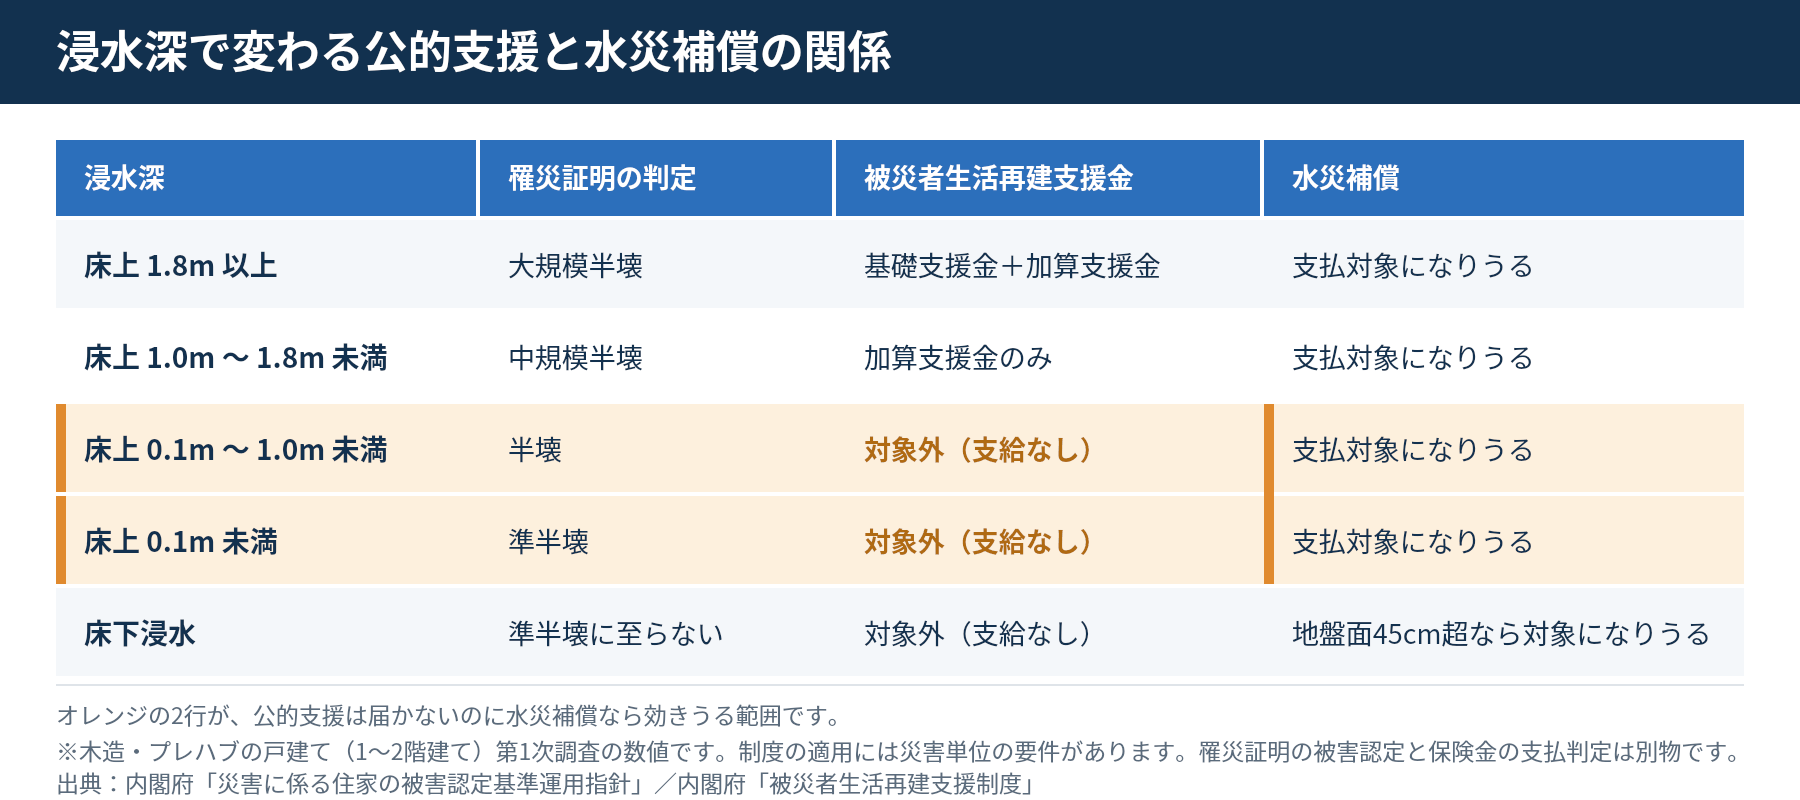
罹災証明書の判定基準は、内閣府「災害に係る住家の被害認定基準運用指針」が定めています。木造・プレハブの戸建て(1〜2階建て)、第1次調査の数値です。通常の浸水なら、判定は次のようになります。
| 浸水深 | 損害割合 | 判定 |
|---|---|---|
| 床上1.8m以上 | 40%以上50%未満 | 大規模半壊 |
| 床上1m以上1.8m未満 | 30%以上40%未満 | 中規模半壊 |
| 床上0.1m以上1m未満 | 20%以上30%未満 | 半壊 |
| 床上0.1m未満 | 10%以上20%未満 | 準半壊 |
| 床下浸水 | 10%未満 | 準半壊に至らない |
水流やがれきで外壁と建具が壊れた場合は、別の基準でより重く判定します。
支援金が出るのは中規模半壊から
支給額は内閣府が公表しています。基礎支援金は全壊で100万円、大規模半壊で50万円です。加算支援金は建設・購入で200万円、補修で100万円、賃借で50万円になります。全壊で建て直す合計は最大300万円です。
中規模半壊は加算支援金のみです。建設・購入100万円、補修50万円、賃借25万円になります。半壊・準半壊は支給の対象に入りません。世帯人数が1人なら、各支援金は4分の3の額です。
制度が動くには災害単位の要件もあります。住宅全壊が10世帯以上発生した市町村などが条件です。被害が大きくても、災害全体が要件を満たさなければ適用されません。
床上1m未満という空白のゾーン
2つの資料を重ねると、ある範囲が浮かび上がります。床上0.1m以上1m未満の浸水は「半壊」で、支援金は出ません。一方、床上浸水していれば水災補償の支払基準は満たしうる範囲です。
公的支援が届かない範囲と、水災補償が効く範囲が重なっています。水災補償を外すという判断は、この重なりを自己資金で引き受けるという意味になります。修繕費の目安は火災保険の相場の記事もあわせてご覧ください。
なお、罹災証明書の被害認定と保険金の支払判定は別物です。運用指針自身が、地震保険や共済の損害調査とは目的も判定基準も異なると明記しています。罹災証明で半壊だから保険金も出ない、という読み替えはできません。
自分の住まいの水災等地を調べる
水災等地は1等地から5等地までの5区分
損害保険料率算出機構は、建物の所在地ごとの水災リスクを5段階の等地で示しています。もっとも低い1等地から、もっとも高い5等地までの区分です。水災部分の保険料では、5等地は1等地の約1.5倍という水準です。市区町村単位で、同機構の公式サイトから検索できます。
同機構は、等地が低いことの意味も説明しています。他と比べて相対的にリスクが低い、という意味合いです。どの等地でも水害は発生している、とも書いています。1等地はリスクゼロの記号ではありません。
各社の取り扱いは異なる場合がある
この等地は参考純率、つまり同機構が各社に提供する数値の上での区分です。2023年6月21日の届出に基づいています。実際の反映は保険会社ごとに違い、商品や契約により異なります。ご自身の条件は契約先または見積もりでご確認ください。
火災保険の水災がいらないか判断する前に確認したい5項目
ここまでの資料を、自宅に当てはめられる形に落とします。5つとも確認してから決めても遅くはありません。
- 洪水・内水氾濫・高潮・土砂災害の4種類のハザードマップを見たか
- ご自宅の市区町村の水災等地を調べたか
- 1階の床面が地盤面から何cmの高さにあるか
- 住宅ローンが残っているか(被災しても返済は続きます)
- 家財を契約の対象に含めているか
4項目目は見落としがちです。建物が半壊しても、ローンの残債は減りません。修繕費と返済が同時に来る想定ができるかが、判断を分けます。
5つを埋めたら、あとは金額の問題です。同じ条件で水災あり・なしを比べれば、差額が具体的な数字で見えます。
火災保険の水災補償についてよくある質問
床下浸水でも保険金は出ますか?
答え出ない場合が多くなります。床上が基準だからです。
一般的な支払基準は3つあります。床上浸水、地盤面より45cmを超える浸水、再調達価額の30%以上の損害です。床下でとどまれば、いずれにも届かない可能性があります。条件は保険商品によって異なります。
土砂崩れは水災補償の対象ですか?
答え対象に含みます。ただし支払基準は洪水と同じです。
各社の公式ページでは、洪水や高潮と並べて土砂崩れ・落石を水災の原因に挙げています。損害の程度が支払基準に届くかは、また別の判断です。
地震による津波は水災補償の対象ですか?
答え対象外です。地震保険の側の話になります。
東京海上日動・損保ジャパン・SBI損保・あいおいニッセイ同和損保のFAQで一致しています。地震、噴火、これらによる津波を原因とする損害は火災保険では補償しません。海に近いから水災補償を付ける、という判断は津波に関しては的を外しています。地震保険側の状況は地震保険の付帯率の記事で扱っています。
賃貸でも水災補償は必要ですか?
答え建物は大家さんの契約です。判断の対象は家財になります。
賃貸で契約するのは、家財の保険と借家人賠償責任が中心です。水災で家財が使えなくなったときに備えるかどうか、という判断になります。1階か上階かでも考え方が変わりますし、家財の量によっても判断は変わります。
水災等地は今後変わりますか?
答え変わる可能性があります。適宜見直すという説明です。
損害保険料率算出機構は、基礎データの更新状況などを踏まえて見直すとしています。現在の区分は2023年6月21日の届出に基づくものです。契約時点でどの区分になるかは、見積もりや保険会社への確認で分かります。
契約の途中で水災補償だけ外せますか?
答え会社と商品によります。契約先への確認が必要です。
契約内容の変更として扱う場合も、更新時のみ受け付ける場合もあります。住宅ローンで質権を設定していると、金融機関への確認が必要になることもあります。
まとめ:いらないかどうかは立地・建物・家計で変わる
火災保険の水災はいらない、と一律に言える条件はありません。判断を分けるのは3点です。立地と建物の構造、それに被災後の家計の余力で変わります。火災保険そのものの成り立ちは火災保険の仕組みの記事で確認できます。
公的支援には、床上1m未満という届かない範囲があります。ハザードマップの洪水レイヤーだけでは、水災リスクの4割強を見落とします。この2つを踏まえたうえでなお外すと判断するなら、それは根拠のある選択です。
最後は金額で決める場面が来ます。同じ条件で並べた数字を手元に置いてから決めてください。
参考にした資料
公的機関の資料
- 損害保険料率算出機構「水災等地」 https://www.giroj.or.jp/ratemaking/fire/touchi/
- 損害保険料率算出機構「水災料率の細分化」 https://www.giroj.or.jp/news/2023/20230628_1.html
- 損害保険料率算出機構「水災補償付帯率」 https://www.giroj.or.jp/databank/attachment_ratio_flood.html
- 内閣府「災害に係る住家の被害認定基準運用指針」 https://www.bousai.go.jp/taisaku/pdf/r605shishin_all.pdf
- 内閣府「被災者生活再建支援制度」 https://www.bousai.go.jp/taisaku/seikatsusaiken/shiensya.html
- 国土交通省「ハザードマップポータルサイト」 https://disaportal.gsi.go.jp/
- 気象庁・文部科学省「日本の気候変動2025」 https://www.data.jma.go.jp/cpdinfo/ccj/2025/html_honpen/cc2025_honpen_5.html
保険会社の公式ページ
- 三井住友海上 よくあるご質問 https://faq2.ms-ins.com/faq/show/1155
- 損保ジャパン「水災」 https://www.sompo-japan.co.jp/kinsurance/habitation/sumai/sche/water/
- ソニー損保「水災」 https://www.sonysonpo.co.jp/fire/cov_005.html
- 東京海上日動 よくあるご質問 https://faq.tokiomarine-nichido.co.jp/faq/show/1936
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
水災補償の支払条件および保険料は保険会社・商品・契約内容によって異なります。記載の判定基準や支援制度の内容は、公表資料にもとづく一般的な整理です。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の契約条件は、ご契約の保険会社または代理店にてご確認ください。

コメントを残す