※本記事はプロモーションを含みます。
満期まであと2年。それでも、いまの保険料に納得がいかない。そんなときに気になるのが解約返戻金です。
そこで頭をよぎるのが「途中でやめたら、払った分は捨てることになるのでは」という不安です。ここで足が止まる人は少なくありません。
火災保険を途中解約しても、長期一括払いなら未経過分は戻ります。返戻金には決まった計算式があり、各社が料率表を公開しています。この記事では、その式と実際の数値を公式資料から追いました。本稿は2026年9月時点の情報です。
この記事でわかること
- 火災保険の途中解約で返戻金がいくら戻るのか、その計算式
- 5年契約を1年ごとに解約したときの未経過料率の実数
- 解約日を決める前に確認しておく4つのこと
火災保険の途中解約で返戻金は戻るのか
戻ります。チューリッヒ保険会社の公式FAQには、こう書かれています。
保険期間のうち未経過であった期間の保険料(既経過期間に対する保険料を差し引いた金額、または未経過期間に対する保険料)を、解約返戻保険料として返還します
出典:チューリッヒ保険会社 公式FAQ
ただし例外もあります。SBI損保は用語辞典で「契約内容や保険始期日からの経過年月により金額が異なります。0円となる場合もあります」と明記しています。残り期間がわずかなら、戻る額はゼロに近づきます。
「火災保険は掛け捨てだから」という言葉をよく聞きます。事故がなければ保険料は返ってこない、という意味ではそのとおりです。ただし解約による払い戻しは、掛け捨てかどうかとは別の話になります。まだ使っていない期間の保険料は、契約者のもとに返ります。
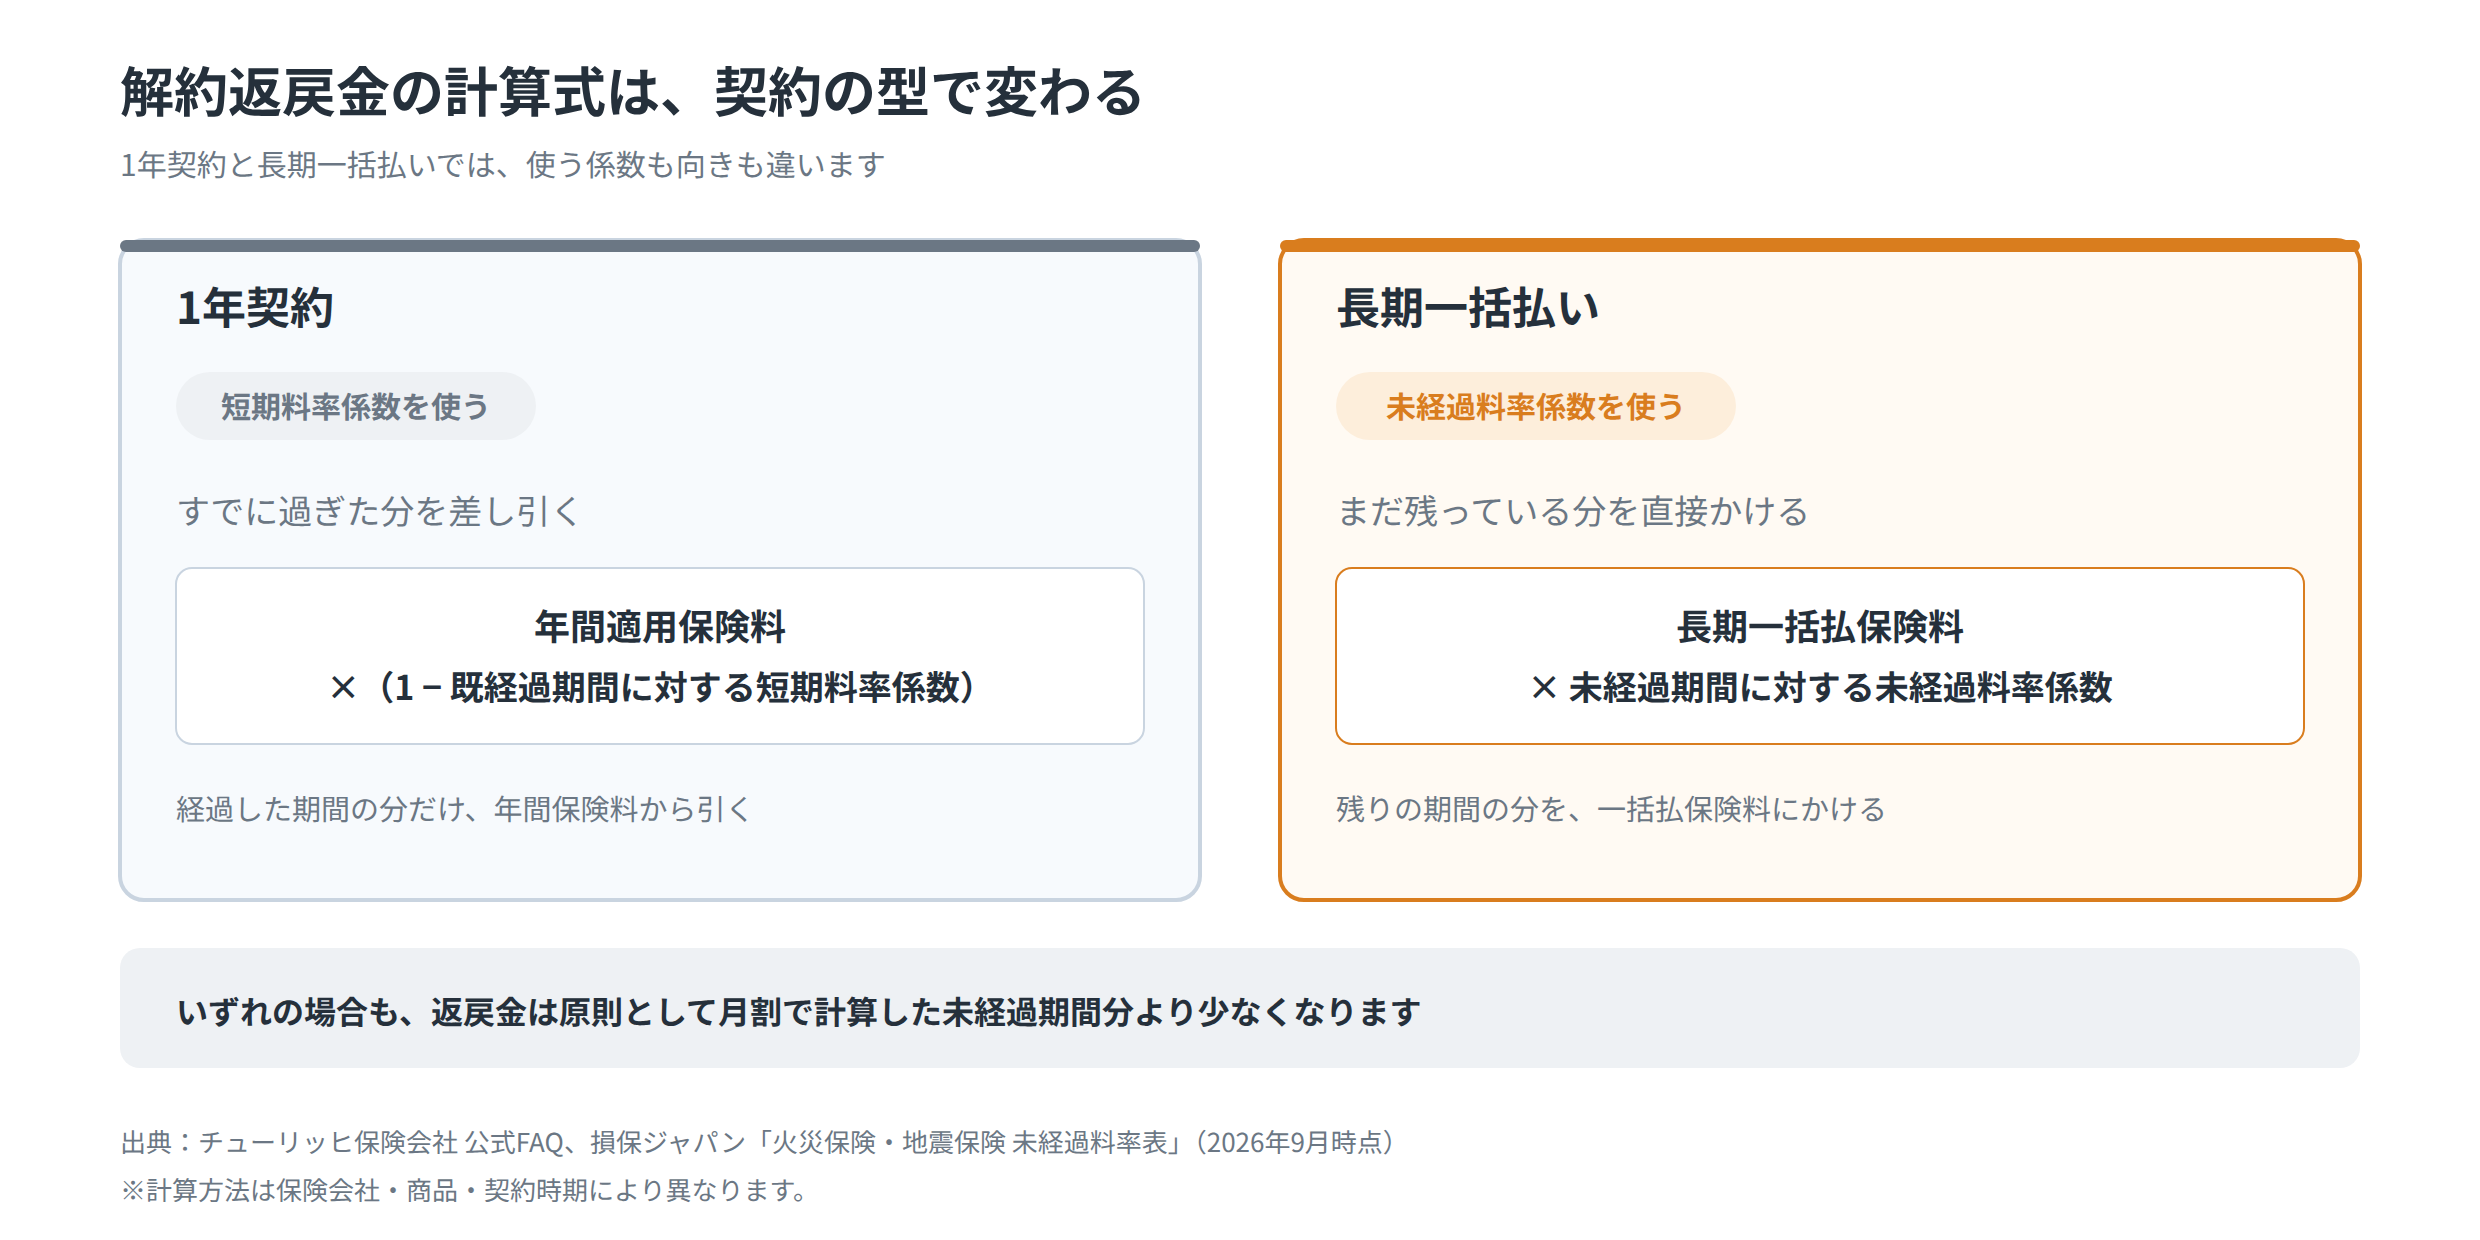
返戻金の計算式は契約の型で変わる
ここは多くの記事が飛ばす部分です。1年契約と長期契約では、そもそも使う係数が違います。
| 契約の型 | 解約返戻保険料の計算式 |
|---|---|
| 1年契約 | 年間適用保険料 ×(1 − 既経過期間に対する短期料率係数) |
| 長期一括払い | 長期一括払保険料 × 未経過期間に対する未経過料率係数 |
出典:チューリッヒ保険会社 公式FAQ
1年契約は「すでに過ぎた分」を差し引く形です。長期契約は「まだ残っている分」を直接かける形です。向きが逆になっている点に注意してください。
この未経過料率とは、長期一括払保険料に掛けて返戻額を出すための係数です。ようするに残り期間の長さに応じて決まる、払い戻しの倍率です。具体的な数値は、各保険会社が料率表として公開しています。
月割ではない、という前提
ここを誤解すると計算が合いません。チューリッヒは同じFAQに、こう付け加えています。
解約返戻保険料は原則として月割で計算した未経過期間分よりも少なくなります
出典:チューリッヒ保険会社 公式FAQ
5年のうち2年で解約したから3/5が戻る。そう単純にはいきません。実際の返戻金は、単純な按分より少なくなるのが原則です。どれくらい少ないのかを、実数で見ていきます。
5年契約を途中解約するといくら戻るのか
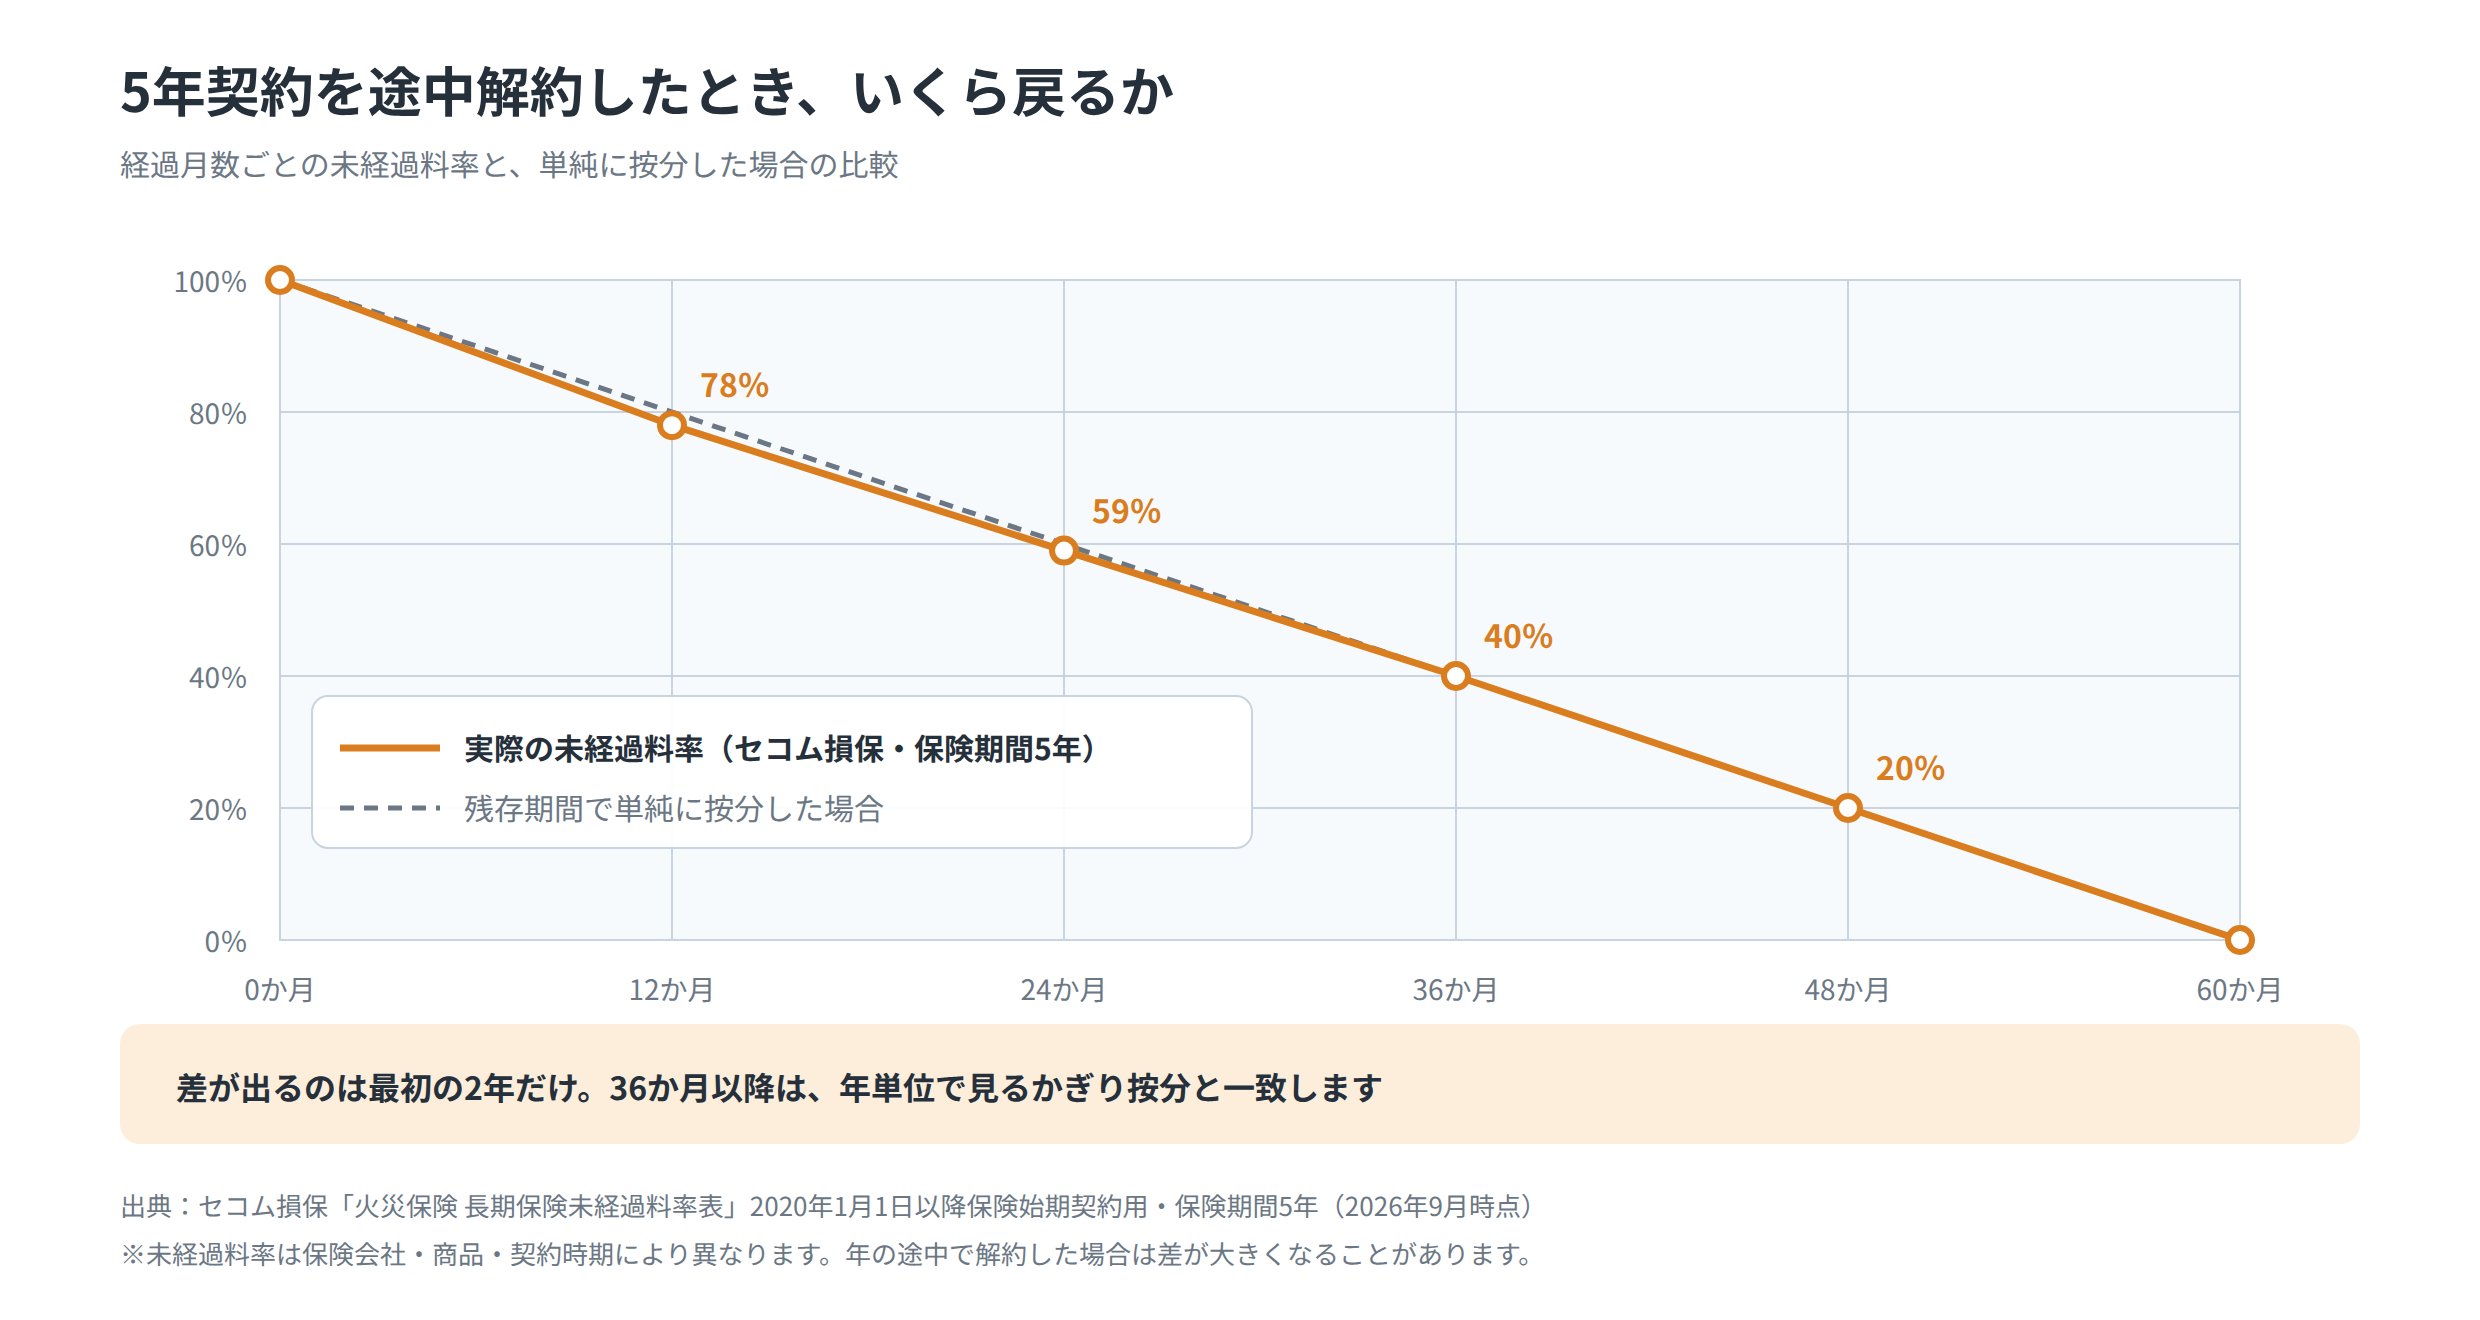
セコム損保が長期保険未経過料率表を公開しています。2020年1月1日以降始期契約用、保険期間5年の欄から、1年ごとの数値を抜き出しました。
| 経過月数 | 未経過料率 | 単純に按分すると |
|---|---|---|
| 12か月 | 78% | 80% |
| 24か月 | 59% | 60% |
| 36か月 | 40% | 40% |
| 48か月 | 20% | 20% |
| 60か月 | 0% | 0% |
出典:セコム損保 火災保険 長期保険未経過料率表(2020年1月1日以降保険始期契約用・保険期間5年)。未経過料率は保険会社と契約により異なります。
5年契約を3年で解約した場合、40%が戻る計算になります。一括で20万円払っていたなら8万円です。決して小さい額ではありません。
差が出るのは最初の2年だけ
表をよく見ると、興味深いことがわかります。3年目以降、未経過料率と単純按分の数字が一致しています。ずれているのは12か月の2ポイントと、24か月の1ポイントだけです。
年単位で区切るかぎり、5年契約の目減りは思ったほど大きくありません。ただしチューリッヒが原則として月割より少なくなると明記している以上、年の途中で解約すれば差はもっと開く可能性があります。ここで示したのは、あくまで各年の12か月目という節目の数字です。
1日の差が1か月分になることがある
セコム損保の表には、こんな注記が添えられています。
経過月数につき1か月未満の端日数は、1か月として計算します
出典:セコム損保 火災保険 長期保険未経過料率表
36か月と1日で解約すると、経過月数は37か月として扱われます。解約日を1日ずらすだけで、返戻金が1か月分変わる場合があるということです。急ぐ理由がないなら、月の区切りを意識して日付を決めるほうが有利です。
火災保険を途中解約する前に確認する4つのこと
金額の見当がついたら、手続きに進む前の確認です。順番を間違えると損をします。
① 解約日は遡れない
SBI損保は解約日を「解約した場合における保険契約が有効な最後の日(契約の終了日)のことです。契約者が解約の申し出をした日以降の日付となります」と定義しています。
つまり「先月末で解約したことにする」はできません。手続きには日数がかかるため、解約したい日から逆算して動く必要があります。思い立ってから動くと、その分だけ経過月数が伸びます。
② 住宅ローンの質権を確認する
住宅ローンを組んだとき、火災保険に質権が設定されている場合があります。質権とは、融資を行った金融機関などの債権者が、被保険者や他の債権者に優先して保険金を受け取れるようにする担保の仕組みです。
住宅金融支援機構は、機構融資の完済に関する案内のなかで「後順位質権者がある場合は、後順位質権者の解約の承諾が必要です」と記載しています。証券に質権の記載があるなら、解約を決める前に金融機関へ確認してください。
③ 地震保険は別の表で計算される
地震保険を付けている場合、返戻金は火災保険とまとめて計算されるわけではありません。火災保険用と地震保険用では、そもそも別の未経過料率表が用いられます。
財務省も、地震保険は「火災保険に付帯する方式での契約」であり、保険期間は「短期(1年)および長期(2年~5年)」と説明しています。火災保険を解約すれば、付帯している地震保険も一緒に終わる点にも注意してください。
④ 長期契約そのものが短くなっている
損害保険料率算出機構が2021年5月21日に金融庁長官へ届け出た参考純率改定のご案内で、こう述べられています。
火災保険の参考純率が適用できる期間(現行:最長 10 年)を最長5年とします
出典:損害保険料率算出機構「火災保険参考純率改定のご案内」(2021年5月21日届出/同年6月16日 適合性審査結果通知受領)
ここは丁寧に読む必要があります。機構が変えたのは参考純率を適用できる期間の上限であって、法律が保険期間を規制したわけではありません。各社がこの参考純率をもとに商品を設計しているため、結果として最長5年になった、という順序です。
住宅金融支援機構も「火災保険は最長5年のため、期間満了時に更新又は新規加入手続が必要です」と案内しています。裏を返すと、10年契約が残っている人は、それだけ未経過期間が長くなります。確認する価値は大きいはずです。
火災保険の途中解約で返戻金を無駄にしない手順
やりがちな失敗が、解約を先に済ませてしまうこと。解約日は申し出た日以降にしか設定できないため、次の契約が間に合わないと補償の空白ができます。
順序は逆です。新しい契約の始期を決めてから、その日に合わせて解約日を指定します。こうすれば空白は生まれません。
そのうえで、戻ってくる額と新しい契約の保険料を並べて比べます。返戻金が多くても、乗り換え先が高ければ意味がありません。逆もまた同じです。判断材料は両方揃って初めて揃います。
解約を決める前に手元に揃えるもの
- 保険証券(保険期間・始期日・一括払保険料・質権の有無)
- 加入している保険会社の未経過料率表
- 乗り換え先の候補の見積もり
3つ目が抜けたまま解約すると、比較のしようがありません。複数社の条件を1回の入力で取り寄せられる無料の一括見積もり・診断サービスもあります。乗り換え後の金額が具体的に見えてから、解約日を決めても遅くありません。
※はじめて利用する方が対象です
よくある質問
解約返戻金はいつ振り込まれますか?
答え会社と手続きで異なります。日数を断定できる公式資料はありません。
一律の日数は公表されていません。書類の到着や手続きの進み方によって変わるためだと考えられます。急ぐ事情があるなら、契約している保険会社または取扱代理店に直接確認するのが確実です。
1年契約でも戻りますか?
答え戻ります。ただし短期料率で計算されます。
ただし使う係数が違い、年間適用保険料から既経過期間分の短期料率係数を差し引いて計算されます。長期契約の未経過料率とは仕組みが別です。同じ感覚で見積もらないほうが安全です。
解約と満期更新、どちらが得ですか?
答え一律には決まりません。返戻額と新契約の保険料を並べて比べます。
返ってくる返戻金の額、乗り換え先の保険料、いま契約している保険期間の残り。この3つの組み合わせで結論が変わります。数字を出さずに判断するのは避けたいところです。
まとめ
- 長期一括払いなら、未経過分は長期一括払保険料 × 未経過料率で戻る
- 1年契約は短期料率、長期契約は未経過料率。使う係数が違う
- 解約日は遡れない。新契約の始期を決めてから解約日を指定する
保険証券を手元に出すところから始めます。保険期間と始期日さえわかれば、自分の経過月数はその場で計算できます。
※はじめて利用する方が対象です
更新が近い方は2026年10月の改定と満期前の確認、乗り換え先の金額感は火災保険の相場を決める5つの要素で扱いました。制度の全体像は火災保険の仕組みと6つの基本、補償の中身は火災保険の補償内容と比較の3つの軸へどうぞ。乗り換え先の見積もりを取るときは火災保険の一括見積もりで比較する手順、申込後の連絡については一括見積もり後の電話と断り方にまとめています。
参考にした公的・公式情報
制度・料率
解約返戻金・未経過料率
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
未経過料率および解約返戻金の計算方法は保険会社・商品・契約時期によって異なります。記載の数値は特定の保険会社が公開する料率表にもとづく一例であり、すべての契約に当てはまるものではありません。記載内容は2026年9月時点の公表情報にもとづきます。個別の返戻金額は、ご契約の保険会社または代理店にてご確認ください。

コメントを残す