カテゴリー: 手続き

請求・解約・更新・見直しの実務

  • 火災保険の一括見積もりは電話が来る?連絡の流れと断り方

    火災保険の一括見積もりは電話が来る?連絡の流れと断り方

    ※本記事はプロモーションを含みます。

    火災保険の一括見積もりを使う前に、電話やその後の連絡が気になる方もいるでしょう。ここで扱うインズウェブは、申込後に保険会社・代理店等から連絡を受ける可能性があるサービスです。「電話が一切来ない」と考えて申し込むのは避けたいところです。

    この記事では、公式案内を確認しました。連絡の目的と、忙しいとき・契約を見送るときの伝え方を整理します。実際に利用した体験談ではなく、公式情報に基づく説明です。

    火災保険の一括見積もり後に電話が来る理由

    入力した情報だけでは見積もりの条件が確定しない場合があります。連絡には、建物の構造や用途、希望する補償を確かめるものがあります。見積もり結果を案内するものもあります。この2つを分けて考えると、対応すべき内容が見えてきます。

    表1|申込後に来る連絡の種類と、確認したいこと
    連絡の場面 確認したいこと
    入力内容の確認 どの情報が不足しているか、参照する資料は何か
    見積もりの案内 希望した補償条件と一致しているか、違いはどこか
    検討状況の確認 いつ判断するか、連絡を続けてよいか

    わからない質問には、その場で推測して答える必要はありません。「資料を確認してから回答します」と伝え、次の連絡方法を決めておくと安心です。

    申し込む前に、希望する補償と連絡しやすい時間帯を整理しておきます。そうすると、やり取りが短く済みます。

    条件を整理してから見積もりを依頼する →

    公式案内でわかる、連絡の流れ

    インズウェブ

    公式の「利用後の流れ」によると、案内の目安は依頼完了から1〜2週間後です。保険会社・代理店等から、メール・電話・郵送等で届きます。届くまでの日数は前後します。補償開始を急ぐ場合は、日程を確認してください。

    どちらも、連絡の回数や方法が全員同じになるとは限りません。連絡方法の希望が通るかどうかは、相手の会社しだいです。当サイトから保証することはできません。

    火災保険の一括見積もりで電話に出にくいときの準備

    1. 申込前:連絡方法・時間帯の指定欄や公式の説明を確認する。
    2. 最初の連絡:会社名、担当者名、連絡目的を確認して控える。
    3. 時間を調整:出られる時間帯と、メールで受け取りたい内容を具体的に伝える。
    4. 資料を整理:必要な建物情報をまとめ、同じ確認を繰り返さずに済むようにする。

    留守番電話と折り返しの扱い

    知らない番号からの着信が続くと、気持ちの負担になります。折り返す前に、番号を検索して事業者名を確かめる方法があります。

    留守番電話にメッセージが残っていれば、会社名と用件がわかります。用件が見積もりの確認であれば、急いで折り返す必要はありません。都合のよい時間に連絡すれば足ります。

    用件が見積もりの確認であれば、急いで折り返す必要はありません。都合のよい時間に連絡すれば足ります。

    折り返すときは、受付番号や依頼日を手元に置いてください。担当者が代わっていても、話が早く進みます。日付がわかるだけでも違います。

    連絡が来ないときに考えられること

    目安の期間を過ぎても連絡がない場合があります。入力した連絡先に誤りがある、というのが一つ目の可能性です。メールアドレスの打ち間違いは起こりやすく、受付完了メールが届いていなければ疑ってみてください。

    受付が完了しているかどうかは、申込時の控えで確かめられます。控えが見当たらない場合は、申込自体が終わっていない可能性もあります。

    迷惑メールフォルダも確かめてください。振り分けられている場合もあります。差出人が見慣れない名前だと、自動で仕分けられることがあります。

    物件の条件によって、提案できる会社が限られることもあります。公式のFAQでは、参加する会社がそれぞれ見積もりの提供基準を設けていると説明されています。希望したすべての会社から提案が届くとは限りません。

    連絡方法を相談する文例

    見積もりを依頼した〇〇です。平日の日中は電話に出にくいため、確認したい項目をメールで送っていただけますか。電話が必要な場合は、〇曜日の〇時〜〇時を希望します。対応可能な方法を教えてください。

    これは相談用の文例です。本人確認など、電話での対応が必要な手続きもあり得ます。サービス側が対応できる範囲を確かめてください。

    電話の前に、手元に置いておくメモ

    電話を受けたときに慌てないよう、申込内容の控えを手元に置いておきます。建物の所在地や構造、希望する補償、今の契約の満期日を書き出しておくと、確認の質問にすぐ答えられます。

    電話で聞き取れなかった数字は、そのまま決めないでください。メールなど文字で送ってもらえるか尋ねると、見積もりどうしを比べるときにも使えます。

    契約を見送るときは、相手ごとに伝える

    契約しないと決めたら、その旨を相手に伝えます。伝える先は、連絡してきた保険会社・代理店等です。案内が複数の窓口から来ていることもあります。1社に断っても、他社に伝わるとは限りません。

    連絡停止と、配信停止と、情報の削除

    連絡停止は、担当者からの案内を止めることです。伝える相手は、案内してきた保険会社・代理店になります。

    メール配信停止は、サービス側から届くお知らせを止める手続きです。専用のURLが案内されている場合があります。案内メールの末尾を確かめてください。

    登録情報の削除は、入力した情報そのものを消す手続きです。削除すると、過去の依頼内容も参照できなくなります。見積もりの検討が終わってから進めるほうが安全です。

    3つは目的が違うため、1つ頼んでも他は残ります。何を止めたいのかを、先に決めてから伝えてください。窓口によって受け付ける範囲も変わります。

    見送りを伝える文例

    見積もりをご案内いただきありがとうございます。今回は契約を見送ります。今回の見積もりに関する今後のご案内は不要です。連絡停止に別の手続きが必要でしたら、方法を教えてください。

    連絡停止、メール配信停止、登録情報の削除は同じ手続きとは限りません。希望する内容をはっきりさせてください。手続きは、公式の問い合わせ先や個人情報に関する案内で確認できます。

    伝える内容は短くてかまいません。「今回は契約を見送ります」と結論を先に伝えます。理由まで詳しく話さなくても大丈夫です。今後の案内が不要なら、そのこともあわせて伝えておきます。

    電話をかけてくる相手が守るべきルール

    申込後に連絡してくるのは、保険会社や代理店です。どちらも保険業法のルールに沿って案内する立場にあります。保険募集の基本的なルールは、改正保険業法で定められました。施行は2016年(平成28年)5月29日です。

    希望の確認と、判断に必要な情報の提供

    金融庁は、改正の主な内容として3つを挙げています。情報提供義務、意向把握・確認義務、そして保険募集人に対する体制整備義務です。前の2つは、顧客のニーズを把握し、判断に必要な情報を提供することを求めるものです。出典:金融庁「改正保険業法の施行後の保険代理店における対応状況等について」(2017年2月公表)

    電話で条件や希望を聞かれるのは、この確認の一部でもあります。こちらから質問してもかまいません。たとえば「なぜこの補償を勧めるのか」「保険料が変わる条件は何か」です。説明を受けてから判断するのが、ルールの想定している順序です。
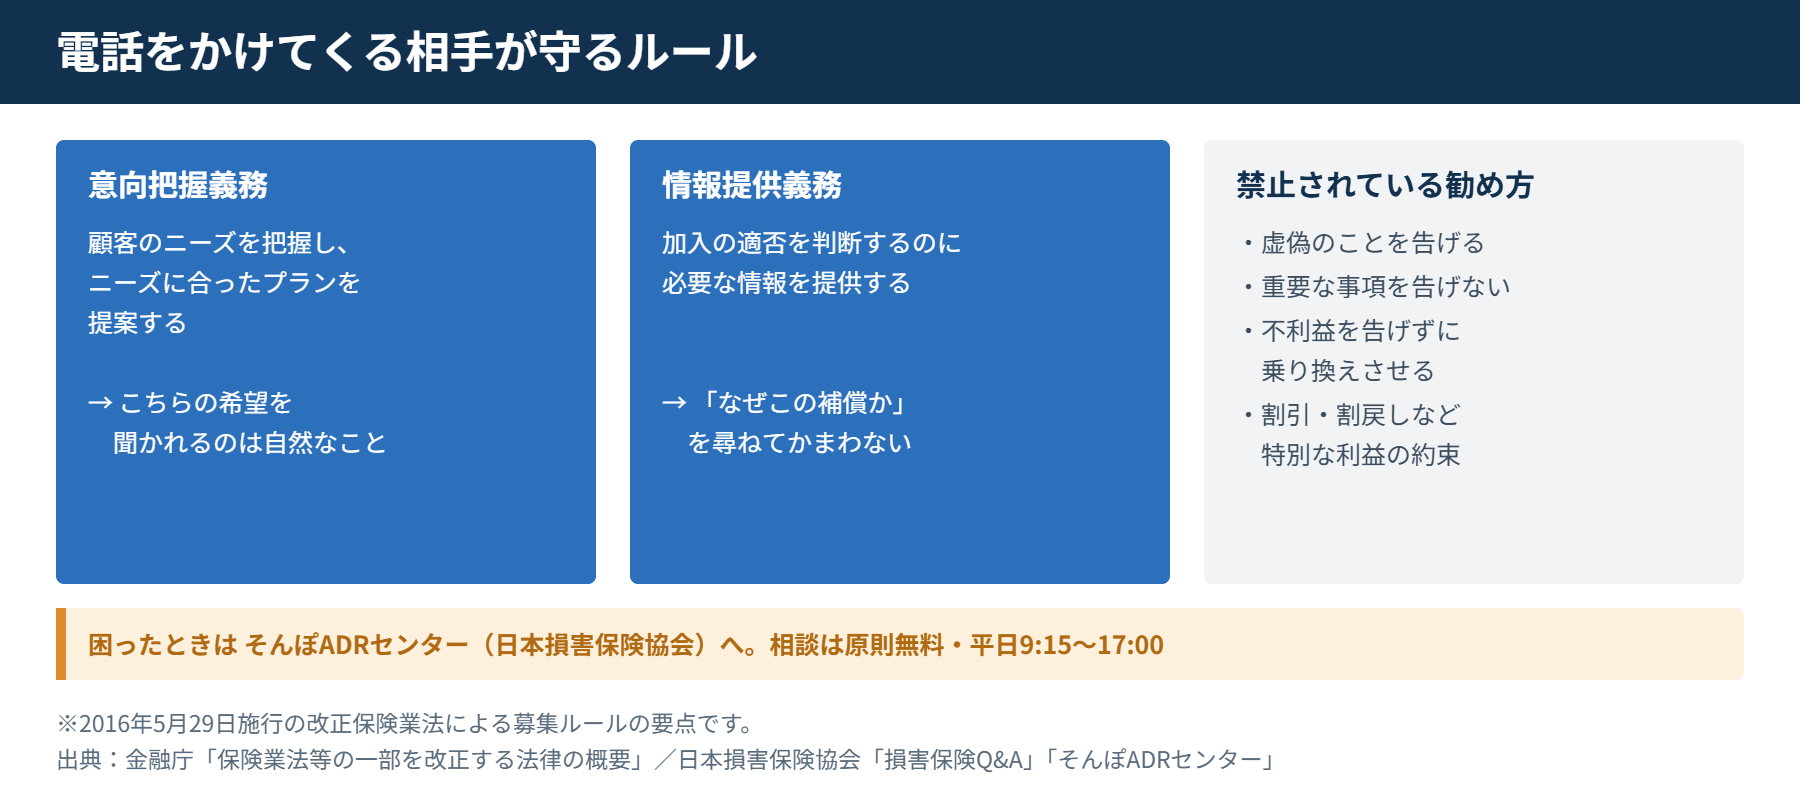
    火災保険の一括見積もりで電話をかけてくる保険会社や代理店が守るルールを示した図
    図1|申込後の連絡で、相手が守るルール(編集部作成)

    禁止されている勧め方

    日本損害保険協会は、募集人に禁止されている行為を示しています。

    • 虚偽のことを告げる
    • 判断に影響を及ぼす重要な事項を告げない
    • 不利益となる事実を告げずに、今の契約を解約させて新しい契約を勧める
    • 保険料の割引や割戻しなど、特別な利益の提供を約束する

    今の契約からの切り替えを勧められることもあります。その場合は、解約したときの不利益も聞いてから決めてください。途中解約で戻るお金については火災保険の途中解約と返戻金の記事で扱っています。

    困ったときの相談先

    説明に納得できないときや、勧誘の仕方に困ったときの相談先もあります。日本損害保険協会の「そんぽADRセンター」です。相談や苦情・紛争解決手続の費用は、原則無料です。受付は平日の9時15分から17時までです(電話 03-4332-5241)。通信費や交通費は相談する側の負担になります。

    連絡が負担に感じるときの選択肢

    まだ具体的な見積もりが必要でなければ、先に保険料を左右する条件や見積もり前の書類チェックを読み、相談したいことを整理する方法があります。

    個別の見積もりを取りたい方は、連絡がある前提で依頼先を選んでください。提携2サービスの確認ポイントでは、申込前の対象条件も整理しています。

    PR|インズウェブ

    所有する住宅の火災保険を検討し、見積もり条件を比較したい方へ。

    火災保険の一括見積もりサービス

    申込み前に、リンク先の対象条件・個人情報の取扱い・連絡方法をご確認ください。

    上の広告は、インズウェブの火災保険一括見積もりを初めて利用する方向けです。架空の連絡先で申し込むのは避けてください。確認のために同じ依頼を重ねるのも同様です。

    よくある質問

    電話が来たら、その場で契約を決める必要がありますか?

    答えいいえ。条件を確かめてから判断してかまいません。

    見積もりの条件を理解し、必要な書類を確認してから判断してください。迷っている場合は「検討時間が必要」と伝えます。あわせて、回答期限があるか確認してください。

    申し込んだ後に情報の間違いに気づきました。

    訂正方法は、受付完了メールにある窓口か、連絡してきた担当者に確認してください。修正のために新規申込みを繰り返すと、依頼が重複する可能性があります。

    見積もりサイトをいくつも使ったほうがいいですか?

    答え連絡の量が増える点を踏まえて決めてください。

    依頼先を1つ増やすと、連絡してくる窓口はその数だけ増えます。案内が重なると、どこと何を話したか追えなくなります。自分が対応できる件数を決めてから、依頼先の数を考えてください。

    かかってきた電話が本物か不安なときは?

    答え公式の連絡先へ、自分からかけ直して確かめます。

    電話口で名乗った会社名と担当者名を控えます。そのうえで、受付完了メールや公式サイトに載っている連絡先へ問い合わせてください。その場で口座情報などを急いで伝える必要はありません。心当たりのない会社名なら、申込内容の控えと照らし合わせてください。

    参考にした資料

    公的機関・業界団体

    サービス提供事業者

    執筆・編集:保険の見直しガイド編集部/情報確認日:2026年9月16日。一般的な情報提供を目的とする記事です。契約の可否・補償内容・保険料は、保険会社または取扱代理店の最新の見積書・重要事項説明書等でご確認ください。

    この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。

    申込後の連絡方法、連絡を行う事業者および連絡を止める手続きは、サービス提供事業者・保険会社によって異なります。記載内容は2026年9月時点の公表情報にもとづきます。実際の取り扱いは、各サービスの公式案内および各保険会社・代理店にてご確認ください。

  • 火災保険の見積もりに必要な書類は?住宅別の準備と確認チェックリスト

    火災保険の見積もりに必要な書類は?住宅別の準備と確認チェックリスト

    ※本記事はプロモーションを含みます。

    火災保険の見積もりで先に用意したいのは、建物の所在地・面積・建築年月・構造がわかる情報です。見直しなら、現在の保険証券が手がかりになります。購入予定の住宅なら、売買契約書や重要事項説明書を手元に置きます。入力で迷った点を、その場で確かめやすくなるためです。

    ただし「見積もりの入力で参照する資料」と「契約時に提出する書類」は別です。この記事の一覧は、すべての書類を取り寄せるよう勧めるものではありません。契約時の必要書類は、依頼先の案内で確認したいところです。

    火災保険の見積もり前に、必要書類で確かめる6項目

    次の表の項目をメモし、不明な欄には「未確認」と書いておきます。資料によって数字が違う場合も、そのまま残すと担当者に質問しやすくなります。

    表1|見積もりの入力で確認する項目と参照資料
    確認すること 参照できる資料と、迷いやすい点
    ① 建物の所在地 資料の例:売買契約書・登記関係書類
    注意:現在の連絡先住所と、保険をかける物件の住所を分ける
    ② 建物の面積 資料の例:図面・重要事項説明書・保険証券
    注意:土地面積と建物の面積を混同しない
    ③ 建築年月 資料の例:建築確認関係書類・登記関係書類
    注意:購入した年月と建てられた年月を区別する
    ④ 構造・耐火性能 資料の例:仕様書・建築確認関係書類・保険証券
    注意:外観や「木造」という呼び方だけで構造級別を決めない
    ⑤ 現在の契約条件 資料の例:保険証券・契約者用画面・更新案内
    注意:補償範囲、免責金額、満期日時を控える
    ⑥ 希望する開始日 資料の例:引渡し予定・現在の契約の満期
    注意:新しい契約が始まる日時を依頼先と確認する

    上の書類は確認先の例です。1枚で全部わかるとは限らず、すべてが必須という意味でもありません。フォームで求められる面積の種類などは、入力画面の説明を優先してください。

    構造がわかる資料を、先に押さえる

    火災保険の保険料は、建物の構造によって変わります。日本損害保険協会は、住宅物件の構造級別をM構造・T構造・H構造の3つに分けて説明しています。コンクリート造の共同住宅などがM構造です。コンクリート造の戸建て(耐火建築物)、準耐火建築物にあたる鉄骨造の戸建て、省令準耐火建物に該当するツーバイフォー住宅はT構造です。

    面積や築年と違い、構造は書類を見ないと確かめられません。木造の共同住宅や戸建住宅はH構造にあたります。ただし木造でも、建築基準法に定める耐火建築物等に該当すればM構造やT構造になります。

    この判定は、見た目では決められません。柱の材質や耐火性能の認定が関わるためです。仕様書や建築確認関係の書類に、構造に関する記載があります。見つからない場合は、施工会社や管理会社に問い合わせてください。出典:日本損害保険協会「損害保険Q&A 問58」

    正確に伝える必要がある3つの項目

    同協会によると、火災保険の契約時に告知を求められる事項は3つです。建物の構造・用法、建物の所在地、そして他の火災保険契約等の情報です。保険料の算出や、引受けの可否を判断するために必要な項目とされています。

    見積もりの段階でも、この3つは聞かれます。あとで契約に進むとき、同じ情報を使うためです。手元の資料で確かめておくと、入力がぶれません。

    故意または重大な過失によって正しく告知しなかった場合、契約が解除されることがあります。保険金が支払われない場合もあると同協会は説明しています。資料が見つからないまま推測で埋めるのは避けてください。出典:日本損害保険協会「損害保険Q&A 問59」

    住宅の状況別|火災保険の見積もりに使う必要書類

    新築戸建てを購入・建築する場合

    建築確認に関する書類や仕様書、図面など、建物の情報が載った資料を探します。工事中で確定していない項目は、施工会社や販売担当者に確認してください。引渡しが予定より動くこともあります。そのときは保険の開始日をそのままにせず、担当者へ相談してください。

    中古住宅・分譲マンションを購入する場合

    売買契約書、重要事項説明書、登記関係書類などを確認します。マンションでは、資料によって面積の表し方が違うことがあります。手元の資料の面積が、フォームで求められる面積と同じか確認してください。不動産会社や管理会社に聞くときは、資料名と該当する欄を伝えます。そのほうが話が具体的になります。

    加入中の火災保険を見直す場合

    保険証券または契約者用画面と、届いていれば更新案内を用意します。現在の補償を残す案と、変更する案を分けて依頼します。そうすると、金額が変わった理由を追いやすくなります。

    保険証券が見つからないときは、契約先のマイページを見てください。取扱代理店に問い合わせる方法もあります。書類がないからといって、構造や面積を推測で埋めるのは避けてください。

    書類が足りないときに聞くこと

    • 今ある資料だけで見積もりを進められますか。
    • 追加で必要な資料の名前と、必要なページを教えてください。
    • 原本・コピー・画像のどの形式が必要ですか。
    • 未確定の情報は、どのように入力・訂正すればよいですか。
    • 契約までに、いつまでの提出が必要ですか。

    ここを確認してから取得すれば、不要な証明書を取り寄せる手間を減らせます。ファイルを送るときは、申込先から案内された提出方法を使ってください。当サイトのコメント欄には住所や証券番号、書類画像を書き込まないでください。

    問い合わせの前に、確認メモのどの欄が空いているかを並べておきます。聞く内容が絞れるので、やり取りの回数を減らせます。申込後に届く連絡の流れは一括見積もり後の電話と断り方で扱っています。

    見積もりを依頼する前の最終チェック

    1. 住宅の種類と利用目的が、そのフォームの対象になっている。
    2. 建物の情報と連絡先に入力ミスがない。
    3. わからない項目を確認する方法がわかっている。
    4. 申込後の確認連絡に対応できる。
    5. 見積もり依頼と契約手続きを区別している。

    引っかかった項目があれば、依頼を急ぐ必要はありません。「未確認」の欄を埋めてから依頼すると、届いた見積もりどうしを同じ条件で比べやすくなります。

    準備ができた方は、一括見積もりの選び方と提携2サービスの確認点をご覧ください。複数のサービスへの重複申込みは必須ではありません。

    PR|インズウェブ

    所有する住宅の火災保険を検討し、見積もり条件を比較したい方へ。

    火災保険の一括見積もりサービス

    申込み前に、リンク先の対象条件・個人情報の取扱い・連絡方法をご確認ください。

    上の広告は、インズウェブの火災保険一括見積もりを初めて利用する方向けです。すでに依頼済みの内容の修正は、既存の窓口にご確認ください。

    地震保険も付けるなら、割引の確認資料を探しておく

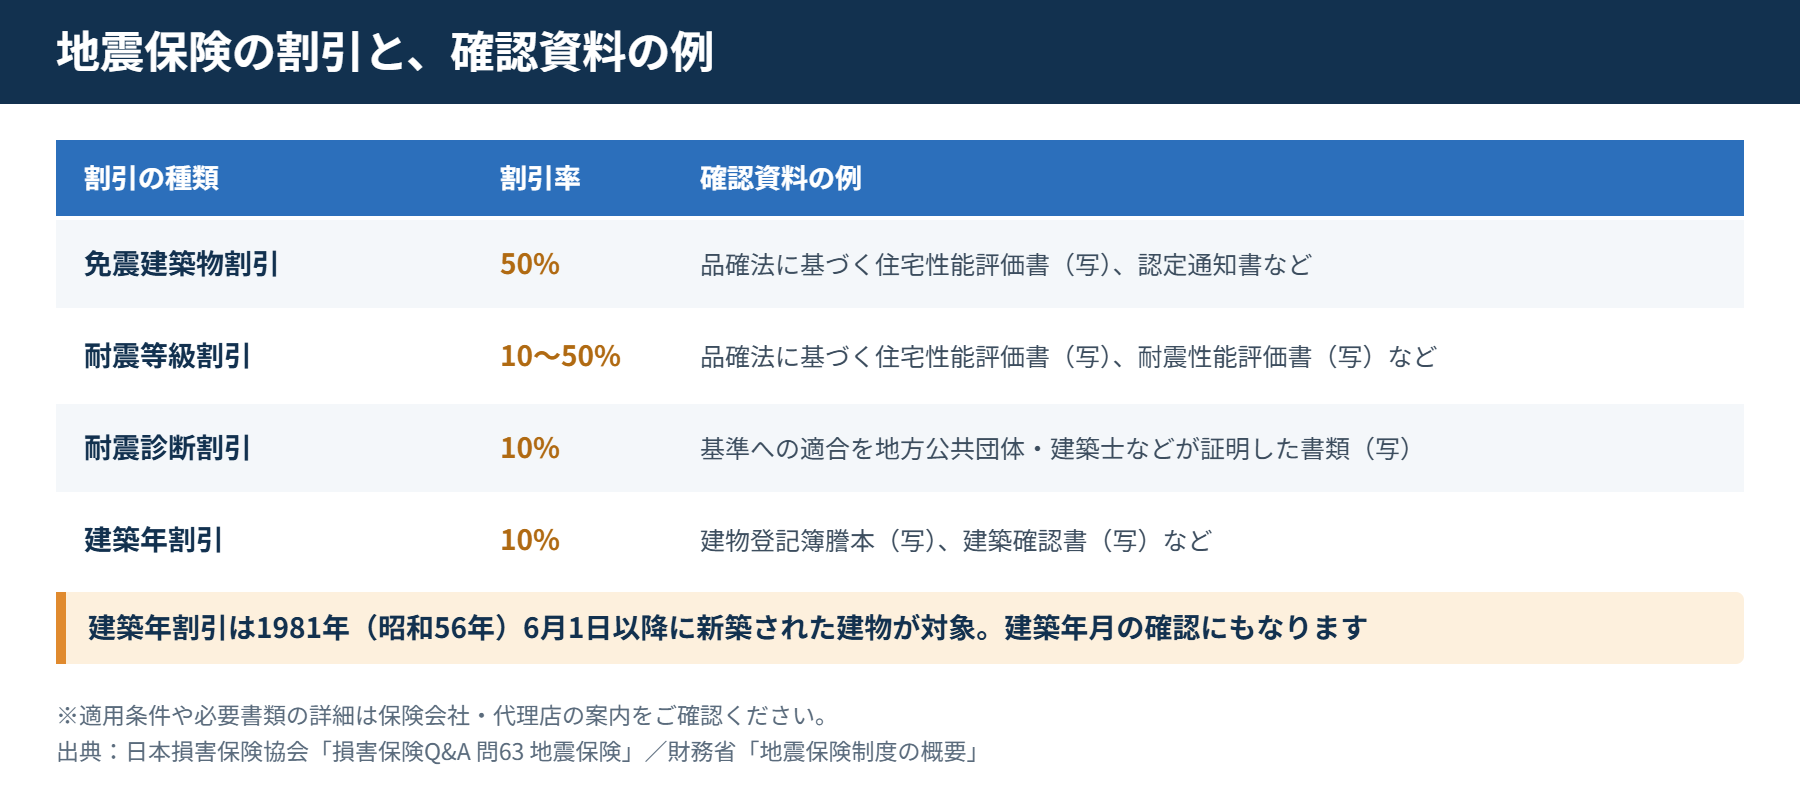
    地震保険も検討するなら、建物の耐震性能を示す資料が役に立ちます。地震保険には、建物の性能に応じた割引制度があります。割引を受けるには、確認資料が必要です。

    日本損害保険協会は、割引の種類ごとに確認資料の例を挙げています。

    割引の種類 割引率 確認資料の例
    免震建築物割引 50% 品確法に基づく住宅性能評価書(写)、認定通知書など
    耐震等級割引 等級3は50%/等級2は30%/等級1は10% 品確法に基づく住宅性能評価書(写)、耐震性能評価書(写)など
    耐震診断割引 10% 国土交通省の定める基準への適合を、地方公共団体や建築士などが証明した書類(写)
    建築年割引 10% 建物登記簿謄本(写)、建築確認書(写)など
    火災保険の見積もりに必要な書類として地震保険の割引ごとの確認資料を示した図
    図1|地震保険の割引と、確認資料の対応(編集部作成。出典:日本損害保険協会「損害保険Q&A 問63」)

    建築年月は、割引の判定にも関わる

    建築年割引の対象は、1981年(昭和56年)6月1日以降に新築された建物です。最初の表で建築年月を確かめておくのは、この判定にも関わるからです。登記簿謄本や建築確認書は、建築年月を確かめる資料としても使えます。

    どこに頼んでも効いてくる条件

    損害保険料率算出機構は、地震保険の基準料率を算出しています。同機構によると、現在すべての会員保険会社がこの基準料率を使用しています。割引の有無は、依頼先を問わず保険料に関わる条件です。資料がすぐに見つからない場合もあります。そのときは「割引の確認資料は後から出せるか」を先に聞いておくと、手戻りが減ります。

    割引は重ねて使えない

    地震保険の4つの割引は、重ねて適用されません。複数の条件を満たしていても、使えるのは1つです。

    割引率は上の表のとおりです。耐震等級割引は、等級によって10%〜50%と幅があります。手元にある資料で、どの割引が使えそうかを見比べておくと話が早く進みます。

    表の確認資料の多くには「(写)」と書かれています。原本を送る前に、写しでよいか、どの方法で出すかを依頼先に確かめてください。

    地震保険の付帯状況については地震保険の付帯率の記事で扱っています。

    よくある質問

    保険証券だけあれば十分ですか?

    答え足りない場合があります。追加の資料を求められることがあります。

    現在の契約条件の確認には役立ちます。ただ、物件や依頼内容によっては追加の資料が必要になる場合があります。見積もり時点の必要情報と、契約段階での提出書類をそれぞれ確認してください。

    見積もりを送信したら補償が始まりますか?

    答えいいえ。契約の手続きと支払いを経て始まります。

    補償が始まるまでには、引受けの確認や契約手続き、保険料の支払いがあります。依頼先が案内する手続きと、補償開始日時を確認してください。切り替える場合も、見積もり依頼の段階で今の契約を解約しないでください。

    手元の資料で確認できる項目がそろったら、見積もりを依頼できる段階です。割引の確認資料があれば、あわせて伝えてください。

    確認した資料をもとに見積もりを依頼する →

    家財も一緒に見積もるときは、何を決めておけばよいですか?

    答え家財を含めるかどうかを先に決めておきます。

    建物だけか、建物と家財の両方かで、見積もりの条件が変わります。家財を含める場合は、補償する金額の考え方を依頼先に確認してください。比べる見積もりどうしで家財の有無と金額をそろえると、保険料の差を読み取りやすくなります。迷うときは、家財ありとなしの両方で見積もりを出してもらう方法もあります。

    参考にした資料

    公的機関・業界団体

    サービス提供事業者

    執筆・編集:保険の見直しガイド編集部/情報確認日:2026年9月16日。一般的な情報提供を目的とする記事です。契約の可否・補償内容・保険料は、保険会社または取扱代理店の最新の見積書・重要事項説明書等でご確認ください。

    この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。

    見積もりに必要な情報と、契約時に提出を求められる書類は別のものです。必要書類は保険会社・商品・住宅の状況によって異なります。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の契約に必要な書類は、ご契約の保険会社または代理店にてご確認ください。

  • 火災保険の一括見積もり|条件をそろえて比較する手順とチェック表

    火災保険の一括見積もり|条件をそろえて比較する手順とチェック表

    ※本記事はプロモーションを含みます。

    火災保険の一括見積もりで大切なのは、条件をそろえることです。保険料を見る前に、何を・どこまで・いつから補償するかを合わせます。同じ家の見積もりでも、家財の有無や自己負担の設定が違うことがあります。そのままでは、金額だけで比べられません。

    この記事は、持ち家の火災保険を新しく選ぶ方、今の契約と別の提案を比べたい方に向けた確認ガイドです。比較の進め方を整理したあと、見積もりの依頼先としてインズウェブを紹介します。

    火災保険の一括見積もりから契約までの4ステップ

    図1|見積もり依頼と契約は別の手続き
    1. 1準備住まいの資料と希望条件を整理
    2. 2依頼対象条件を確認して情報を入力
    3. 3比較届いた見積書の違いを質問
    4. 4契約判断内容と開始日時を確認して手続き

    編集部作成:読む順番・確認手順を整理した図です。

    一括見積もりは、保険を自動で切り替える手続きではありません。インズウェブの利用後は、保険会社・代理店等から案内が届きます。契約を希望する場合は、その窓口で手続きを進めます。詳しい流れは運営元の利用後の案内で確認できます。案内の電話への対応は一括見積もり後の電話と断り方で扱っています。

    住まいの条件と、残したい補償が整理できたら、見積もりを取り寄せて比べる段階です。入力で使う資料は見積もりに必要な書類のチェックリストで確認できます。

    同じ条件で並べた見積もりを取り寄せる →

    火災保険の一括見積もりで比較表に書き出す7項目

    見積書を手元に置き、次の順でチェックしてください。項目が一致しない場合は、差額とセットで理由を確認します。

    表1|見積書を読むときのチェック表
    確認すること チェックする内容
    保険の対象 建物・家財のどちらが含まれるか。両方なら、それぞれを分けて確認。
    保険金額 建物・家財それぞれの設定額と、金額を決めた根拠。
    補償の範囲 水災、破損・汚損など、付いている補償・付いていない補償。
    自己負担 免責金額(事故時に自己負担する金額)と、適用される事故の種類。
    期間と開始日 保険期間、補償が始まる日・時刻。地震保険を付ける場合はその期間も確認。
    支払う金額 年払い・一括払いなどの方法と、その金額が何年分か。
    特約と条件 特約、支払限度、主な対象外の条件。ほかの契約との重複も確認。

    日本損害保険協会は、建物と家財は分けて契約すると説明しています。契約金額には、再調達価額や時価をもとにする考え方があるとも書いています。見積先には「何が対象か」「金額をどう決めたか」を確かめておきたいところです。出典:日本損害保険協会「火災保険」

    比較表は、手を動かして作る

    表に書き出す作業そのものに意味があります。頭の中だけで比べると、印象に残った金額に引っぱられます。紙でも表計算ソフトでも構いません。項目を横に並べると、どこがそろっていないかが目で見えます。

    届いた見積書で、先に質問する2点

    見積書が届いたら、金額より先に聞くことがあります。1つ目は「この保険金額の根拠」です。建物の評価をどう出したのかを尋ねます。同じ家でも、評価の方法が違えば金額は動きます。

    2つ目は「付いていない補償」です。見積書には、付いている補償が並びます。外れているものは書かれません。水災や破損・汚損が入っているかは、こちらから聞く必要があります。

    質問の答えは、その場でメモに残してください。口頭で聞いた条件は記憶から抜けます。

    この2点をそろえると、比較の土台ができます。残りの差額は、会社ごとの考え方の違いとして読めます。聞いた内容は、その場で書き留めておくと後から追えます。

    自己負担の設定も、金額差の理由になる

    免責金額を高く設定すれば、そのぶん保険料は下がります。ただし事故のときに自分で出す金額は増えます。見積書の金額が安いときは、免責金額の欄を先に見てください。

    保険料の安さだけで決めると、事故のときに想定外の出費になります。

    免責金額は、事故の種類ごとに別々に決まっている場合があります。風災だけ別の設定、という見積書もあります。「どの事故に、いくらの自己負担が付くか」を一覧にすると比べやすくなります。事故の種類ごとの付き方は火災保険の免責金額の記事で確かめられます。

    安い理由を、補償の違いと分けて考える

    例えば、一方だけ家財を含む見積もりなら、総額の差をそのまま節約額とはいえません。担当者には「家財も含め、同じ期間で比べたい」と伝えると、比較したい条件が明確になります。

    条件を完全にそろえられない商品もあります。その場合は違いを消さずに残します。そのうえで、必要な補償があるか、自己負担を受け入れられるかを考えます。水災などの補償を外す判断も、金額だけで急がないようにしたいところです。

    会社によって保険料が変わる部分、変わらない部分

    見積もりを並べると、同じ条件でも会社ごとに金額が違います。どこで差が生まれるのかを知っておくと、差額の読み方が変わります。

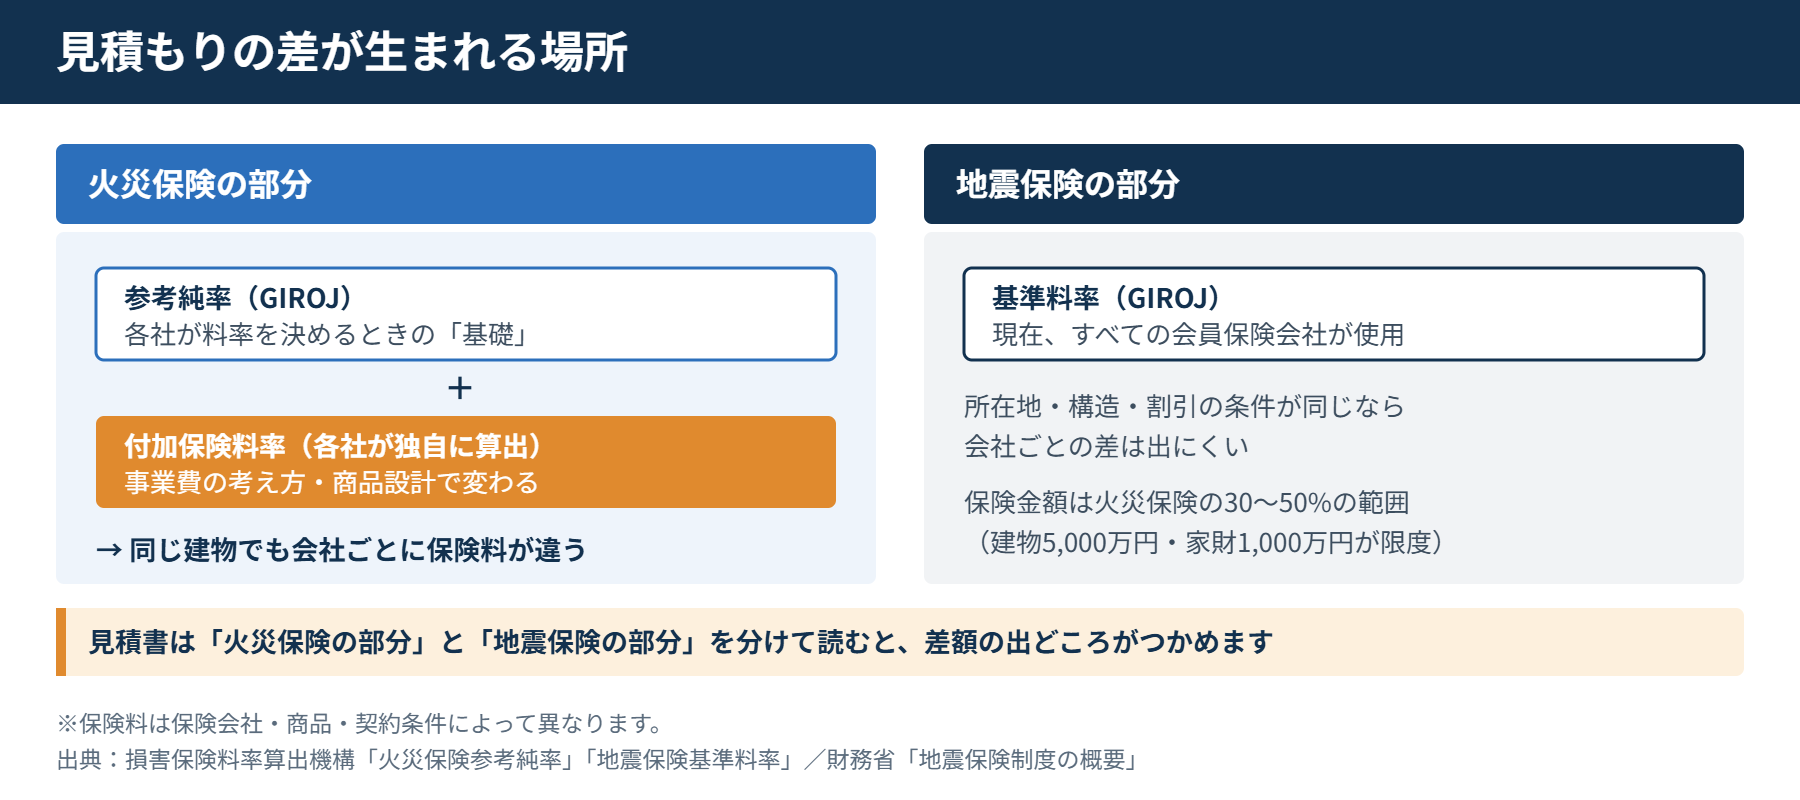
    火災保険は、各社が自社の保険料を決めている

    損害保険料率算出機構は、火災保険の「参考純率」を算出しています。会員保険会社は、自社の保険料率を算出する際の基礎として参考純率を使用できます。付加保険料率の部分は、保険会社が独自に算出すると同機構は説明しています。

    参考純率はあくまで基礎です。事業費の考え方や商品の設計によって、同じ建物でも保険料は変わります。一括見積もりで差が出るのは、この仕組みがあるためです。参考純率の最新の届出は2023年6月21日です。各社がいつ・どの程度改定するかは、会社ごとに異なります。

    地震保険は、全社が同じ基準料率を使っている

    地震保険は事情が違います。同機構によると、地震保険では同機構の基準料率が使われています。現在は、すべての会員保険会社が使用しているという説明です。所在地・構造・割引の条件が同じなら、地震保険の部分は差が出にくくなります。

    見積書に地震保険が含まれているなら、2つの部分を分けて読みます。差額がどこから出ているのか、つかみやすくなります。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。上限は建物5,000万円、家財1,000万円です。

    火災保険の一括見積もりで会社ごとに保険料の差が生まれる部分と生まれにくい部分を示した図
    図2|会社ごとに差が出る部分と出にくい部分(編集部作成)

    保険期間と払い方でも、総額の見え方が変わる

    保険期間が違う見積もりは、そのままでは比べられません。5年契約と1年契約では、表示される金額の意味が変わります。

    払い方も同じです。年払いと一括払いでは、提示される数字の単位が違います。「この金額は何年分か」を確かめてから、年あたりに直して並べてください。期間をそろえるだけで、順位が入れ替わることもあります。

    長い期間で契約すると、途中で条件を変えにくくなる面もあります。家族構成や住まいの使い方が変われば、必要な補償も変わります。総額の安さと、見直しのしやすさは別の軸です。途中で解約した場合にいくら戻るかは解約返戻金の計算式で扱っています。

    地震保険の割引も、比較表に書いておく

    地震保険を付けるなら、割引の有無も比較表の1行に加えます。地震保険には建物の性能に応じた割引があり、割引率は10〜50%です。

    割引は4種類あります。免震建築物割引、耐震等級割引、耐震診断割引、建築年割引です。どれが使えるかで、同じ建物でも地震保険の保険料が変わります。

    割引を受けるには、住宅性能評価書や建物登記簿謄本などの確認資料が要ります。見積もりを頼むたびに割引の条件をそろえておくと、比較がぶれません。

    地震保険をどのくらいの人が付けているかは地震保険の付帯率の記事で扱っています。

    出典:損害保険料率算出機構「火災保険参考純率」/同「地震保険基準料率」/財務省「地震保険制度の概要」/日本損害保険協会「損害保険Q&A 問63」

    インズウェブを利用する前の確認

    見積もりサービスは無料で、利用後の契約は強制されません。ただし、賃貸住宅はこのサービスの対象外です。また、見積もりを提供する会社にはそれぞれ基準があります。希望するすべての会社から提案を受けられるとは限りません。出典:インズウェブ公式FAQ

    • 建物の情報を資料で確認できる。
    • メールや電話等の案内を受け、必要な確認に対応できる。
    • 入力前に、個人情報の提供先や利用目的を確認する。
    • すでに依頼済みなら、新規の重複申込みをせず、案内済みの窓口に相談する。

    よくある質問

    一括見積もりなら、必ず安くなりますか?

    答えいいえ。安くなるとは限りません。

    この記事は値下がりや最安の保険を保証するものではありません。今の契約と補償条件や期間が違う場合は、その差を確認してから判断してください。

    複数の見積もりサイトに申し込む必要はありますか?

    答え必須ではありません。届いた提案の確認が優先です。

    まず届いた提案の不明点を整理し、足りない条件を担当者へ質問する方法があります。追加の依頼先を検討するときは、すでに受けた案内と重複しないか確認したいところです。

    見積もりを取ったら、契約しなければいけませんか?

    答えいいえ。見積もりだけで終えてもかまいません。

    インズウェブの公式FAQでは、見積もりサービスは無料で、利用後の契約は強制されないと説明しています。届いた見積もりを比べて、今の契約を続けると決めるのも1つの結論です。

    今の保険を先に解約しても大丈夫ですか?

    答え新しい契約の開始日時を確かめてからにしてください。

    見積もりを依頼した時点では、新しい補償は始まりません。切り替えるときは、2つの日時を確かめてください。新しい契約が始まる日時と、今の契約が終わる日時・解約条件です。補償の空白が出ない日程を、担当者と相談します。

    参考にした資料

    公的機関・業界団体

    サービス提供事業者

    執筆・編集:保険の見直しガイド編集部|情報確認日:2026年9月18日
    一般的な情報提供を目的としています。契約の可否・必要書類・補償内容は、保険会社・代理店の最新の案内、見積書、重要事項説明書等でご確認ください。

    この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。

    一括見積もりサービスの提携保険会社、入力項目および利用後の連絡方法は、サービス提供事業者・時期によって異なります。保険料や補償の内容は保険会社・商品・契約内容によって変わります。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の条件は、見積もり結果および各保険会社・代理店にてご確認ください。

  • 火災保険を途中解約したら返戻金はいくら戻る?計算式と実数

    火災保険を途中解約したら返戻金はいくら戻る?計算式と実数

    ※本記事はプロモーションを含みます。

    満期まであと2年。それでも、いまの保険料に納得がいかない。そんなときに気になるのが解約返戻金です。

    そこで頭をよぎるのが「途中でやめたら、払った分は捨てることになるのでは」という不安です。ここで足が止まる人は少なくありません。

    火災保険を途中解約しても、長期一括払いなら未経過分は戻ります。返戻金には決まった計算式があり、各社が料率表を公開しています。この記事では、その式と実際の数値を公式資料から追いました。本稿は2026年9月時点の情報です。

    この記事でわかること

    • 火災保険の途中解約で返戻金がいくら戻るのか、その計算式
    • 5年契約を1年ごとに解約したときの未経過料率の実数
    • 解約日を決める前に確認しておく4つのこと

    火災保険の途中解約で返戻金は戻るのか

    戻ります。チューリッヒ保険会社の公式FAQには、こう書かれています。

    保険期間のうち未経過であった期間の保険料(既経過期間に対する保険料を差し引いた金額、または未経過期間に対する保険料)を、解約返戻保険料として返還します

    出典:チューリッヒ保険会社 公式FAQ

    ただし例外もあります。SBI損保は用語辞典で「契約内容や保険始期日からの経過年月により金額が異なります。0円となる場合もあります」と明記しています。残り期間がわずかなら、戻る額はゼロに近づきます。

    「火災保険は掛け捨てだから」という言葉をよく聞きます。事故がなければ保険料は返ってこない、という意味ではそのとおりです。ただし解約による払い戻しは、掛け捨てかどうかとは別の話になります。まだ使っていない期間の保険料は、契約者のもとに返ります。

    返戻金の計算式は契約の型で変わる

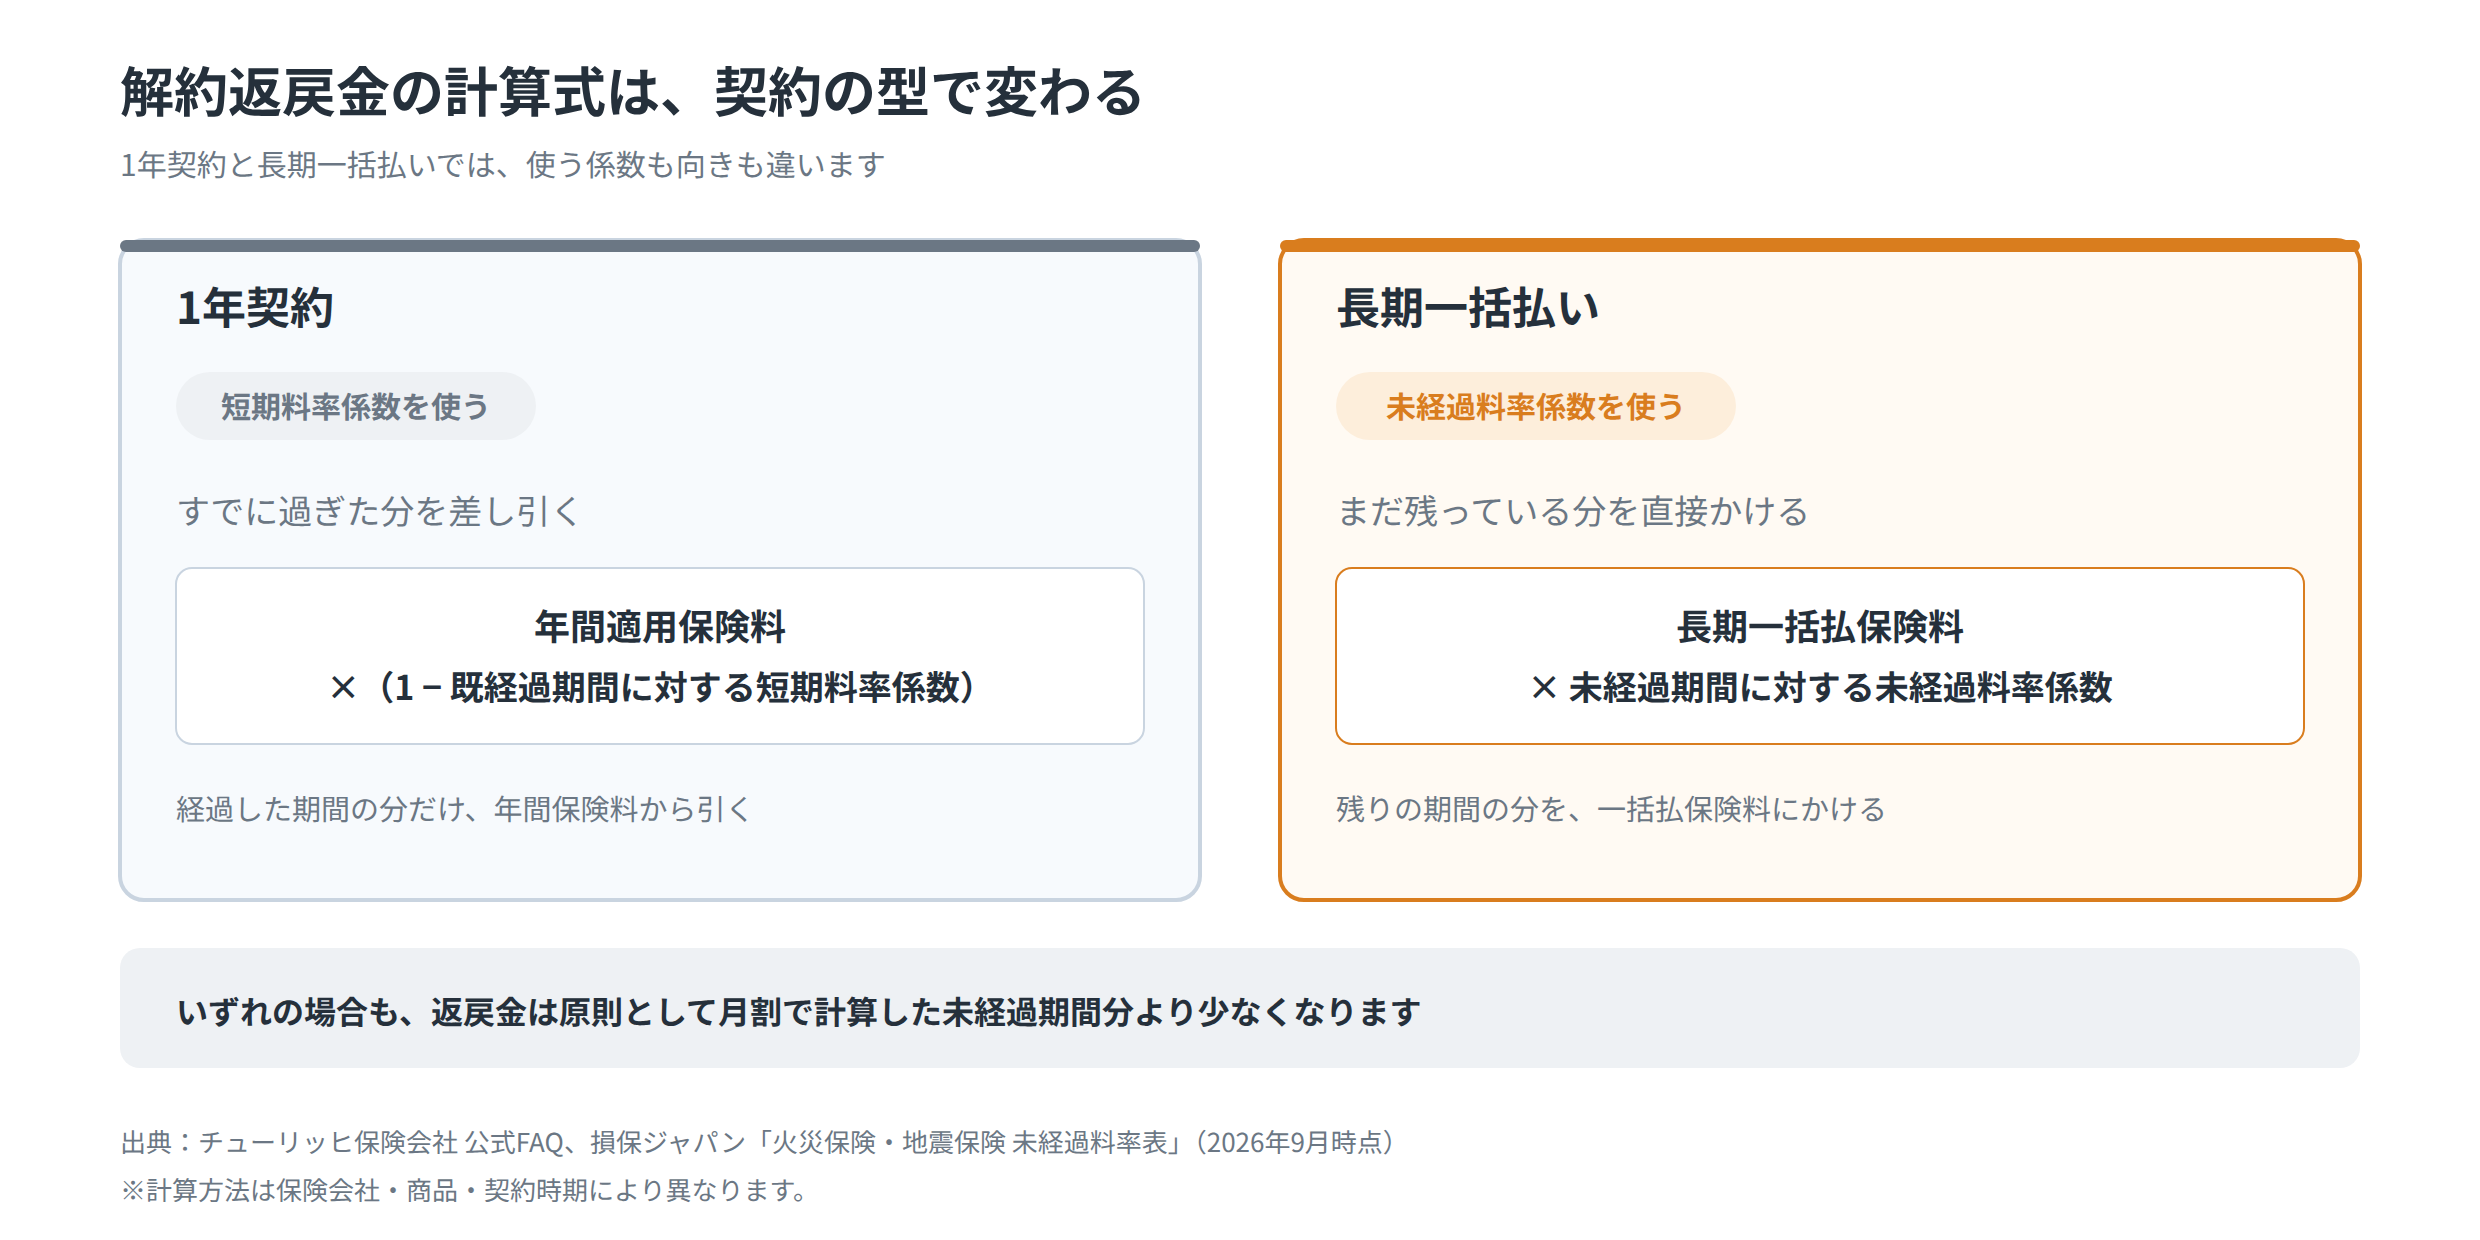
    ここは多くの記事が飛ばす部分です。1年契約と長期契約では、そもそも使う係数が違います。

    契約の型 解約返戻保険料の計算式
    1年契約 年間適用保険料 ×(1 − 既経過期間に対する短期料率係数)
    長期一括払い 長期一括払保険料 × 未経過期間に対する未経過料率係数

    出典:チューリッヒ保険会社 公式FAQ

    1年契約は「すでに過ぎた分」を差し引く形です。長期契約は「まだ残っている分」を直接かける形です。向きが逆になっている点に注意してください。

    この未経過料率とは、長期一括払保険料に掛けて返戻額を出すための係数です。ようするに残り期間の長さに応じて決まる、払い戻しの倍率です。具体的な数値は、各保険会社が料率表として公開しています。

    月割ではない、という前提

    ここを誤解すると計算が合いません。チューリッヒは同じFAQに、こう付け加えています。

    解約返戻保険料は原則として月割で計算した未経過期間分よりも少なくなります

    出典:チューリッヒ保険会社 公式FAQ

    5年のうち2年で解約したから3/5が戻る。そう単純にはいきません。実際の返戻金は、単純な按分より少なくなるのが原則です。どれくらい少ないのかを、実数で見ていきます。

    火災保険の途中解約で返戻金を計算する式を契約の型ごとに整理した図

    5年契約を途中解約するといくら戻るのか

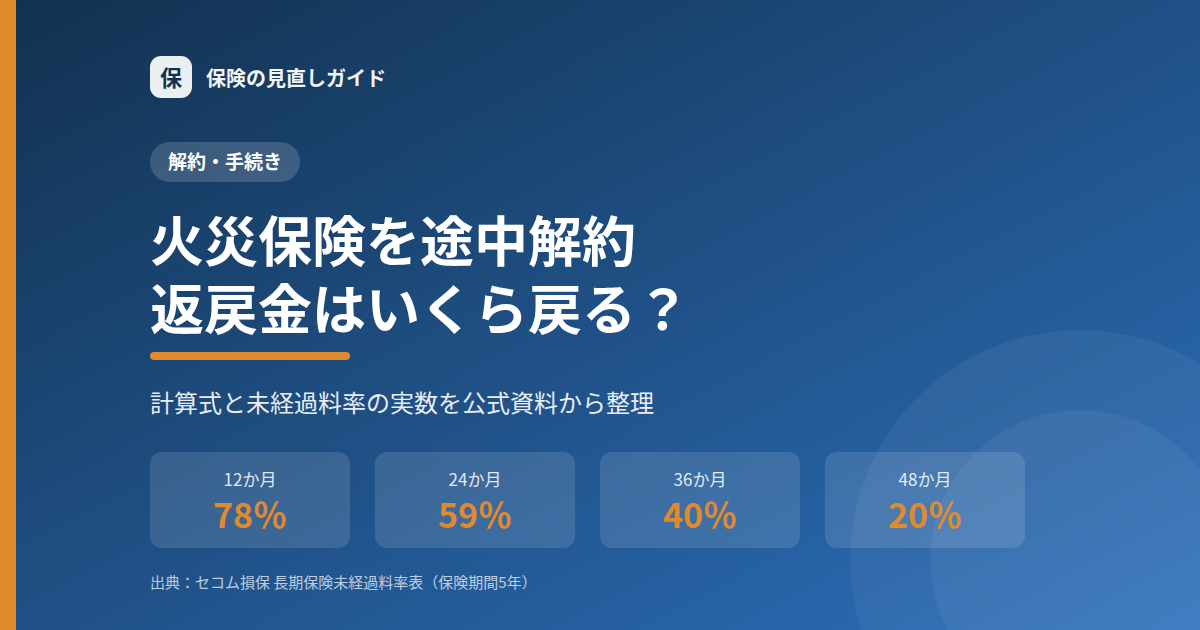
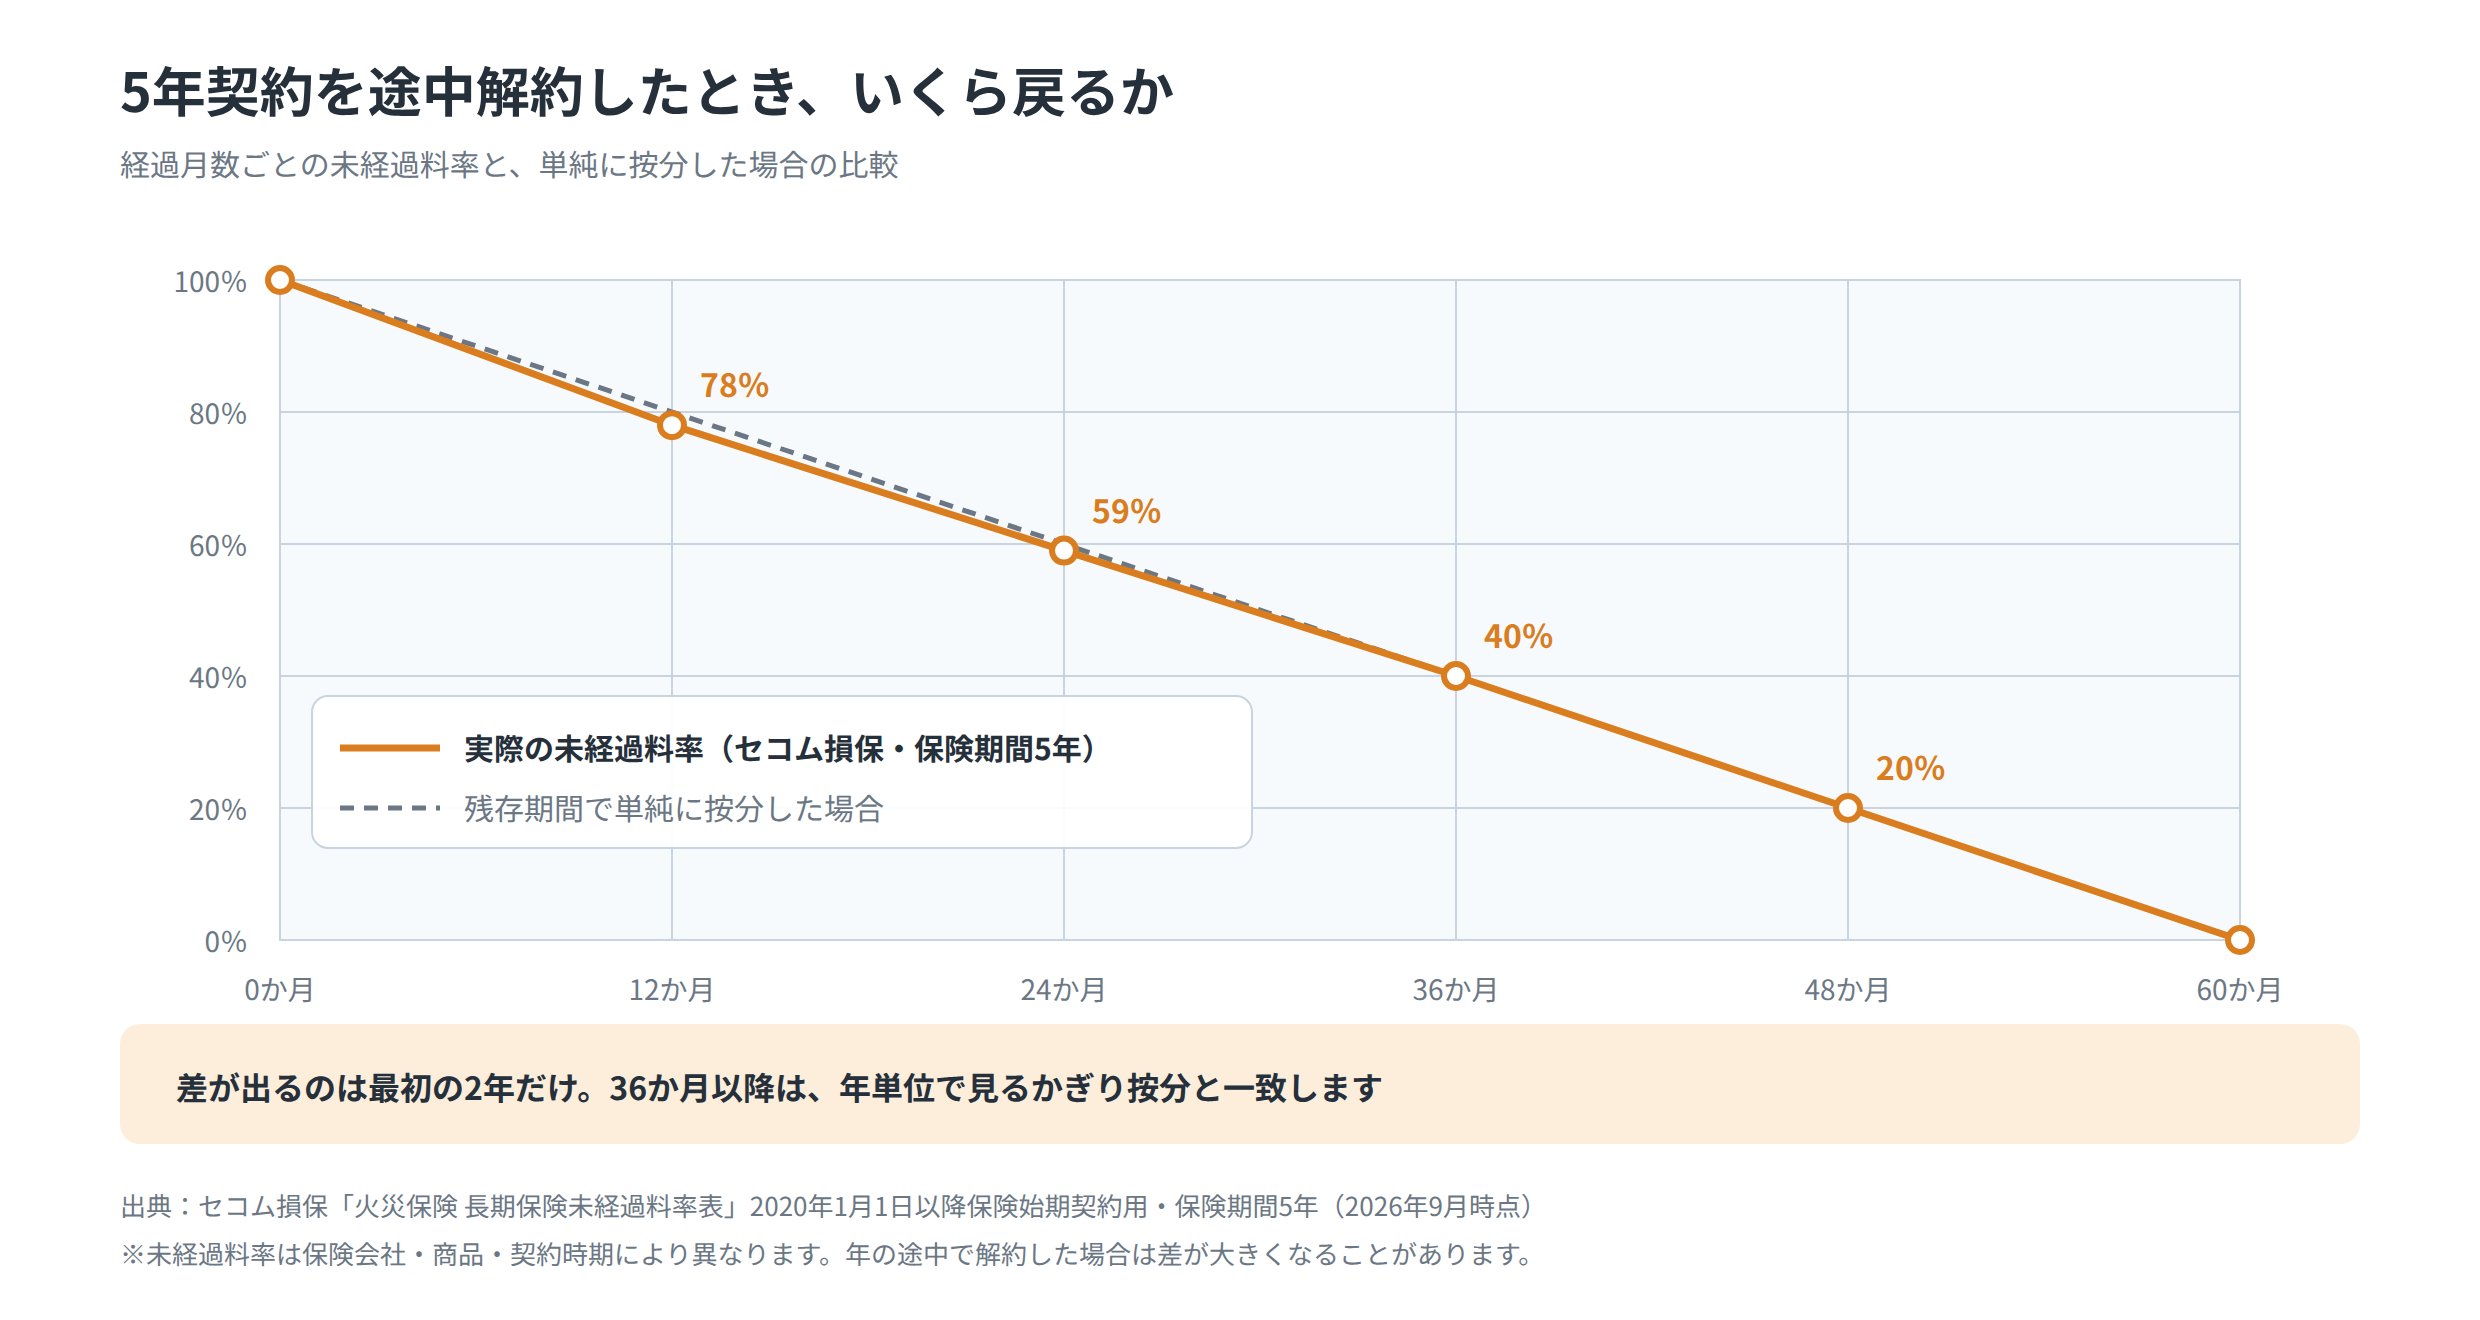
    セコム損保が長期保険未経過料率表を公開しています。2020年1月1日以降始期契約用、保険期間5年の欄から、1年ごとの数値を抜き出しました。

    経過月数 未経過料率 単純に按分すると
    12か月78%80%
    24か月59%60%
    36か月40%40%
    48か月20%20%
    60か月0%0%

    出典:セコム損保 火災保険 長期保険未経過料率表(2020年1月1日以降保険始期契約用・保険期間5年)。未経過料率は保険会社と契約により異なります。

    5年契約を3年で解約した場合、40%が戻る計算になります。一括で20万円払っていたなら8万円です。決して小さい額ではありません。

    差が出るのは最初の2年だけ

    表をよく見ると、興味深いことがわかります。3年目以降、未経過料率と単純按分の数字が一致しています。ずれているのは12か月の2ポイントと、24か月の1ポイントだけです。

    年単位で区切るかぎり、5年契約の目減りは思ったほど大きくありません。ただしチューリッヒが原則として月割より少なくなると明記している以上、年の途中で解約すれば差はもっと開く可能性があります。ここで示したのは、あくまで各年の12か月目という節目の数字です。

    1日の差が1か月分になることがある

    セコム損保の表には、こんな注記が添えられています。

    経過月数につき1か月未満の端日数は、1か月として計算します

    出典:セコム損保 火災保険 長期保険未経過料率表

    36か月と1日で解約すると、経過月数は37か月として扱われます。解約日を1日ずらすだけで、返戻金が1か月分変わる場合があるということです。急ぐ理由がないなら、月の区切りを意識して日付を決めるほうが有利です。

    火災保険の途中解約で返戻金の割合が経過月数によってどう下がるかを示したグラフ

    火災保険を途中解約する前に確認する4つのこと

    金額の見当がついたら、手続きに進む前の確認です。順番を間違えると損をします。

    ① 解約日は遡れない

    SBI損保は解約日を「解約した場合における保険契約が有効な最後の日(契約の終了日)のことです。契約者が解約の申し出をした日以降の日付となります」と定義しています。

    つまり「先月末で解約したことにする」はできません。手続きには日数がかかるため、解約したい日から逆算して動く必要があります。思い立ってから動くと、その分だけ経過月数が伸びます。

    ② 住宅ローンの質権を確認する

    住宅ローンを組んだとき、火災保険に質権が設定されている場合があります。質権とは、融資を行った金融機関などの債権者が、被保険者や他の債権者に優先して保険金を受け取れるようにする担保の仕組みです。

    住宅金融支援機構は、機構融資の完済に関する案内のなかで「後順位質権者がある場合は、後順位質権者の解約の承諾が必要です」と記載しています。証券に質権の記載があるなら、解約を決める前に金融機関へ確認してください。

    ③ 地震保険は別の表で計算される

    地震保険を付けている場合、返戻金は火災保険とまとめて計算されるわけではありません。火災保険用と地震保険用では、そもそも別の未経過料率表が用いられます。

    財務省も、地震保険は「火災保険に付帯する方式での契約」であり、保険期間は「短期(1年)および長期(2年~5年)」と説明しています。火災保険を解約すれば、付帯している地震保険も一緒に終わる点にも注意してください。

    ④ 長期契約そのものが短くなっている

    損害保険料率算出機構が2021年5月21日に金融庁長官へ届け出た参考純率改定のご案内で、こう述べられています。

    火災保険の参考純率が適用できる期間(現行:最長 10 年)を最長5年とします

    出典:損害保険料率算出機構「火災保険参考純率改定のご案内」(2021年5月21日届出/同年6月16日 適合性審査結果通知受領)

    ここは丁寧に読む必要があります。機構が変えたのは参考純率を適用できる期間の上限であって、法律が保険期間を規制したわけではありません。各社がこの参考純率をもとに商品を設計しているため、結果として最長5年になった、という順序です。

    住宅金融支援機構も「火災保険は最長5年のため、期間満了時に更新又は新規加入手続が必要です」と案内しています。裏を返すと、10年契約が残っている人は、それだけ未経過期間が長くなります。確認する価値は大きいはずです。

    火災保険の途中解約で返戻金を無駄にしない手順

    やりがちな失敗が、解約を先に済ませてしまうこと。解約日は申し出た日以降にしか設定できないため、次の契約が間に合わないと補償の空白ができます。

    順序は逆です。新しい契約の始期を決めてから、その日に合わせて解約日を指定します。こうすれば空白は生まれません。

    そのうえで、戻ってくる額と新しい契約の保険料を並べて比べます。返戻金が多くても、乗り換え先が高ければ意味がありません。逆もまた同じです。判断材料は両方揃って初めて揃います。

    解約を決める前に手元に揃えるもの

    • 保険証券(保険期間・始期日・一括払保険料・質権の有無)
    • 加入している保険会社の未経過料率表
    • 乗り換え先の候補の見積もり

    3つ目が抜けたまま解約すると、比較のしようがありません。複数社の条件を1回の入力で取り寄せられる無料の一括見積もり・診断サービスもあります。乗り換え後の金額が具体的に見えてから、解約日を決めても遅くありません。

    自宅に合う火災保険を無料で診断する →

    ※はじめて利用する方が対象です

    よくある質問

    解約返戻金はいつ振り込まれますか?

    答え会社と手続きで異なります。日数を断定できる公式資料はありません。

    一律の日数は公表されていません。書類の到着や手続きの進み方によって変わるためだと考えられます。急ぐ事情があるなら、契約している保険会社または取扱代理店に直接確認するのが確実です。

    1年契約でも戻りますか?

    答え戻ります。ただし短期料率で計算されます。

    ただし使う係数が違い、年間適用保険料から既経過期間分の短期料率係数を差し引いて計算されます。長期契約の未経過料率とは仕組みが別です。同じ感覚で見積もらないほうが安全です。

    解約と満期更新、どちらが得ですか?

    答え一律には決まりません。返戻額と新契約の保険料を並べて比べます。

    返ってくる返戻金の額、乗り換え先の保険料、いま契約している保険期間の残り。この3つの組み合わせで結論が変わります。数字を出さずに判断するのは避けたいところです。

    まとめ

    • 長期一括払いなら、未経過分は長期一括払保険料 × 未経過料率で戻る
    • 1年契約は短期料率、長期契約は未経過料率。使う係数が違う
    • 解約日は遡れない。新契約の始期を決めてから解約日を指定する

    保険証券を手元に出すところから始めます。保険期間と始期日さえわかれば、自分の経過月数はその場で計算できます。

    乗り換え先の候補を無料で診断する →

    ※はじめて利用する方が対象です

    更新が近い方は2026年10月の改定と満期前の確認、乗り換え先の金額感は火災保険の相場を決める5つの要素で扱いました。制度の全体像は火災保険の仕組みと6つの基本、補償の中身は火災保険の補償内容と比較の3つの軸へどうぞ。乗り換え先の見積もりを取るときは火災保険の一括見積もりで比較する手順、申込後の連絡については一括見積もり後の電話と断り方にまとめています。

    参考にした公的・公式情報

    制度・料率

    解約返戻金・未経過料率

    この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。

    未経過料率および解約返戻金の計算方法は保険会社・商品・契約時期によって異なります。記載の数値は特定の保険会社が公開する料率表にもとづく一例であり、すべての契約に当てはまるものではありません。記載内容は2026年9月時点の公表情報にもとづきます。個別の返戻金額は、ご契約の保険会社または代理店にてご確認ください。