※本記事はプロモーションを含みます。
火災保険を契約している人のうち、7割が地震保険もセットにしています。想像より高い数字ではないでしょうか。
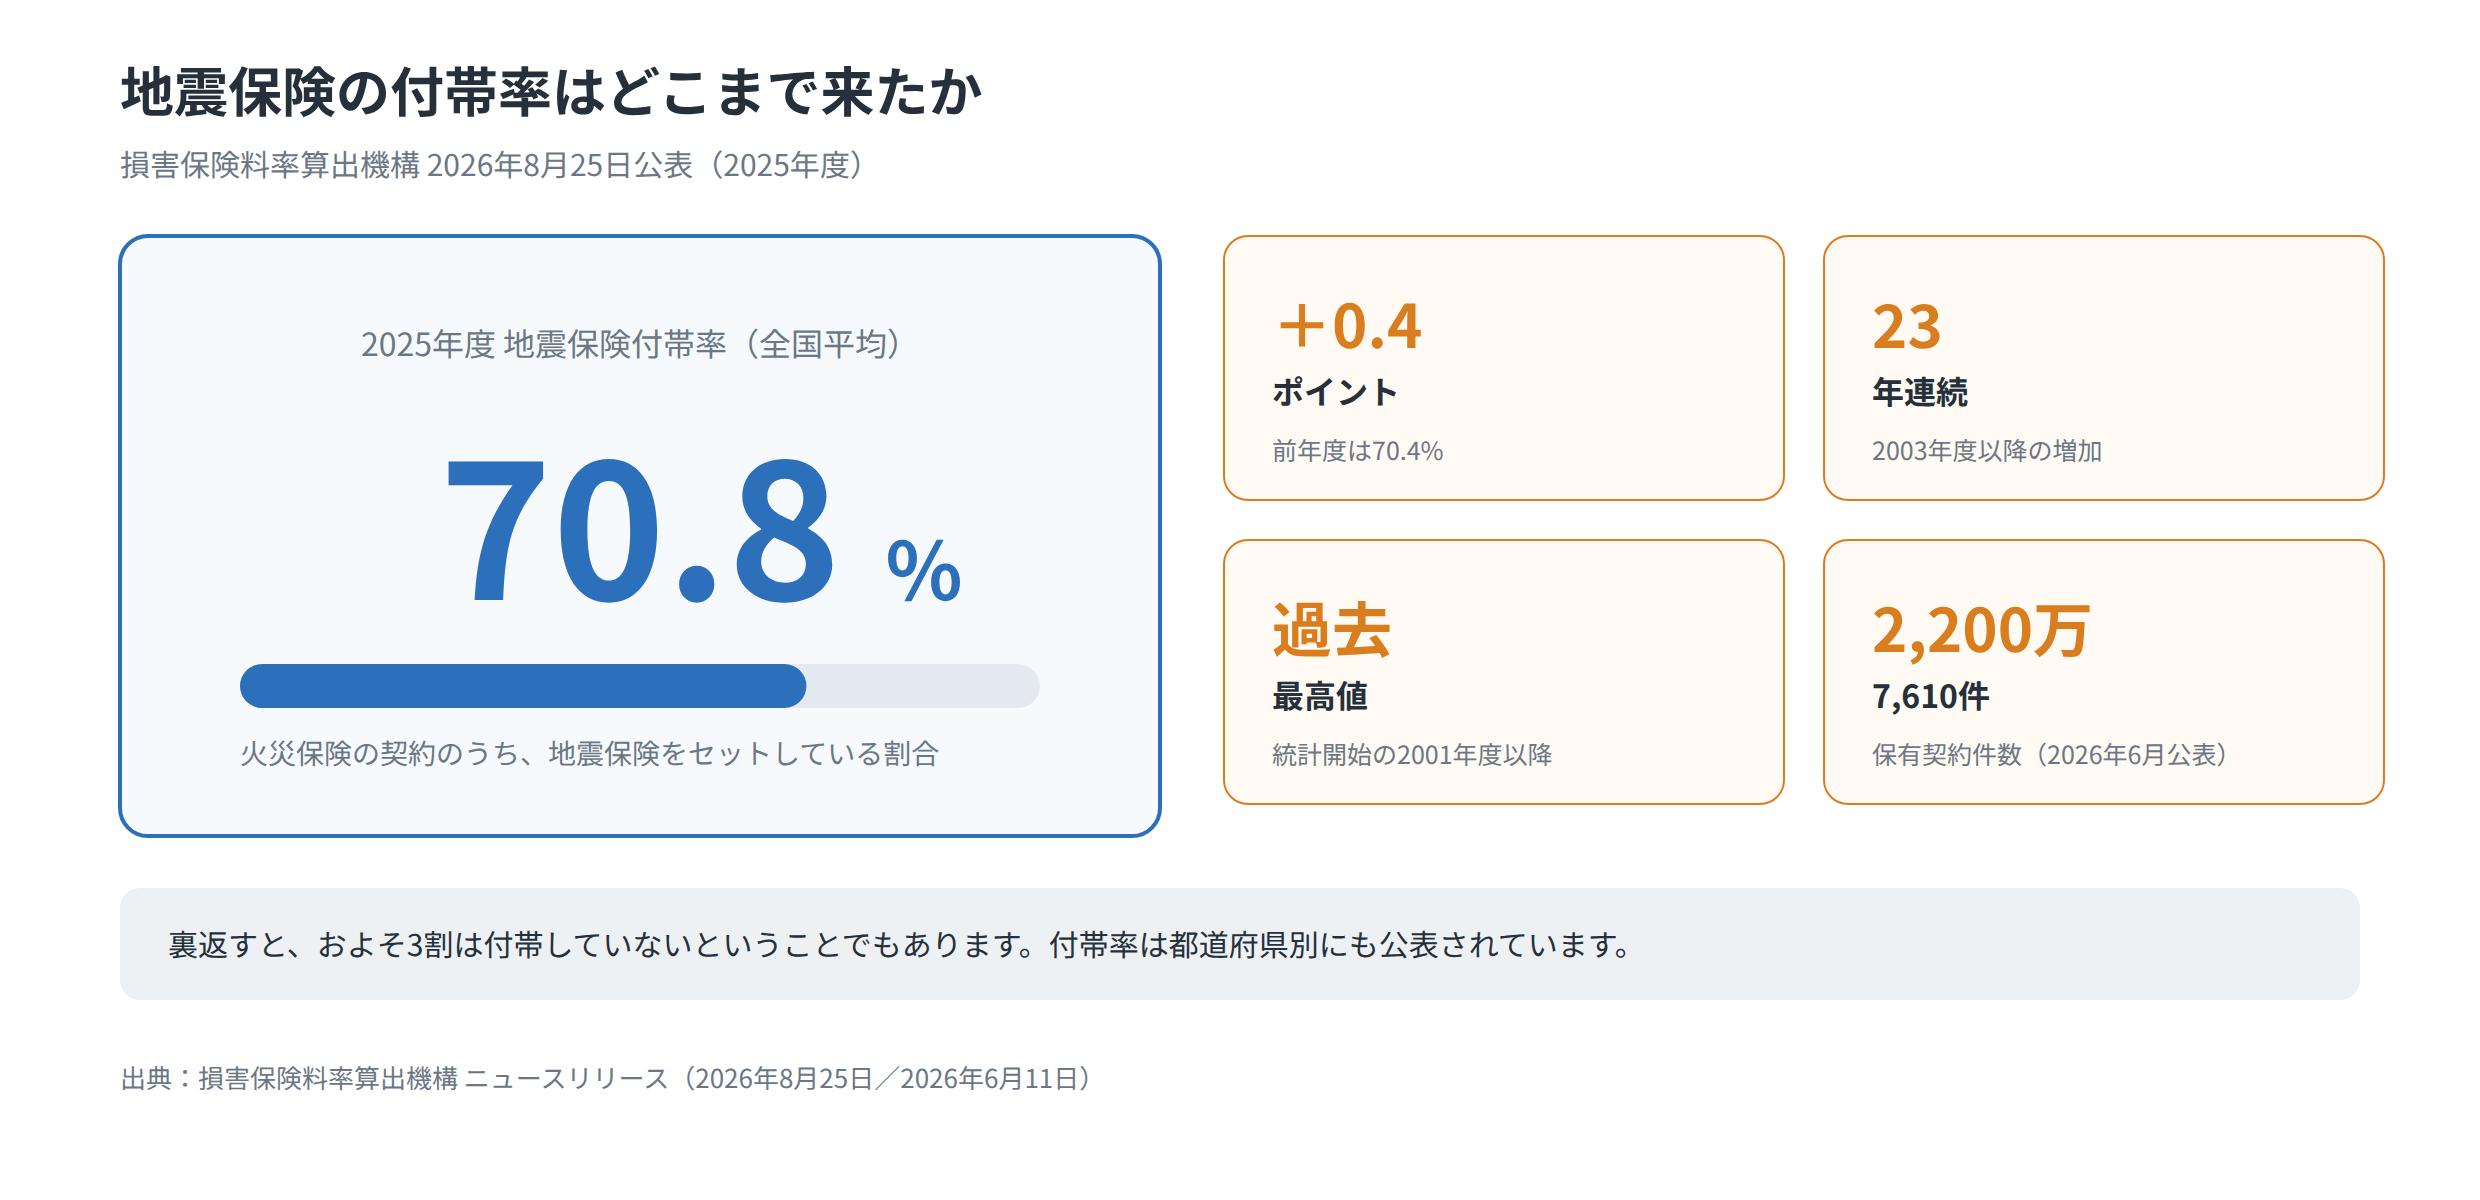
損害保険料率算出機構が2026年8月に公表した最新の統計では、地震保険の付帯率は70.8%。統計を取り始めた2001年度以降で最も高い水準です。
数字が上がり続けている背景には、火災保険だけでは埋まらない穴があります。この記事では、公的資料から付帯率の現在地と、付帯を判断する材料を整理しました。本稿は2026年9月時点の情報です。
この記事でわかること
- 最新の地震保険付帯率と、契約件数の推移
- 火災保険では地震による損害が出ない理由
- 付帯するかどうかを判断する5つの材料
地震保険の付帯率は70.8%まで上がった
損害保険料率算出機構が2026年8月25日に公表した数字を並べます。
| 項目 | 数値 |
|---|---|
| 2025年度の付帯率(全国平均) | 70.8% |
| 前年度からの変化 | +0.4ポイント(前年度70.4%) |
| 連続増加の年数 | 2003年度以降23年連続 |
| 統計開始(2001年度)以降の位置 | 過去最高値 |
| 地震保険の保有契約件数 | 2,200万7,610件(2026年6月公表・最高値を更新) |
出典:損害保険料率算出機構 ニュースリリース(2026年8月25日、2026年6月11日)
付帯率とは、火災保険の契約のうち地震保険をセットしている割合です。率と実数の両方が最高を更新しました。23年連続という粘り強さのほうが、単年の数字より意味を持つかもしれません。
ただし裏返すと、およそ3割は付帯していないということでもあります。付帯率は都道府県別にも公表されており、地域差は機構のデータバンクで確認できます。
地震保険の付帯率が上がる理由 ── 火災保険では出ない
ここが本題です。地震で家が壊れても、火災保険からは保険金が出ません。
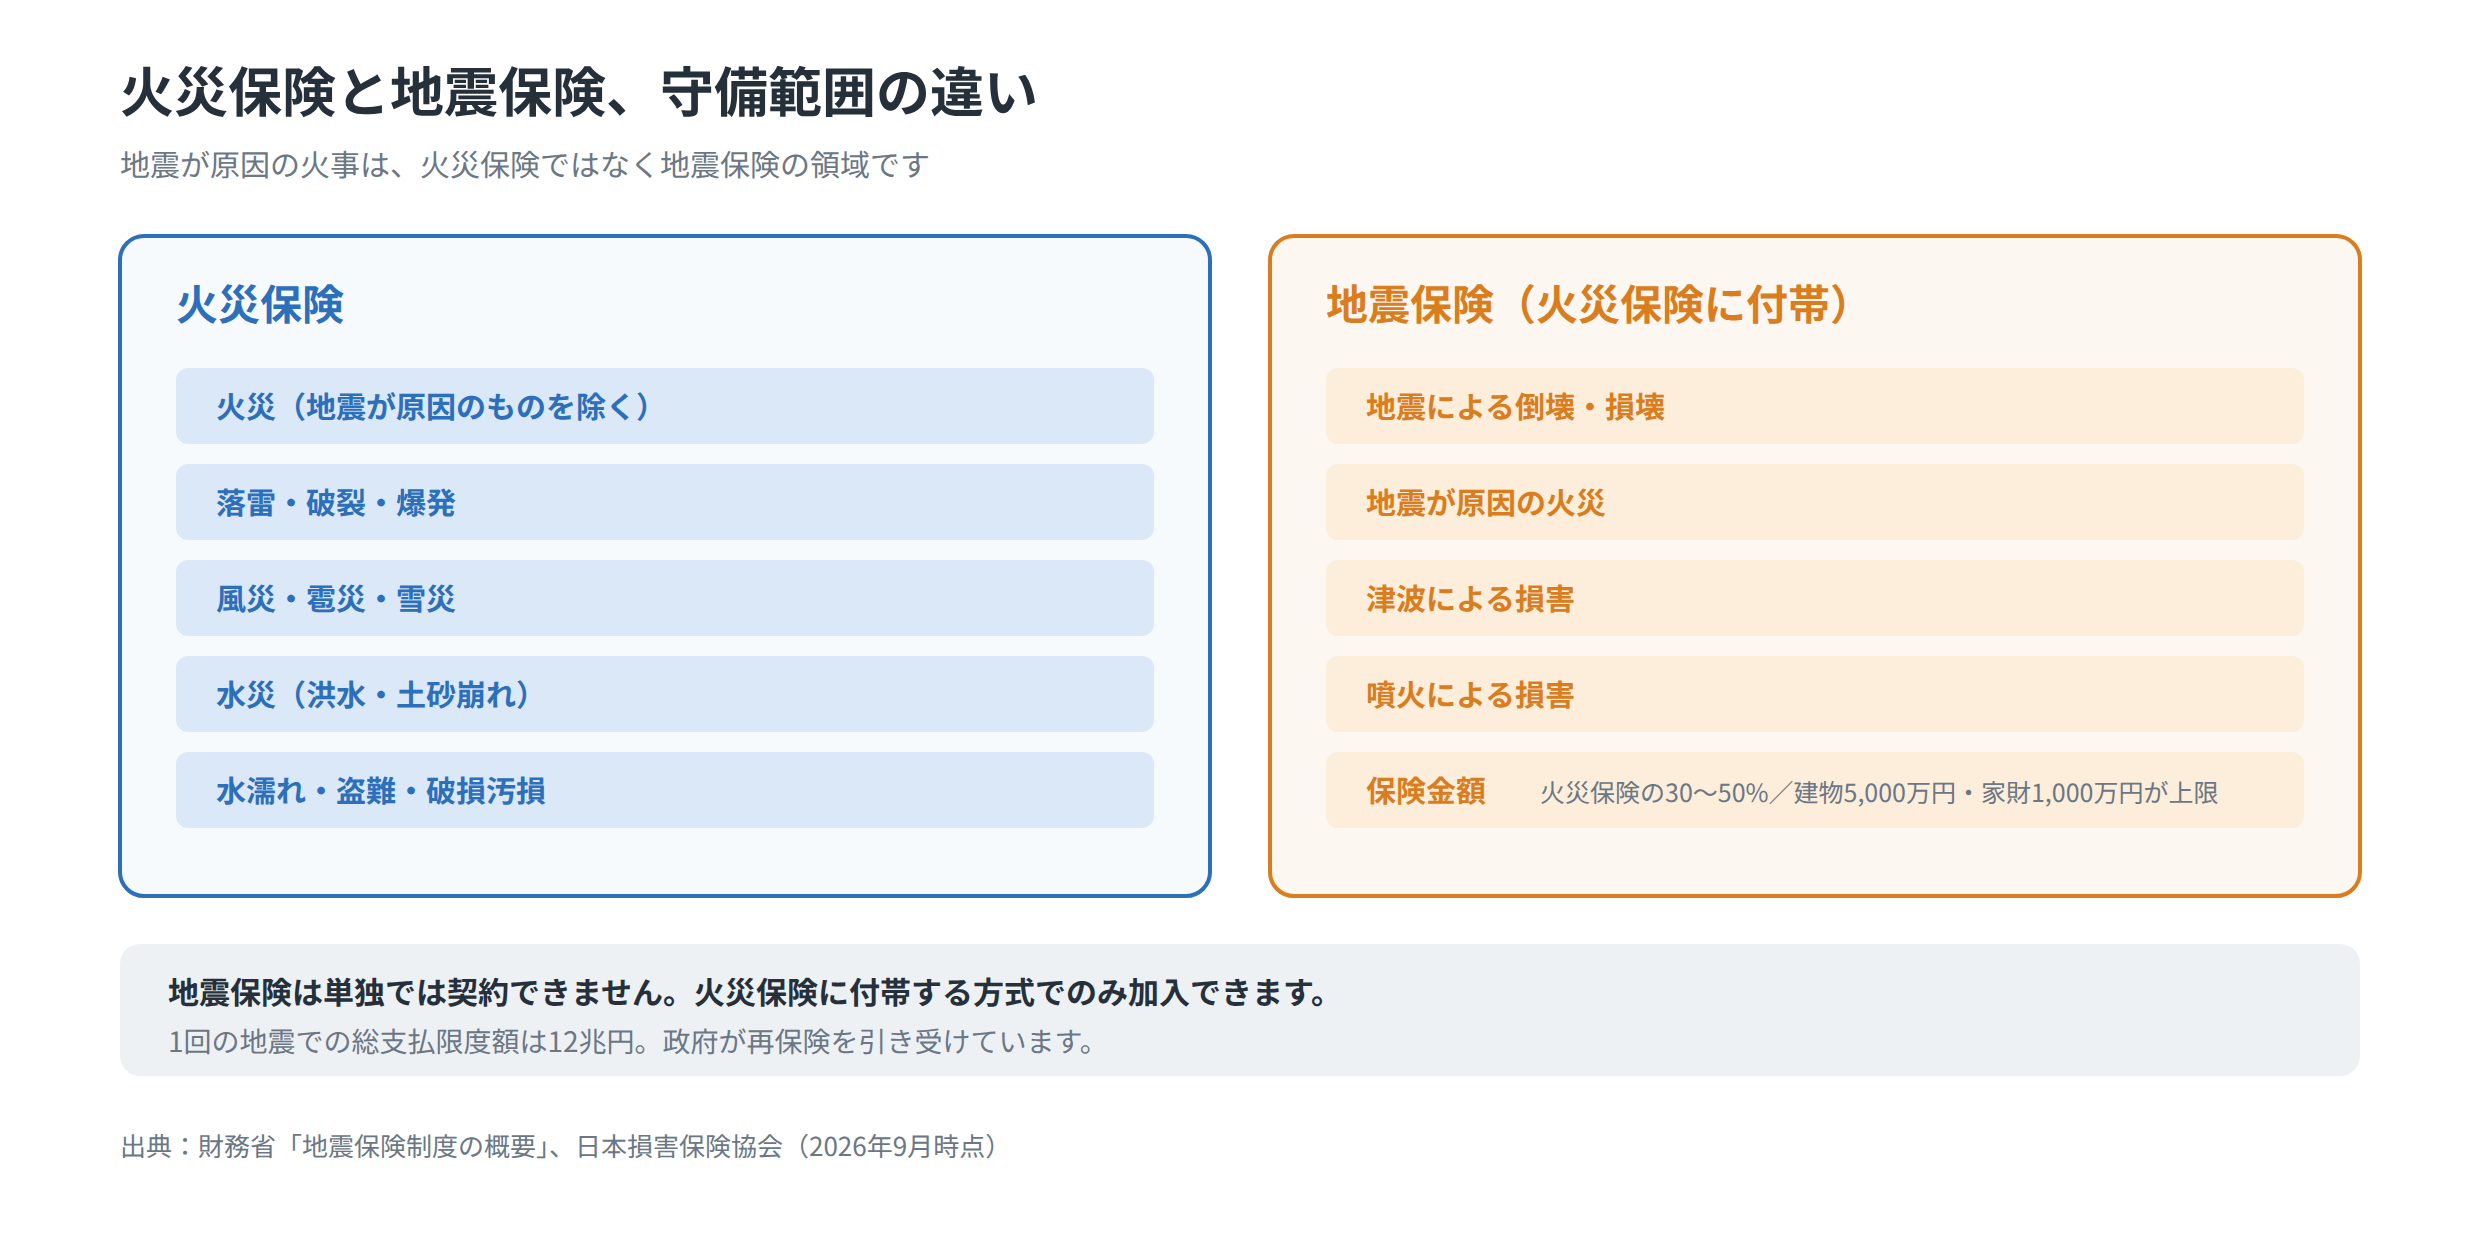
財務省は、地震を原因とする火災による損害や、地震により延焼・拡大した損害は火災保険では補償されないと明記しています。地震で倒れた、津波で流された、噴火で埋まった。いずれも同じ扱いになります。
誤解が多いのは「地震が原因の火事」の部分でしょう。火事なのだから火災保険、と考えたくなります。しかし出火の原因が地震なら、対象は地震保険のほうです。
この穴を埋める手段が実質ひとつしかないため、付帯率が上がり続けている、という構図です。なお地震保険は単独では契約できず、火災保険に付帯する方式でのみ加入できます。
地震保険の中身を数字で押さえる
保険金額には上限がある
保険金額は火災保険の保険金額の30%〜50%の範囲で決めます。上限は建物5,000万円、家財1,000万円です。
「半分までしか入れないのか」と感じる人もいるでしょう。これは制度の設計思想によるものです。建て直し費用の全額を賄うためではなく、生活の再建を支える保険、という位置づけになります。ここを取り違えると、期待外れの感覚だけが残ります。
政府が再保険を引き受けている
民間の保険会社が負う地震保険の責任を、政府が再保険する仕組みです。1回の地震での総支払限度額は12兆円と定められています。巨大地震でも支払いが成立するよう、国が後ろに立っている構造です。
公共性が高い制度のため、保険料に利潤は織り込まれていません。会社によって補償内容や保険料が変わるものでもありません。比較の対象になるのは、セットで契約する火災保険のほうだと理解しておくと迷いません。
4つの割引がある
日本損害保険協会によると、割引は4種類です。建築年割引、耐震等級割引、免震建築物割引、耐震診断割引です。ただし重複して適用を受けることはできません。
適用には登記簿謄本や耐震等級の認定書など、それぞれ異なる確認資料の提出が必要です。新築やリフォームの書類が手元にある方は、適用できるものがないか確認しておくと無駄がありません。
付帯するかを判断する5つの材料
この5つを並べてから決める
- 住宅ローンの残債:家を失っても返済は残る。残債が大きいほど影響も大きい
- 建物の構造と建築年:耐震性能によって割引の対象になる場合がある
- お住まいの地域:都道府県別の付帯率とハザード情報を確認
- 手元の貯蓄:仮住まいの費用と当面の生活費を自力でまかなえるか
- 家財の量:建物とは別枠。家財だけ付ける選択肢もある
この5つに答えが出れば、付帯する・しないの判断は自然に定まります。とくに住宅ローンの残債は、実額を書き出してみてください。数字にすると印象が変わることが多い項目です。
実際の金額を確認する
地震保険の保険料は、建物の所在地と構造によって決まります。制度上、会社ごとに大きく変わるものではありません。
一方で、セットになる火災保険のほうは条件しだいで金額が動きます。地震保険を付けるかどうかを検討するなら、火災保険とセットにした状態での総額を見るのが実務的です。片方だけ見ても判断材料になりません。
複数社の条件を1回の入力で取り寄せられる無料の一括見積もり・診断サービスがあります。地震保険を付けた場合と付けない場合の総額を並べるところから始められます。自宅に合う火災保険を無料で診断する →
※はじめて利用する方が対象です
よくある質問
地震保険だけ契約できますか?
答えできません。火災保険への付帯が前提です。
財務省が示すとおり、地震保険は火災保険に付帯する方式での契約です。火災保険への加入が前提になります。すでに火災保険に加入している場合、途中から地震保険を付帯できるかは保険会社にご確認ください。
付帯率が高い地域と低い地域があるのはなぜですか?
答え一因は被災経験です。ただし単一の理由には帰せられません。
機構は付帯率を都道府県別・市区町村別にも公表しています。背景には、過去の被災経験、地域のリスク認識、住宅の所有形態などが関わると考えられます。ただし付帯率が低い地域だから安全、という意味ではありません。
保険金額は何%に設定するのがよいですか?
答え30〜50%の範囲で選びます。上限は制度で決まっています。
30%〜50%の範囲で選べますが、どこに置くべきかは残債と貯蓄によって変わります。上限まで設定すれば保険料も上がるため、家計とのバランスで決める必要があります。判断に迷う場合は、複数のパターンで見積もりを出して比べてみてください。
まとめ
- 2025年度の地震保険付帯率は70.8%で、2001年度以降の過去最高
- 地震・噴火・津波による損害は火災保険では出ない。地震が原因の火事も同じ
- 保険金額は火災保険の30%〜50%、建物5,000万円・家財1,000万円が上限
7割が付けている、という事実そのものは判断の理由になりません。材料になるのは、残債と貯蓄と地域です。地震保険をセットにした場合を無料で診断する →
※はじめて利用する方が対象です
関連記事も用意しています。火災保険の中身は補償内容と比較の3つの軸へ。制度の全体像は火災保険の仕組みと6つの基本、保険料の決まり方は火災保険の相場と5つの要素で扱いました。更新が近い方は2026年10月の改定と満期前の確認もどうぞ。
参考にした公的・公式情報
付帯率・契約件数
制度・料率
割引制度
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
補償の範囲・名称・条件は、商品および契約によって異なる点にご留意ください。記載内容は2026年9月時点の公表情報にもとづきます。個別の保険料および契約内容は、各保険会社の見積もりまたは代理店にてご確認ください。
