※本記事はプロモーションを含みます。
火災保険の見積もりで先に用意したいのは、建物の所在地・面積・建築年月・構造がわかる情報です。見直しなら、現在の保険証券が手がかりになります。購入予定の住宅なら、売買契約書や重要事項説明書を手元に置きます。入力で迷った点を、その場で確かめやすくなるためです。
ただし「見積もりの入力で参照する資料」と「契約時に提出する書類」は別です。この記事の一覧は、すべての書類を取り寄せるよう勧めるものではありません。契約時の必要書類は、依頼先の案内で確認したいところです。
火災保険の見積もり前に、必要書類で確かめる6項目
次の表の項目をメモし、不明な欄には「未確認」と書いておきます。資料によって数字が違う場合も、そのまま残すと担当者に質問しやすくなります。
| 確認する |
参照できる |
|---|---|
| ① 建物の |
資料の 注意:現在の |
| ② 建物の |
資料の 注意:土地面積と |
| ③ 建築年月 | 資料の 注意:購入した |
| ④ 構造・耐火性能 | 資料の 注意:外観や |
| ⑤ 現在の |
資料の 注意:補償範囲、 |
| ⑥ 希望する |
資料の 注意:新しい |
上の書類は確認先の例です。1枚で全部わかるとは限らず、すべてが必須という意味でもありません。フォームで求められる面積の種類などは、入力画面の説明を優先してください。
構造がわかる資料を、先に押さえる
火災保険の保険料は、建物の構造によって変わります。日本損害保険協会は、住宅物件の構造級別をM構造・T構造・H構造の3つに分けて説明しています。コンクリート造の共同住宅などがM構造です。コンクリート造の戸建て(耐火建築物)、準耐火建築物にあたる鉄骨造の戸建て、省令準耐火建物に該当するツーバイフォー住宅はT構造です。
面積や築年と違い、構造は書類を見ないと確かめられません。木造の共同住宅や戸建住宅はH構造にあたります。ただし木造でも、建築基準法に定める耐火建築物等に該当すればM構造やT構造になります。
この判定は、見た目では決められません。柱の材質や耐火性能の認定が関わるためです。仕様書や建築確認関係の書類に、構造に関する記載があります。見つからない場合は、施工会社や管理会社に問い合わせてください。出典:日本損害保険協会「損害保険Q&A 問58」
正確に伝える必要がある3つの項目
同協会によると、火災保険の契約時に告知を求められる事項は3つです。建物の構造・用法、建物の所在地、そして他の火災保険契約等の情報です。保険料の算出や、引受けの可否を判断するために必要な項目とされています。
見積もりの段階でも、この3つは聞かれます。あとで契約に進むとき、同じ情報を使うためです。手元の資料で確かめておくと、入力がぶれません。
故意または重大な過失によって正しく告知しなかった場合、契約が解除されることがあります。保険金が支払われない場合もあると同協会は説明しています。資料が見つからないまま推測で埋めるのは避けてください。出典:日本損害保険協会「損害保険Q&A 問59」
住宅の状況別|火災保険の見積もりに使う必要書類
新築戸建てを購入・建築する場合
建築確認に関する書類や仕様書、図面など、建物の情報が載った資料を探します。工事中で確定していない項目は、施工会社や販売担当者に確認してください。引渡しが予定より動くこともあります。そのときは保険の開始日をそのままにせず、担当者へ相談してください。
中古住宅・分譲マンションを購入する場合
売買契約書、重要事項説明書、登記関係書類などを確認します。マンションでは、資料によって面積の表し方が違うことがあります。手元の資料の面積が、フォームで求められる面積と同じか確認してください。不動産会社や管理会社に聞くときは、資料名と該当する欄を伝えます。そのほうが話が具体的になります。
加入中の火災保険を見直す場合
保険証券または契約者用画面と、届いていれば更新案内を用意します。現在の補償を残す案と、変更する案を分けて依頼します。そうすると、金額が変わった理由を追いやすくなります。
保険証券が見つからないときは、契約先のマイページを見てください。取扱代理店に問い合わせる方法もあります。書類がないからといって、構造や面積を推測で埋めるのは避けてください。
書類が足りないときに聞くこと
- 今ある資料だけで見積もりを進められますか。
- 追加で必要な資料の名前と、必要なページを教えてください。
- 原本・コピー・画像のどの形式が必要ですか。
- 未確定の情報は、どのように入力・訂正すればよいですか。
- 契約までに、いつまでの提出が必要ですか。
ここを確認してから取得すれば、不要な証明書を取り寄せる手間を減らせます。ファイルを送るときは、申込先から案内された提出方法を使ってください。当サイトのコメント欄には住所や証券番号、書類画像を書き込まないでください。
問い合わせの前に、確認メモのどの欄が空いているかを並べておきます。聞く内容が絞れるので、やり取りの回数を減らせます。申込後に届く連絡の流れは一括見積もり後の電話と断り方で扱っています。
見積もりを依頼する前の最終チェック
- 住宅の種類と利用目的が、そのフォームの対象になっている。
- 建物の情報と連絡先に入力ミスがない。
- わからない項目を確認する方法がわかっている。
- 申込後の確認連絡に対応できる。
- 見積もり依頼と契約手続きを区別している。
引っかかった項目があれば、依頼を急ぐ必要はありません。「未確認」の欄を埋めてから依頼すると、届いた見積もりどうしを同じ条件で比べやすくなります。
準備ができた方は、一括見積もりの選び方と提携2サービスの確認点をご覧ください。複数のサービスへの重複申込みは必須ではありません。
上の広告は、インズウェブの火災保険一括見積もりを初めて利用する方向けです。すでに依頼済みの内容の修正は、既存の窓口にご確認ください。
地震保険も付けるなら、割引の確認資料を探しておく
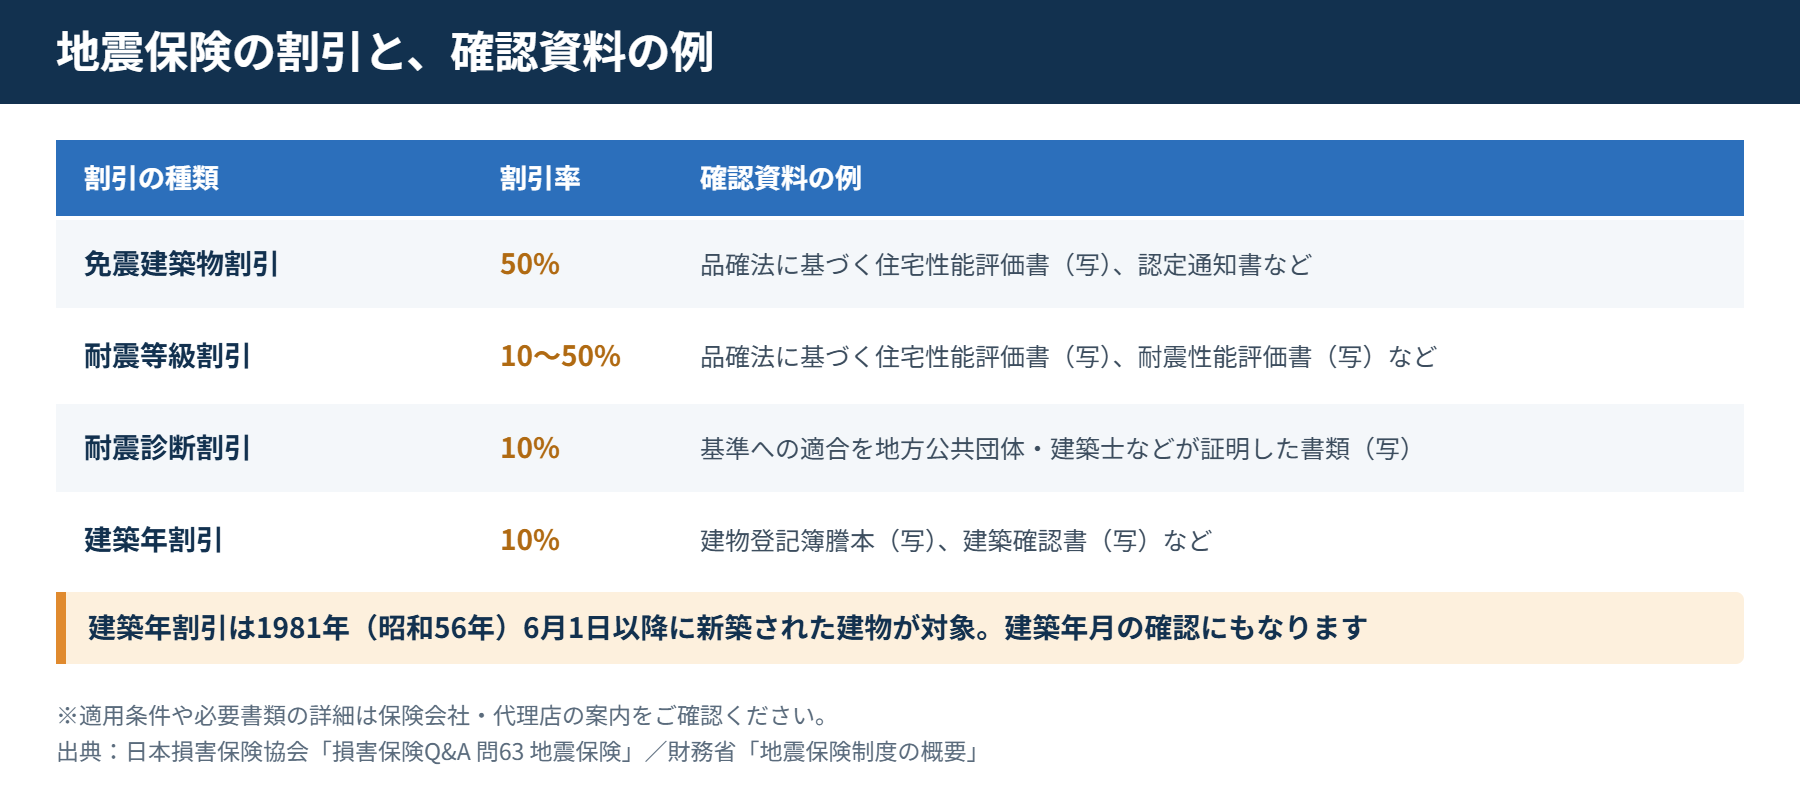
地震保険も検討するなら、建物の耐震性能を示す資料が役に立ちます。地震保険には、建物の性能に応じた割引制度があります。割引を受けるには、確認資料が必要です。
日本損害保険協会は、割引の種類ごとに確認資料の例を挙げています。
| 割引の |
割引率 | 確認資料の |
|---|---|---|
| 免震建築物割引 | 50% | 品確法に |
| 耐震等級割引 | 等級3は |
品確法に |
| 耐震診断割引 | 10% | 国土交通省の |
| 建築年割引 | 10% | 建物登記簿謄本 |
建築年月は、割引の判定にも関わる
建築年割引の対象は、1981年(昭和56年)6月1日以降に新築された建物です。最初の表で建築年月を確かめておくのは、この判定にも関わるからです。登記簿謄本や建築確認書は、建築年月を確かめる資料としても使えます。
どこに頼んでも効いてくる条件
損害保険料率算出機構は、地震保険の基準料率を算出しています。同機構によると、現在すべての会員保険会社がこの基準料率を使用しています。割引の有無は、依頼先を問わず保険料に関わる条件です。資料がすぐに見つからない場合もあります。そのときは「割引の確認資料は後から出せるか」を先に聞いておくと、手戻りが減ります。
割引は重ねて使えない
地震保険の4つの割引は、重ねて適用されません。複数の条件を満たしていても、使えるのは1つです。
割引率は上の表のとおりです。耐震等級割引は、等級によって10%〜50%と幅があります。手元にある資料で、どの割引が使えそうかを見比べておくと話が早く進みます。
表の確認資料の多くには「(写)」と書かれています。原本を送る前に、写しでよいか、どの方法で出すかを依頼先に確かめてください。
地震保険の付帯状況については地震保険の付帯率の記事で扱っています。
よくある質問
保険証券だけあれば十分ですか?
答え足りない場合があります。追加の資料を求められることがあります。
現在の契約条件の確認には役立ちます。ただ、物件や依頼内容によっては追加の資料が必要になる場合があります。見積もり時点の必要情報と、契約段階での提出書類をそれぞれ確認してください。
見積もりを送信したら補償が始まりますか?
答えいいえ。契約の手続きと支払いを経て始まります。
補償が始まるまでには、引受けの確認や契約手続き、保険料の支払いがあります。依頼先が案内する手続きと、補償開始日時を確認してください。切り替える場合も、見積もり依頼の段階で今の契約を解約しないでください。
手元の資料で確認できる項目がそろったら、見積もりを依頼できる段階です。割引の確認資料があれば、あわせて伝えてください。
家財も一緒に見積もるときは、何を決めておけばよいですか?
答え家財を含めるかどうかを先に決めておきます。
建物だけか、建物と家財の両方かで、見積もりの条件が変わります。家財を含める場合は、補償する金額の考え方を依頼先に確認してください。比べる見積もりどうしで家財の有無と金額をそろえると、保険料の差を読み取りやすくなります。迷うときは、家財ありとなしの両方で見積もりを出してもらう方法もあります。
参考にした資料
公的機関・業界団体
- 日本損害保険協会「損害保険Q&A 問58 構造級別」(住宅物件の構造級別)
- 日本損害保険協会「損害保険Q&A 問59 告知事項・通知事項」(契約時に告知を求められる事項)
- 日本損害保険協会「損害保険Q&A 問63 地震保険」(割引の種類と確認資料)
- 財務省「地震保険制度の概要」(建築年割引の対象)
- 損害保険料率算出機構「地震保険基準料率」(基準料率の使用状況)
サービス提供事業者
- インズウェブ:火災保険に必要な書類は?(見積もりと契約の段階の違い、確認資料)
- インズウェブ:よくある質問・お問い合わせ(見積もり前に用意する情報)
- インズウェブ:一括見積もり利用後の流れ
執筆・編集:保険の見直しガイド編集部/情報確認日:2026年9月16日。一般的な情報提供を目的とする記事です。契約の可否・補償内容・保険料は、保険会社または取扱代理店の最新の見積書・重要事項説明書等でご確認ください。
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
見積もりに必要な情報と、契約時に提出を求められる書類は別のものです。必要書類は保険会社・商品・住宅の状況によって異なります。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の契約に必要な書類は、ご契約の保険会社または代理店にてご確認ください。

コメントを残す