※本記事はプロモーションを含みます。
火災保険の一括見積もりで大切なのは、条件をそろえることです。保険料を見る前に、何を・どこまで・いつから補償するかを合わせます。同じ家の見積もりでも、家財の有無や自己負担の設定が違うことがあります。そのままでは、金額だけで比べられません。
この記事は、持ち家の火災保険を新しく選ぶ方、今の契約と別の提案を比べたい方に向けた確認ガイドです。比較の進め方を整理したあと、見積もりの依頼先としてインズウェブを紹介します。
火災保険の一括見積もりから契約までの4ステップ
- 1準備住まいの資料と希望条件を整理
- 2依頼対象条件を確認して情報を入力
- 3比較届いた見積書の違いを質問
- 4契約判断内容と開始日時を確認して手続き
編集部作成:読む順番・確認手順を整理した図です。
一括見積もりは、保険を自動で切り替える手続きではありません。インズウェブの利用後は、保険会社・代理店等から案内が届きます。契約を希望する場合は、その窓口で手続きを進めます。詳しい流れは運営元の利用後の案内で確認できます。案内の電話への対応は一括見積もり後の電話と断り方で扱っています。
住まいの条件と、残したい補償が整理できたら、見積もりを取り寄せて比べる段階です。入力で使う資料は見積もりに必要な書類のチェックリストで確認できます。
火災保険の一括見積もりで比較表に書き出す7項目
見積書を手元に置き、次の順でチェックしてください。項目が一致しない場合は、差額とセットで理由を確認します。
| 確認する |
チェックする |
|---|---|
| 保険の |
建物・家財の |
| 保険金額 | 建物・家財それぞれの |
| 補償の |
水災、 |
| 自己負担 | 免責金額 |
| 期間と |
保険期間、 |
| 支払う |
年払い・一括 |
| 特約と |
特約、 |
日本損害保険協会は、建物と家財は分けて契約すると説明しています。契約金額には、再調達価額や時価をもとにする考え方があるとも書いています。見積先には「何が対象か」「金額をどう決めたか」を確かめておきたいところです。出典:日本損害保険協会「火災保険」
比較表は、手を動かして作る
表に書き出す作業そのものに意味があります。頭の中だけで比べると、印象に残った金額に引っぱられます。紙でも表計算ソフトでも構いません。項目を横に並べると、どこがそろっていないかが目で見えます。
届いた見積書で、先に質問する2点
見積書が届いたら、金額より先に聞くことがあります。1つ目は「この保険金額の根拠」です。建物の評価をどう出したのかを尋ねます。同じ家でも、評価の方法が違えば金額は動きます。
2つ目は「付いていない補償」です。見積書には、付いている補償が並びます。外れているものは書かれません。水災や破損・汚損が入っているかは、こちらから聞く必要があります。
質問の答えは、その場でメモに残してください。口頭で聞いた条件は記憶から抜けます。
この2点をそろえると、比較の土台ができます。残りの差額は、会社ごとの考え方の違いとして読めます。聞いた内容は、その場で書き留めておくと後から追えます。
自己負担の設定も、金額差の理由になる
免責金額を高く設定すれば、そのぶん保険料は下がります。ただし事故のときに自分で出す金額は増えます。見積書の金額が安いときは、免責金額の欄を先に見てください。
保険料の安さだけで決めると、事故のときに想定外の出費になります。
免責金額は、事故の種類ごとに別々に決まっている場合があります。風災だけ別の設定、という見積書もあります。「どの事故に、いくらの自己負担が付くか」を一覧にすると比べやすくなります。事故の種類ごとの付き方は火災保険の免責金額の記事で確かめられます。
安い理由を、補償の違いと分けて考える
例えば、一方だけ家財を含む見積もりなら、総額の差をそのまま節約額とはいえません。担当者には「家財も含め、同じ期間で比べたい」と伝えると、比較したい条件が明確になります。
条件を完全にそろえられない商品もあります。その場合は違いを消さずに残します。そのうえで、必要な補償があるか、自己負担を受け入れられるかを考えます。水災などの補償を外す判断も、金額だけで急がないようにしたいところです。
会社によって保険料が変わる部分、変わらない部分
見積もりを並べると、同じ条件でも会社ごとに金額が違います。どこで差が生まれるのかを知っておくと、差額の読み方が変わります。
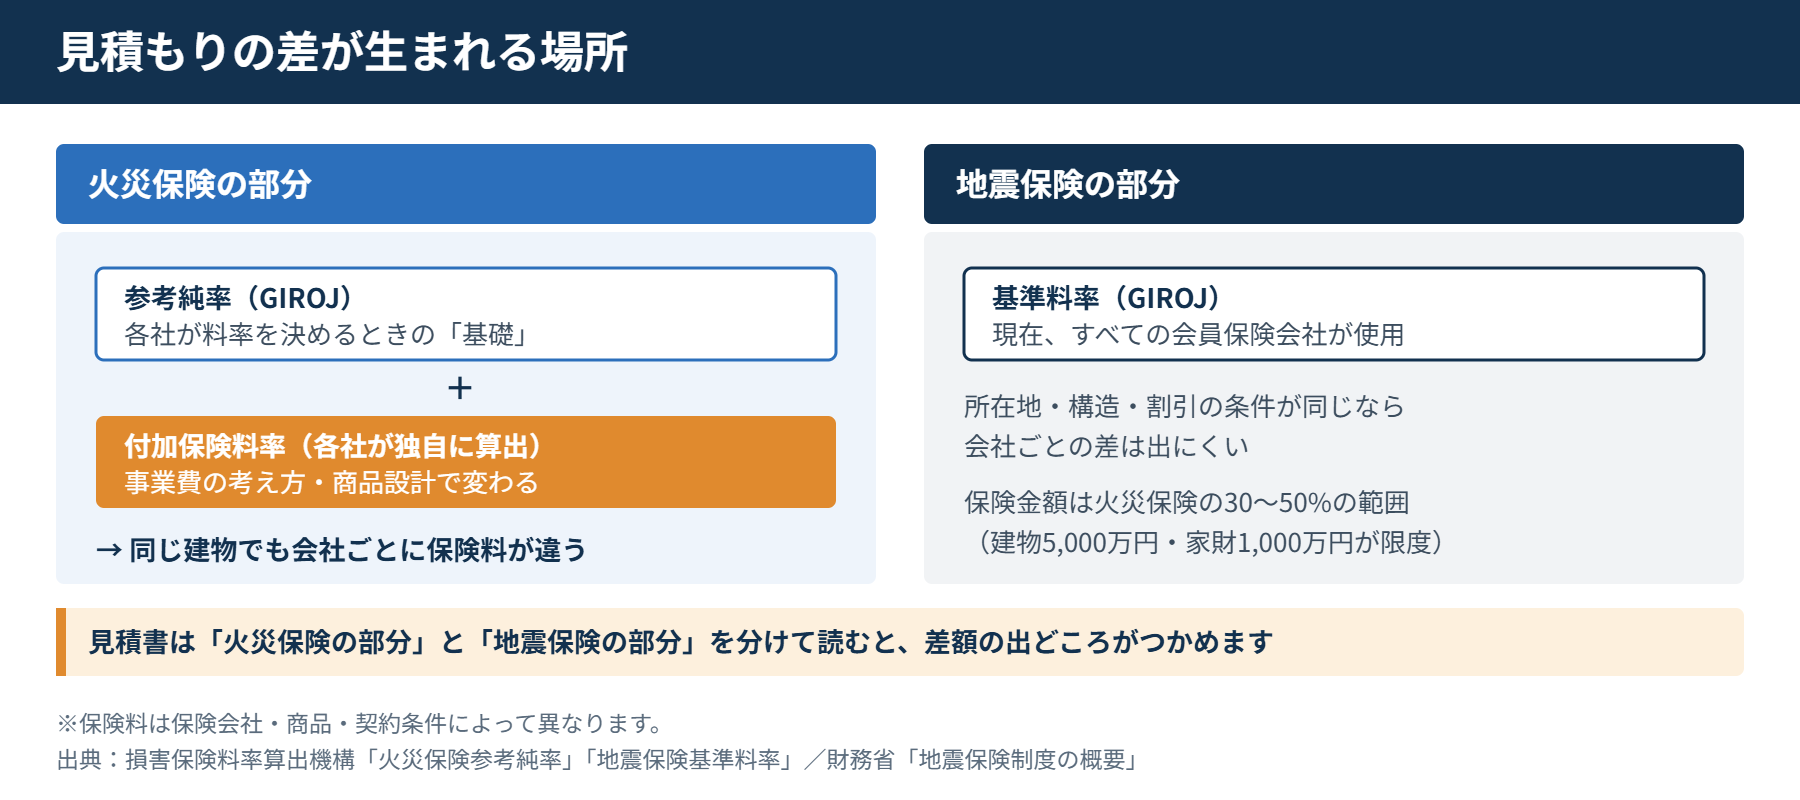
火災保険は、各社が自社の保険料を決めている
損害保険料率算出機構は、火災保険の「参考純率」を算出しています。会員保険会社は、自社の保険料率を算出する際の基礎として参考純率を使用できます。付加保険料率の部分は、保険会社が独自に算出すると同機構は説明しています。
参考純率はあくまで基礎です。事業費の考え方や商品の設計によって、同じ建物でも保険料は変わります。一括見積もりで差が出るのは、この仕組みがあるためです。参考純率の最新の届出は2023年6月21日です。各社がいつ・どの程度改定するかは、会社ごとに異なります。
地震保険は、全社が同じ基準料率を使っている
地震保険は事情が違います。同機構によると、地震保険では同機構の基準料率が使われています。現在は、すべての会員保険会社が使用しているという説明です。所在地・構造・割引の条件が同じなら、地震保険の部分は差が出にくくなります。
見積書に地震保険が含まれているなら、2つの部分を分けて読みます。差額がどこから出ているのか、つかみやすくなります。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。上限は建物5,000万円、家財1,000万円です。
保険期間と払い方でも、総額の見え方が変わる
保険期間が違う見積もりは、そのままでは比べられません。5年契約と1年契約では、表示される金額の意味が変わります。
払い方も同じです。年払いと一括払いでは、提示される数字の単位が違います。「この金額は何年分か」を確かめてから、年あたりに直して並べてください。期間をそろえるだけで、順位が入れ替わることもあります。
長い期間で契約すると、途中で条件を変えにくくなる面もあります。家族構成や住まいの使い方が変われば、必要な補償も変わります。総額の安さと、見直しのしやすさは別の軸です。途中で解約した場合にいくら戻るかは解約返戻金の計算式で扱っています。
地震保険の割引も、比較表に書いておく
地震保険を付けるなら、割引の有無も比較表の1行に加えます。地震保険には建物の性能に応じた割引があり、割引率は10〜50%です。
割引は4種類あります。免震建築物割引、耐震等級割引、耐震診断割引、建築年割引です。どれが使えるかで、同じ建物でも地震保険の保険料が変わります。
割引を受けるには、住宅性能評価書や建物登記簿謄本などの確認資料が要ります。見積もりを頼むたびに割引の条件をそろえておくと、比較がぶれません。
地震保険をどのくらいの人が付けているかは地震保険の付帯率の記事で扱っています。
出典:損害保険料率算出機構「火災保険参考純率」/同「地震保険基準料率」/財務省「地震保険制度の概要」/日本損害保険協会「損害保険Q&A 問63」
インズウェブを利用する前の確認
見積もりサービスは無料で、利用後の契約は強制されません。ただし、賃貸住宅はこのサービスの対象外です。また、見積もりを提供する会社にはそれぞれ基準があります。希望するすべての会社から提案を受けられるとは限りません。出典:インズウェブ公式FAQ
- 建物の情報を資料で確認できる。
- メールや電話等の案内を受け、必要な確認に対応できる。
- 入力前に、個人情報の提供先や利用目的を確認する。
- すでに依頼済みなら、新規の重複申込みをせず、案内済みの窓口に相談する。
よくある質問
一括見積もりなら、必ず安くなりますか?
答えいいえ。安くなるとは限りません。
この記事は値下がりや最安の保険を保証するものではありません。今の契約と補償条件や期間が違う場合は、その差を確認してから判断してください。
複数の見積もりサイトに申し込む必要はありますか?
答え必須ではありません。届いた提案の確認が優先です。
まず届いた提案の不明点を整理し、足りない条件を担当者へ質問する方法があります。追加の依頼先を検討するときは、すでに受けた案内と重複しないか確認したいところです。
見積もりを取ったら、契約しなければいけませんか?
答えいいえ。見積もりだけで終えてもかまいません。
インズウェブの公式FAQでは、見積もりサービスは無料で、利用後の契約は強制されないと説明しています。届いた見積もりを比べて、今の契約を続けると決めるのも1つの結論です。
今の保険を先に解約しても大丈夫ですか?
答え新しい契約の開始日時を確かめてからにしてください。
見積もりを依頼した時点では、新しい補償は始まりません。切り替えるときは、2つの日時を確かめてください。新しい契約が始まる日時と、今の契約が終わる日時・解約条件です。補償の空白が出ない日程を、担当者と相談します。
参考にした資料
公的機関・業界団体
- 損害保険料率算出機構「火災保険参考純率」(参考純率と付加保険料率の扱い)
- 損害保険料率算出機構「地震保険基準料率」(基準料率の使用状況)
- 財務省「地震保険制度の概要」(保険金額の範囲と限度額)
- 日本損害保険協会「火災保険」(建物と家財、契約金額の考え方)
- 日本損害保険協会「損害保険Q&A 問63 地震保険」(地震保険の割引)
サービス提供事業者
- インズウェブ「よくある質問」(対象条件と見積もり提供基準)
- インズウェブ「利用後の流れ」(連絡の時期と方法)
執筆・編集:保険の見直しガイド編集部|情報確認日:2026年9月18日
一般的な情報提供を目的としています。契約の可否・必要書類・補償内容は、保険会社・代理店の最新の案内、見積書、重要事項説明書等でご確認ください。
この記事は一般的な情報の整理を目的としたもので、特定の保険会社・保険商品への加入や解約を推奨するものではありません。また、当サイトは保険の募集行為を行うものではなく、保険契約に関する最終的なご判断は、各保険会社・代理店にご確認のうえご自身で行っていただきますようお願いいたします。
一括見積もりサービスの提携保険会社、入力項目および利用後の連絡方法は、サービス提供事業者・時期によって異なります。保険料や補償の内容は保険会社・商品・契約内容によって変わります。記載内容は2026年9月時点の公表情報にもとづきます。ご自身の条件は、見積もり結果および各保険会社・代理店にてご確認ください。

コメントを残す